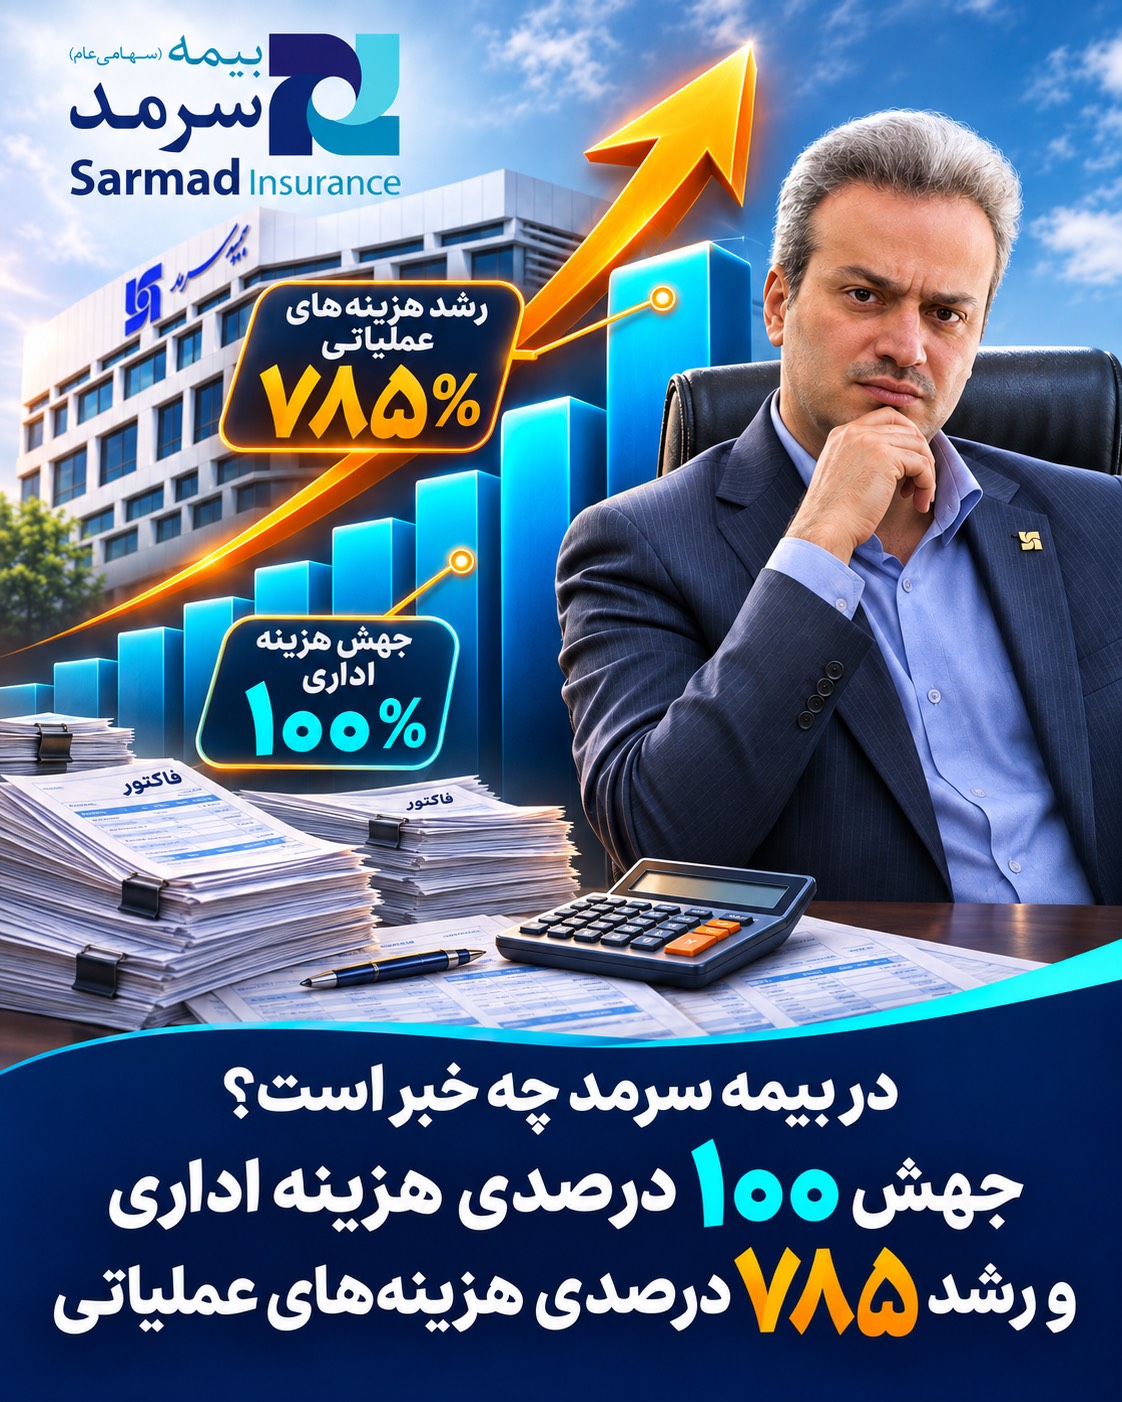
رشد بیش از دوبرابری درآمدهای بیمه سرمد نتوانسته به همان نسبت سود عملیاتی ایجاد کند؛ هزینههای اداری و عمومی به حدود ۸۳۵ میلیارد تومان رسیده و خالص سایر هزینههای عملیاتی با جهشی نزدیک به ۷۸۵ درصد، حدود ۳۰۷ میلیارد تومان شده است. نتیجه این فشار، کاهش حاشیه سود عملیاتی و فاصله چشمگیر میان رشد درآمد و رشد سود است.
به گزارش خبرنگار روزنو، صورت سود و زیان حسابرسینشده بیمه سرمد در ششماهه نخست سال ۱۴۰۵ نشان میدهد هزینههای اداری و عمومی شرکت در مقایسه با دوره مشابه تجدیدارائهشده، از حدود ۴۱۱ میلیارد تومان به ۸۳۵ میلیارد تومان افزایش یافته است؛ افزایشی بیش از ۱۰۰ درصدی که حدود ۴۲۴ میلیارد تومان مخارج اضافی به شرکت تحمیل کرده است.
این رقم زمانی معنادارتر میشود که با سود ناخالص فعالیتهای بیمهای مقایسه شود. سرمد در این دوره حدود ۱۵۷۲ میلیارد تومان سود ناخالص بیمهای شناسایی کرده، اما هزینههای اداری و عمومی بهتنهایی معادل حدود ۵۳ درصد این سود بوده است. به بیان روشن، بیش از نیمی از سود ناخالص فعالیت بیمهای، صرف پوشش مخارج اداری و عمومی شده است.
جهش سایر هزینههای عملیاتی؛ ردیفی که توضیح میخواهد
فشار هزینهای سرمد به مخارج اداری محدود نمیشود. خالص ردیف «سایر درآمدها و هزینههای عملیاتی» که در دوره مشابه حدود ۳۵ میلیارد تومان هزینه بوده، در نیمه نخست امسال به حدود ۳۰۷ میلیارد تومان هزینه رسیده است؛ جهشی نزدیک به ۷۸۵ درصد.
افزایش حدود ۲۷۲ میلیارد تومانی این ردیف، پرسشی جدی درباره منشأ هزینهها ایجاد میکند. چه سهمی از آن به ذخیره مطالبات، کاهش ارزش داراییها یا دیگر اقلام مربوط است؟ کدام بخش تکرارشونده است و چه بخشی ماهیت مقطعی دارد؟ پاسخ به این پرسشها بدون بررسی یادداشتهای توضیحی ممکن نیست، اما بزرگی تغییر، ارائه توضیح روشن از سوی مدیریت را ضروری میکند.
مجموع هزینههای اداری و عمومی و خالص سایر هزینههای عملیاتی به حدود ۱۱۴۲ میلیارد تومان رسیده است؛ رقمی معادل نزدیک به ۷۳ درصد سود ناخالص بیمهای شرکت. این دو ردیف در دوره مشابه مجموعاً حدود ۴۴۶ میلیارد تومان بودهاند؛ بنابراین بار مالی آنها حدود ۶۹۶ میلیارد تومان افزایش یافته است.
درآمد ۱۱۵ درصد بالا رفت؛ سود عملیاتی فقط ۴۰ درصد
اثر این افزایش هزینهها در نتیجه عملیات دیده میشود. درآمدهای بیمهای سرمد از حدود ۳۱۱۴ میلیارد تومان به ۶۶۸۹ میلیارد تومان رسیده و حدود ۱۱۵ درصد رشد کرده است؛ بااینحال سود عملیاتی از حدود ۳۰۷ میلیارد تومان به حدود ۴۳۰ میلیارد تومان افزایش یافته؛ رشدی نزدیک به ۴۰ درصد.
این فاصله نشان میدهد رشد درآمد با همان قدرت به سود عملیاتی تبدیل نشده است. حاشیه سود عملیاتی نسبت به درآمد بیمهای از حدود ۹٫۹ درصد به ۶٫۴ درصد کاهش یافته؛ یعنی از هر ۱۰۰ تومان درآمد بیمهای، سهم کمتری به سود عملیاتی رسیده است.
البته هزینه اداری بهتنهایی اندکی کمتر از درآمد رشد کرده و نسبت آن به درآمد بهبود محدودی داشته است. بنابراین نمیتوان صرف افزایش مبلغ این هزینه را نشانه قطعی افت بهرهوری دانست. نقطه ضعف روشن، فشار مجموع هزینهها و افت بازده نهایی عملیات است؛ موضوعی که جهش خالص سایر هزینههای عملیاتی آن را تشدید کرده است.
پرسش از مدیریت؛ دستاورد این مخارج چیست؟
به گزارش روزنو،رشد حدود ۶۰ درصدی سود خالص، فشار هزینهها را از صورت مالی سرمد حذف نمیکند. شرکتی که درآمد بیمهای آن بیش از دو برابر شده، باید توضیح دهد چرا حاشیه سود عملیاتیاش کاهش یافته و چه برنامهای برای کنترل هزینههای رو به افزایش دارد.
انتشار جزئیات مخارج اداری، تشریح علت جهش سایر هزینههای عملیاتی و مشخصکردن سهم هزینههای مستمر و غیرمستمر، مطالبهای روشن از مدیران بیمه سرمد است. برای سهامداران، افزایش فروش زمانی ارزش بیشتری دارد که به سودآوری پایدار تبدیل شود؛ صورت مالی نیمه نخست نشان میدهد سرمد در این مسیر با فشار جدی هزینهها روبهروست.