بانک مرکزی پس از سه سال ایستادن پشت دیوار نرخ بهره ۲۴درصدی ناگهان تصمیم گرفت این دیوار را ۱۰واحددرصد بالاتر ببرد آنهم در اقتصادی که تورم از کنترل خارج شده تولید به عقب نشسته و شبکه بانکی همچنان با ناترازیهای مزمن دستوپنجه نرم میکند.
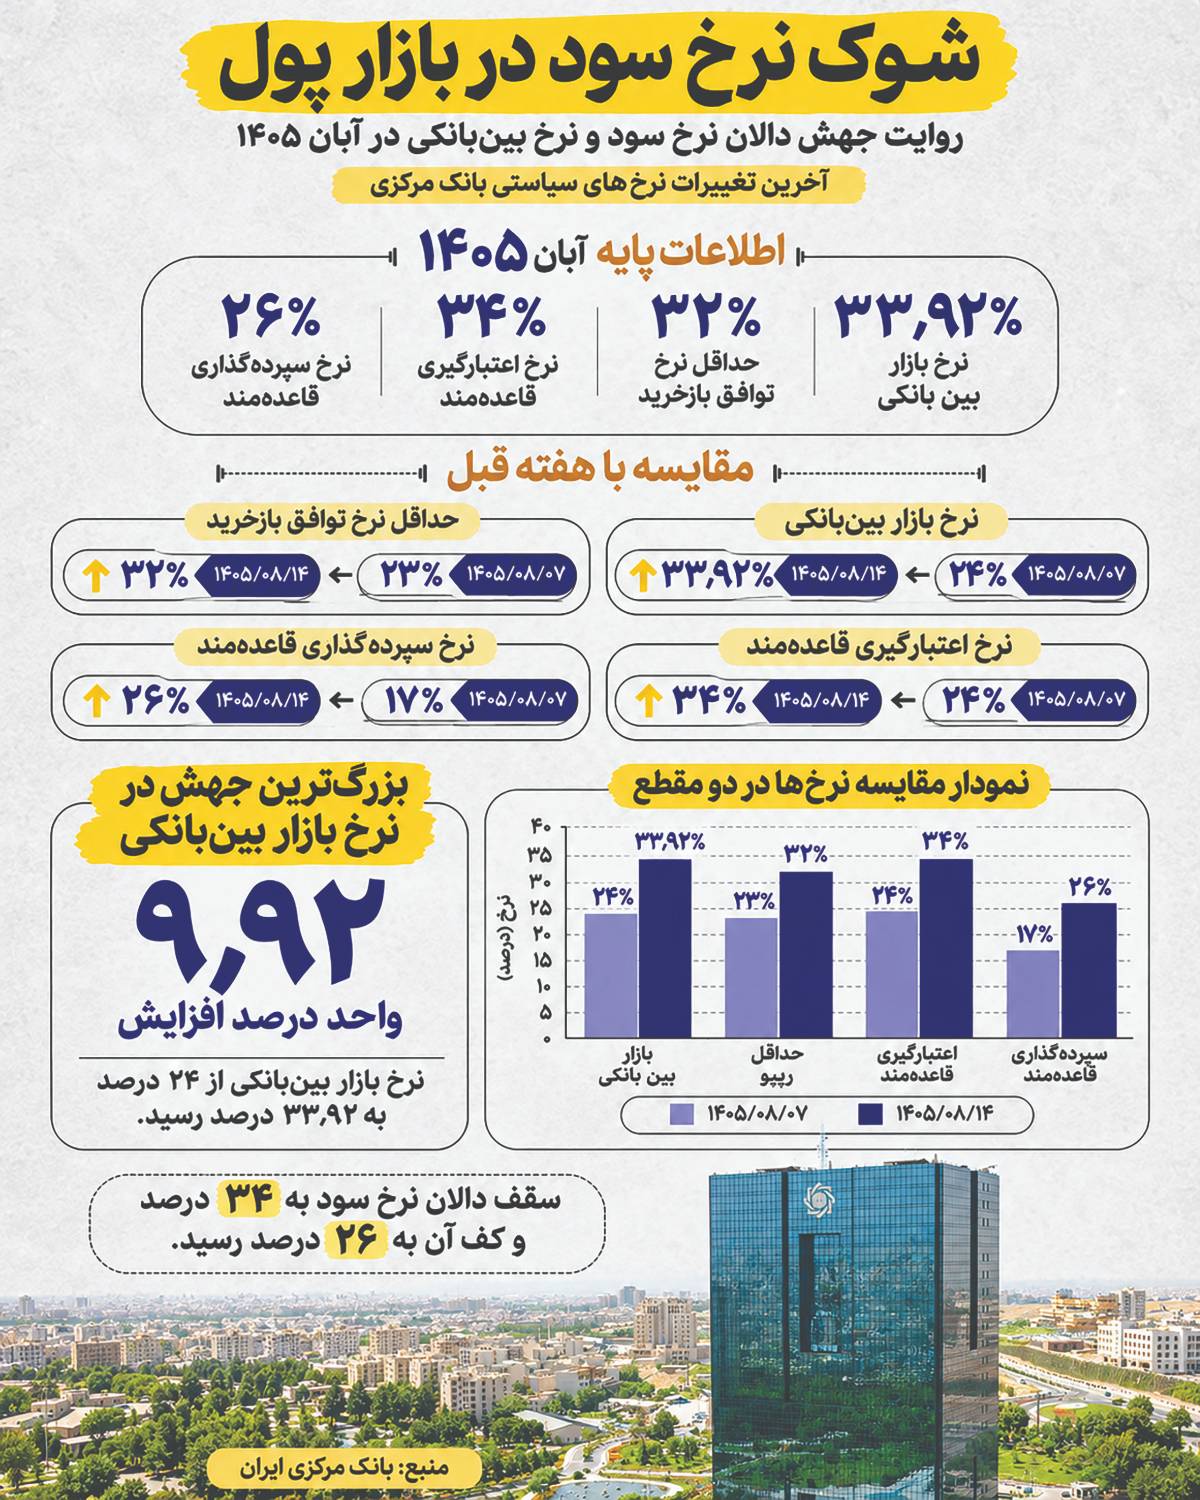
به گزارش روز نو نرخ سود بازار بینبانکی که تا هفته گذشته روی ۲۴درصد میخکوب شده بود، یکباره به ۹۲/۳۳درصد رسید و سقف دالان نرخ سود نیز از۲۴به۳۴درصد منتقل شد. این جابهجایی ناگهانی یکی از بزرگترین تغییرات نرخهای سیاستی در پنجسال گذشته؛ تغییری که بیش از آنکه به نوسان طبیعی بازار شباهت داشته باشد از چرخشی آشکار در تصمیمگیری پولی حکایت میکند. حال باید پرسید سیاستگذاری که سالها نرخ بهره را تقریبا ثابت نگه داشته بود چرا درست در میانه رکود و تورم سنگین ناگهان به گران کردن پول روی آورده است؟
تناقض بزرگتر، اما در جای دیگری نهفته است. بانک مرکزی درست در همان مقطعی که هزینه دریافت منابع کوتاهمدت را برای بانکها بهشدت افزایش داده، حجم تامین مالی آنها از مسیر توافق بازخرید را نیز بیش از دوبرابر کرده است. در ششحراج متوالی سیاستگذار پولی هرهفته تنها ۷۰ همت از سفارشهای بانکها را میپذیرفت. اکنون این رقم ناگهان به ۴۱/۱۶۶ همت رسیده و حداقل نرخ توافق بازخرید نیز از۲۳به۳۲درصد افزایش یافته است. جالب آنکه بانکها در آخرین حراج نهتنها تقاضای بیشتری ثبت نکردند بلکه سفارشهای آنها نسبت به حراج قبلی حدود ۸/۲درصد کاهش یافته است. به بیان ساده بانک مرکزی تصمیم گرفته پول بیشتری دراختیار شبکه بانکی قرار دهد، اما هزینه دسترسی به همان پول را بهمراتب بالاتر ببرد.
این چرخش در شرایطی اتفاق افتاده که اقتصاد ایران با تورم نقطهای ۷/۸۸درصدی و تورم سالانه ۸/۷۶ درصدی مهرماه روبهرو است. رشد اقتصادی بهار نیز با احتساب نفت منفی ۱/۱۰درصد بوده و تشکیل سرمایه ثابت ناخالص ۴/۸درصد کاهش یافته است. اقتصاد ازیکسو با افزایش شدید قیمتها مواجه است و ازسویدیگر توان تولید و سرمایهگذاری آن تضعیف شده درست درچنینوضعیتی بانک مرکزی به افزایش تقریبا ۱۰واحددرصدی نرخهای کوتاهمدت روی آورده است.
البته گرانکردن پول الزاما تصمیم نادرستی نیست. افزایش نرخ سود میتواند در چارچوب سیاست ضدتورمی به مهار تقاضای اعتباری و تعدیل انتظارات کمک کند، اما مساله اندازه، زمان و پیامدهای چنین تصمیمی است. بانکی که سالها نرخ بازار را در نزدیکی سقف دالان نگه داشته بود اکنون سقف را بالا برده و بار دیگر نرخ بازار درست در مجاورت آن قرار گرفته است. آیا این تصمیم آغاز یک سیاست انقباضی تازه است یا بانک مرکزی سرانجام پذیرفته که نرخهای پیشین دیگر با شرایط بازار پول سازگار نیستند؟
دادههای عملیات بازار باز نشان میدهند در آخرین حراج حجم ریپوی جدید ۱/۹۶ همت بیشتر از توافقهای سررسیدشده بوده است. این تغییر بهتنهایی انبساط یا انقباض کل سیاست پولی را اثبات نمیکند، اما از بازآرایی مهمی در تامین ذخایر شبکه بانکی خبر میدهد؛ بازآراییای که پیامدهای آن میتواند از بازار پول به اوراق بدهی، صندوقهای درآمد ثابت، بورس، ارز و سرانجام تامین مالی تولید منتقل شود.
پایان ۳سال تثبیت نرخ بهره
بازار بینبانکی ایران در سالهای گذشته بیشتر به بازاری با نرخ تقریبا ازپیشتعیینشده شباهت داشت. از سال۱۴۰۲ سقف دالان نرخ سود روی ۲۴درصد، کف آن روی ۱۷درصد و حداقل نرخ توافق بازخرید روی ۲۳درصد قرار گرفته بود. نرخ معاملات بینبانکی نیز در بیشتر این دوره نزدیک سقف نوسان میکرد و سرانجام از ابتدای شهریور امسال برای هفتههای متوالی دقیقا روی ۲۴درصد ثابت ماند.
این وضعیت تا هفتم آبان ادامه داشت، اما یک هفته بعد تمام ساختار نرخها تغییر کرد. نرخ بازار بینبانکی به ۹۲/۳۳درصد رسید یعنی افزایشی معادل ۹۲/۹ واحد درصد. همزمان حداقل نرخ توافق بازخرید از۲۳به۳۲درصد، نرخ اعتبارگیری قاعدهمند از ۲۴ به ۳۴درصد و نرخ سپردهگذاری قاعدهمند از ۱۷ به ۲۶درصد افزایش یافت بنابراین بانک مرکزی صرفا اجازه نداده نرخ بازار در محدوده پیشین افزایش پیدا کند، بلکه کل دالان نرخ سود را به سطحی بالاتر منتقل کرده است. این تغییر به معنای افزایش هزینه دریافت منابع وثیقهدار از بانک مرکزی و افزایش بازده سپردهگذاری ذخایر مازاد بانکها نزد سیاستگذار پولی است.
نکته قابلتوجه اینکه نرخ ۹۲/۳۳درصدی بازار بینبانکی تنها هشتصدمواحددرصد با سقف جدید ۳۴درصدی فاصله دارد. به بیان دیگر بانک مرکزی سقف را ۱۰ واحددرصد بالا برده، اما نرخ بازار همچنان به سقف چسبیده است. پیش از این نیز نرخ بازار روی سقف ۲۴درصدی قرار داشت و اکنون همان وضعیت در سطحی بسیار بالاتر تکرار شده است.
این اتفاق بهخودیخود ثابت نمیکند که کمبود ذخایر بانکی در هفته اخیر افزایش یافته، اما نشان میدهد تغییر دالان نرخ بازار را از محدوده بالایی آن دور نکرده است. اکنون پرسش مهم آن است که آیا سیاستگذار پولی نرخ هدف تازهای برای بازار بینبانکی تعیین کرده یا صرفا چارچوب رسمی نرخها را با شرایط موجود شبکه بانکی هماهنگ ساخته است.
پاسخ این پرسش اهمیت زیادی دارد؛ زیرا افزایش نرخ سیاستی زمانی میتواند به ابزاری موثر برای کنترل تورم تبدیل شود که هدف آن روشن باشد و مسیر انتقالش به سایر بازارها نیز قابل ارزیابی بماند.
پول گران شد، ریپو ۲برابر
مهمترین نشانه چرخش سیاست پولی را نه در جدول نرخ بهره، بلکه در رفتار بانک مرکزی در عملیات بازار باز باید جستوجو کرد. سیاستگذاری که برای شش هفته متوالی پذیرش توافق بازخرید را روی ۷۰همت نگه داشته بود، ناگهان تصمیم گرفته بیش از ۱۶۶همت از سفارشهای بانکها را بپذیرد آنهم درست زمانی که قیمت این منابع را بهشدت افزایش داده است.
از حراج شماره ۲۵تا۳۰ مبلغ پذیرفتهشده ریپو در تمام هفتهها ۷۰همت بود درحالیکه سفارش بانکها میان ۲۵۸ تا بیش از ۴۱۷همت تغییر میکرد. بانک مرکزی باوجود این تقاضای بالا، حجم پذیرش را افزایش نمیداد، اما در حراج شماره۳۱ این رویه ناگهان تغییر کرد.
در حراج سیام بانکها ۱۷/۲۸۲ همت سفارش ارسال کرده بودند و تنها ۷۰همت آن پذیرفته شد یعنی نرخ پوشش سفارشها ۸/۲۴درصد بود. یک هفته بعد سفارشها به ۳۷/۲۷۴ همت کاهش یافت، اما بانک مرکزی ۴۱/۱۶۶ همت ریپو پذیرفت. به این ترتیب مبلغ پذیرش ۷/۱۳۷درصد افزایش یافت و نرخ پوشش به ۷/۶۰درصد رسید.
این ارقام یک واقعیت مهم را روشن میکنند: افزایش حجم تامین مالی در آخرین حراج حاصل افزایش تقاضای اعلامشده بانکها نسبت به هفته قبل نبوده است. بانک مرکزی خود تصمیم گرفته بخش بسیار بزرگتری از سفارشها را بپذیرد.
درمقابل حداقل نرخ توافق بازخرید نیز از ۲۳ به ۳۲درصد رسید. بانکها اکنون برای دریافت منابع هفتروزه باید با هزینهای بهمراتب بالاتر مواجه شوند بنابراین افزایش عرضه منابع با کاهش قیمت آنها همراه نشده بلکه اتفاقا بانک مرکزی همزمان مقدار بیشتری تامین مالی کرده و نرخ آن را بالاتر برده است.
البته این دو تصمیم لزوما متناقض نیستند. سیاستگذار پولی میتواند در شرایط افزایش فشار بر بازار ذخایر، منابع بیشتری را بهصورت کوتاهمدت و وثیقهدار عرضه کند و همزمان با افزایش نرخ بهره، هزینه نگهداری و دریافت این منابع را بالا ببرد.
بااینحال چنین ترکیبی را نمیتوان صرفا با عنوان انقباض پولی توضیح داد. از منظر نرخ بهره، سیاست تازه آشکارا محدودکنندهتر شده، اما از منظر حجم توافق بازخرید بانک مرکزی در آخرین حراج منابع بیشتری دراختیار شبکه بانکی گذاشته است.
آنچه اکنون اهمیت دارد روشن شدن هدف این تغییر است: آیا افزایش نرخها باهدف مهار تورم و تقاضای اعتباری انجام شده یا بانک مرکزی قصد دارد کمبود ذخایر بانکی را با منابع بیشتر، اما گرانتر مدیریت کند؟
بانکها در تنگنای ذخایر
پشت این جابهجایی ناگهانی تقاضای گسترده بانکها برای دریافت منابع کوتاهمدت قرار دارد. در هفتههای گذشته سفارشهای ثبتشده در عملیات بازار باز چند برابر مبلغی بود که بانک مرکزی میپذیرفت. در حراج شماره۲۵ بانکها بیش از ۴۱۷همت تقاضا داشتند، اما تنها ۷۰ همت آن پذیرفته شد یعنی نرخ پوشش به حدود ۸/۱۶ درصد رسید.
در حراجهای بعدی نیز سهم سفارشهای پذیرفتهشده عمدتا میان ۲۳تا۲۷درصد بود. این وضعیت نشان میداد بانک مرکزی با وجود تقاضای بالای بانکها حجم تامین مالی هفتگی خود را ثابت نگه داشته است.
آمار اعتبارگیری قاعدهمند نیز از مراجعه قابلتوجه بانکها به منابع وثیقهدار بانک مرکزی در برخی روزهای مهرماه حکایت دارد. برای مثال مجموع برداشتهای ثبتشده در هفته منتهی به ۲۷مهر به حدود ۲/۲۱۳ همت رسید. تنها در روز ۲۲مهر بانکها بیش از ۷۰همت اعتبارگیری قاعدهمند داشتند.
البته جمع برداشتهای روزانه مانده بدهی بانکها در پایان هفته نیست و نمیتوان تمام سفارشهای پذیرفتهنشده در حراج را نیز معادل کسری قطعی ذخایر دانست. بانکها به بازار بینبانکی و دیگر ابزارهای مدیریت نقدینگی نیز دسترسی دارن، اما تغییر آخرین حراج از جهت دیگری اهمیت دارد. بانک مرکزی دربرابر ۳۱/۷۰ همت توافق بازخرید سررسیدشده ۴۱/۱۶۶ همت ریپوی جدید پذیرفته بنابراین تفاوت این دو رقم به مثبت ۱/۹۶ همت میرسد در حالی که در حراجهای پیشین ارزش ریپوی جدید تقریبا برابر با توافقهای سررسیدشده بود.
این تغییر به معنای افزایش خالص منابع تامینشده از مسیر ریپو در همان حراج است و نه لزوما افزایش خالص تمام ذخایر نظام بانکی. بااینحال، روشن میکند بانک مرکزی همزمان با افزایش شدید نرخها، فشار تامین مالی کوتاهمدت بانکها را از مسیر افزایش حجم ریپو مدیریت کرده است.
مساله اساسی آن است که آیا مشکل بانکها به کمبود موقت نقدینگی محدود میشود یا از ناترازیهای عمیقتر ترازنامهای سرچشمه میگیرد. اگر مشکل ساختاری باشد افزایش هزینه دریافت منابع ممکن است فشار مالی بانکهای ناتراز را بیشتر کند بیآنکه ریشه نیاز مستمر آنها به تامین مالی بانک مرکزی برطرف شود.
بازار بدهی در آستانه بازقیمتگذاری
افزایش ناگهانی نرخهای سیاستی میتواند بهتدریج به بازار اوراق بدهی نیز منتقل شود. وقتی هزینه تامین مالی کوتاهمدت بانکها نزدیک به ۱۰واحددرصد افزایش مییابد، بازده موردانتظار سرمایهگذاران در بازار پول و اوراق نیز ممکن است تغییر کند؛ تحولی که برای دولت، صندوقهای درآمد ثابت و دارندگان اوراق اهمیت دارد.
نخستین اثر احتمالی، افزایش بازده موردمطالبه برای خرید اوراق بدهی است. در صورت تحقق این تغییر، قیمت اوراق موجود با نرخ سود ثابت کاهش مییابد، زیرا ارزش فعلی پرداختهای آینده در نرخ تنزیل بالاتر کمتر خواهد بود. البته شدت این اثر به سررسید، دیرش و میزان انتقال افزایش نرخهای کوتاهمدت به منحنی بازده بستگی دارد.
دولت نیز ممکن است از این مسیر با افزایش هزینه استقراض مواجه شود. اگر خریداران اوراق دولتی بازده بیشتری مطالبه کنند، تامین مالی کسری بودجه از محل انتشار اوراق جدید گرانتر خواهد شد. این مساله در شرایط محدودیت منابع مالی دولت اهمیت مضاعفی دارد بهویژه اگر سیاست انقباضی بانک مرکزی با نیاز فزاینده بودجه به منابع مالی همزمان شود.
در صندوقهای درآمد ثابت نیز نتیجه یکسان نخواهد بود. افزایش نرخ بازده بازار میتواند قیمت بخشی از اوراق موجود در پورتفوی صندوقها را تحتفشار قرار دهد، اما سرمایهگذاری منابع جدید در اوراق پربازدهتر ممکن است ظرفیت کسب بازده آینده را افزایش دهد بنابراین اثر نهایی به ترکیب داراییها، سررسید اوراق و شیوه ارزشگذاری صندوقها بستگی دارد.
مهمترین نکته آن است که نرخ بینبانکی ۹۲/۳۳ درصدی، بهمعنای بازده قطعی ۹۲/۳۳ درصدی برای اوراق دولتی یا صندوقهای درآمد ثابت نیست. این بازارها سازوکار قیمتگذاری متفاوتی دارند و میزان انتقال تغییر نرخهای سیاستی باید در معاملات واقعی آنها سنجیده شود.
از این رو، روند بازده اوراق خزانه اسلامی و سایر اوراق دولتی در هفتههای آینده میتواند یکی از نخستین نشانههای اثرگذاری تصمیم تازه بانک مرکزی باشد. اگر افزایش نرخ سیاستی به بازار بدهی منتقل شود، دولت و سرمایهگذاران با شرایط جدیدی برای تامین مالی و ارزشگذاری داراییها روبهرو خواهند شد.
بورس و ارز در برابر شوک نرخ سود
بازار سهام نیز از تغییر نرخهای سیاستی مصون نخواهد بود هرچند اثر آن به شرایط هر صنعت و انتظارات سرمایهگذاران بستگی دارد. افزایش نرخ سود میتواند از دومسیر بر بورس اثر بگذارد؛ نخست، افزایش نرخ تنزیل و کاهش ارزش فعلی سودهای آینده شرکتها و دوم، گرانتر شدن احتمالی تامین مالی بنگاهها در صورت انتقال نرخهای جدید به بازار اعتبار.
این موضوع برای شرکتهایی که به سرمایه در گردش یا تسهیلات بانکی وابستگی بیشتری دارند اهمیت خاصی پیدا میکند. بااینحال، نمیتوان انتظار داشت تمام صنایع واکنش مشابهی نشان دهند، زیرا ترکیب بدهی، درآمدهای ارزی، حاشیه سود و شرایط تقاضا در شرکتها متفاوت است.
در بازار ارز و طلا، اثر افزایش نرخ سود پیچیدهتر خواهد بود. افزایش بازده داراییهای ریالی میتواند هزینه فرصت نگهداری ارز و طلا را بالا ببرد و بخشی از تقاضای سرمایهگذاری را تحت تاثیر قرار دهد، اما تحقق این اثر به اعتماد فعالان اقتصادی به پایداری سیاست و چشمانداز تورم و نرخ ارز وابسته است.
در اقتصادی که تورم نقطهای مهرماه به ۷/۸۸ درصد رسیده، نرخ اسمی ۹۲/۳۳درصدی بازار بینبانکی همچنان بسیار پایینتر از تورم مشاهدهشده است. البته نرخ بینبانکی مستقیما بازده سپردهگذاران عادی نیست و برای ارزیابی جذابیت واقعی داراییهای ریالی باید تورم انتظاری آینده را در نظر گرفت؛ بنابراین افزایش نرخ بهره بهتنهایی تضمینی برای کاهش نرخ ارز یا افت قیمت طلا نخواهد بود. اگر فعالان اقتصادی همچنان انتظار افزایش شدید قیمتها یا تضعیف ارزش ریال را داشته باشند، ممکن است اثر افزایش نرخهای سیاستی بر رفتار سرمایهگذاری محدود بماند.
در نهایت، واکنش بازارها به این بستگی دارد که افزایش نرخ سود را آغاز سیاستی پایدار برای مهار تورم تلقی کنند یا صرفا اقدامی مقطعی برای مدیریت مشکلات بازار پول.
مهار تورم به بهای فشار بر تولید؟
بانک مرکزی در حالی هزینه پول را افزایش داده که اقتصاد ایران همزمان با تورم بسیار بالا و کاهش فعالیت حقیقی روبهرو است. رشد اقتصادی منفی ۱/۱۰درصدی بهار و افت ۴/۸درصدی سرمایهگذاری، نشان میدهد بخش تولید در موقعیت مناسبی برای تحمل فشارهای مالی تازه قرار ندارد.
اگر افزایش نرخهای سیاستی به هزینه تسهیلات و تامین مالی بنگاهها منتقل شود، ممکن است سرمایه در گردش و سرمایهگذاری تولیدکنندگان گرانتر شود؛ آنهم در شرایطی که بسیاری از فعالیتهای اقتصادی با افزایش هزینه نهادهها، محدودیت انرژی و نااطمینانی مواجهند.
البته نباید از این واقعیت نتیجه گرفت که بانک مرکزی باید در برابر تورم بالا از افزایش نرخ بهره صرفنظر کند. مهار تورم خود یکی از پیششرطهای بازگشت ثبات و سرمایهگذاری است. مساله آن است که سیاست پولی در اقتصادی گرفتار ناترازی بانکی و ضعف تولید، نمیتواند بدون توجه به آثار جانبی خود طراحی شود.
افزایش نرخ سود زمانی میتواند به ثبات پایدار کمک کند که با کنترل رشد نامتوازن اعتبارات، اصلاح بانکهای ناتراز و انضباط مالی دولت همراه باشد. درغیراین صورت، خطر آن وجود دارد که هزینه تامین مالی افزایش یابد، اما عوامل بنیادی تورم همچنان پابرجا بمانند.
اکنون بانک مرکزی باید توضیح دهد هدف عملیاتی جهش نرخها چیست و موفقیت آن با چه معیاری سنجیده خواهد شد. آیا نرخ بازار بینبانکی قرار است در نزدیکی سقف ۳۴درصدی باقی بماند؟ آیا افزایش حجم ریپو ادامه خواهد یافت؟ و مهمتر از همه، سیاستگذار چگونه میخواهد میان مهار تورم، مدیریت ذخایر بانکها و جلوگیری از فشار بیشتر بر تولید تعادل برقرار کند؟
بانک مرکزی پس از سالها تثبیت نرخها، سرانجام قیمت پول را تغییر داده است؛ اما گران کردن پول بهخودیخود معادل درمان تورم نیست. موفقیت این تصمیم را نه بزرگی جهش نرخ بهره بلکه توانایی آن در کاهش پایدار تورم، اصلاح ناترازی شبکه بانکی و حفظ امکان تامین مالی فعالیتهای مولد مشخص خواهد کرد.
اقتصاد ایران پیش از این بارها هزینه تصمیمهای پولی را پرداخته است. اینبار نیز صورتحساب سیاست تازه دیر یا زود به بازارها خواهد رسید. آنچه هنوز روشن نیست، این است که در برابر این هزینه، چه میزان ثبات واقعی نصیب اقتصاد خواهد شد؟