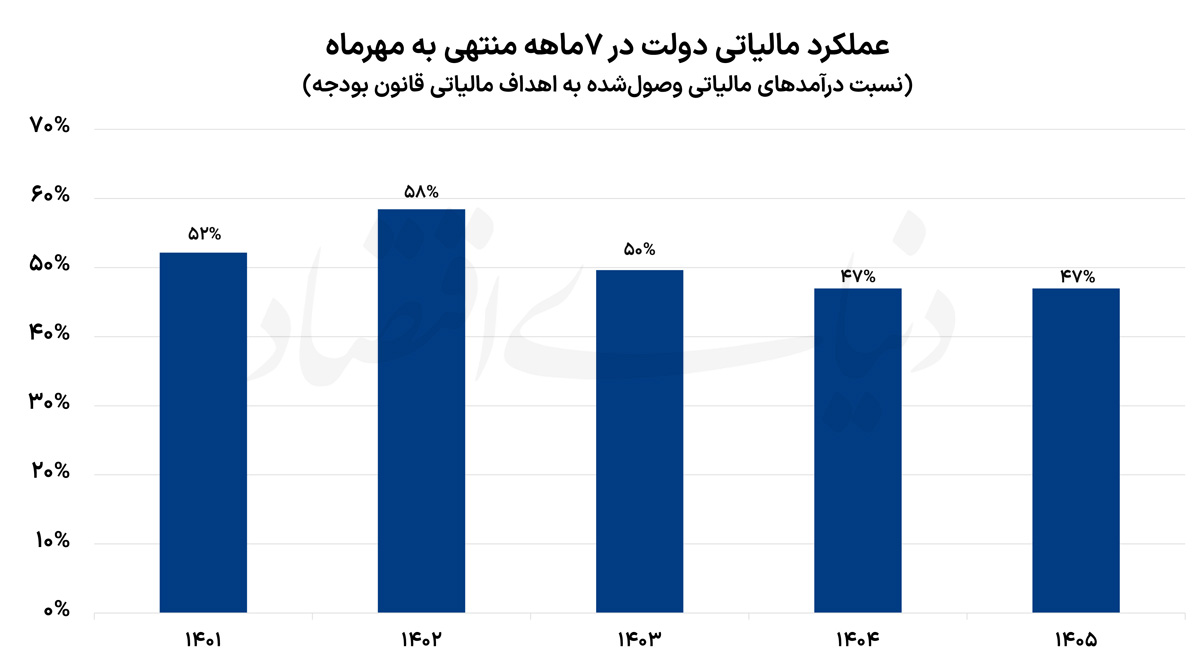
بررسی عملکرد درآمدهای مالیاتی در ۷ماه نخست سال۱۴۰۵ نشان میدهد که پس از کندی روند وصول مالیات در نیمه نخست سال، عملکرد مهرماه بهبود یافته است. نرخ تحقق درآمدهای مالیاتی که در پایان شهریورماه ۳۸.۲درصد بود، در پایان مهرماه به ۴۷درصد رسید.
به گزارش روز نو با این حال، این رقم همچنان با عملکرد مدت مشابه سال گذشته برابری میکند و از نرخ تحقق ۵۸درصدی سال۱۴۰۲ پایینتر است.
همچنین، با فرض توزیع یکنواخت اهداف مالیاتی در طول سال، انتظار میرفت تا پایان مهرماه حدود ۵۸.۳درصد از درآمدهای پیشبینیشده محقق شده باشد. بررسی ارزش حقیقی درآمدهای مالیاتی نیز تصویر متفاوتی از عملکرد دولت ارائه میدهد.
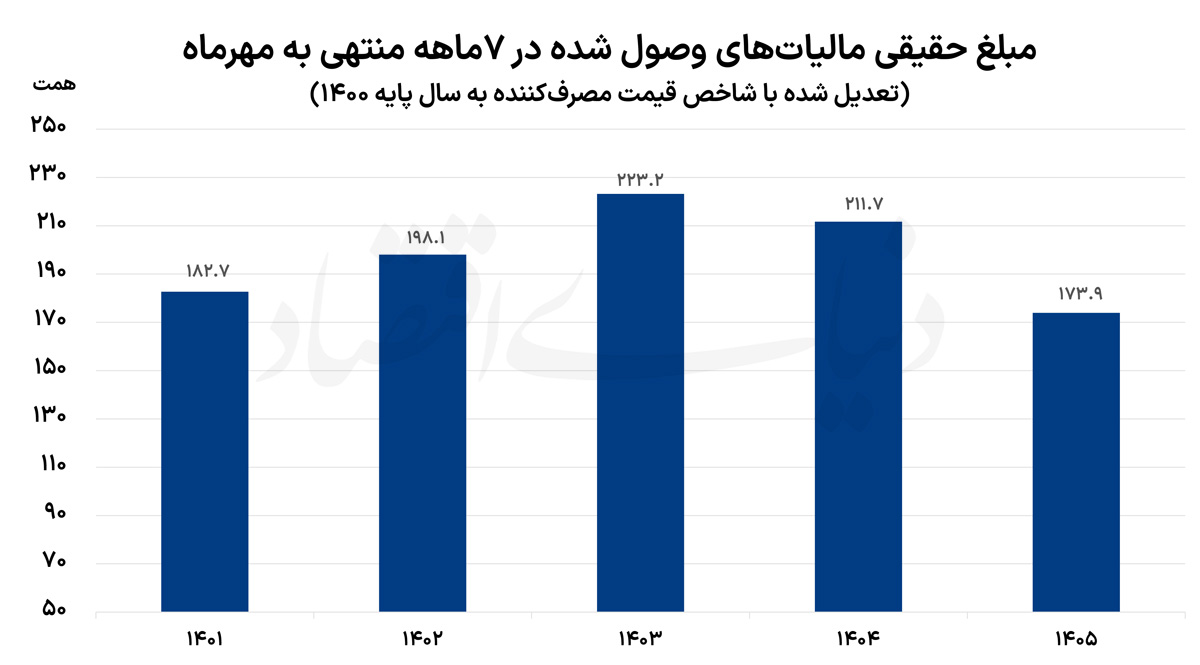
درآمدهای مالیاتی تعدیلشده بر اساس قیمتهای سال۱۴۰۰، از ۱۸۳همت در سال۱۴۰۱ به ۲۲۳همت در سال۱۴۰۳ افزایش یافت؛ اما در سال۱۴۰۴ به ۲۱۲همت رسید. این رقم در هفت ماه نخست سال جاری نیز ۱۷۴همت بوده است. به این ترتیب، درآمد حقیقی مالیاتی نسبت به دوره مشابه سال گذشته ۱۸درصد کاهش یافته است.
این روند نشان میدهد که رشد اسمی وصولیها نتوانسته قدرت خرید منابع مالیاتی دولت را حفظ کند. بهبود وصول مالیاتها در مهرماه عمدتا ناشی از پایان مهلتهای تمدیدشده مالیاتی و تسویه بخشی از تعهدات معوق بنگاهها بوده است.
همزمانی این ماه با موعد پرداخت مالیات ارزش افزوده معاملات فصل تابستان نیز در افزایش درآمدها نقش داشته است. تمدید مهلت ارائه اظهارنامهها، استمهال بدهیها و بسته حمایتی بیش از ۱۸۰هزارمیلیارد تومانی دولت نیز از جمله عواملی بودند که وصول بخشی از درآمدهای مالیاتی را به تعویق انداختند.
کاهش درآمدهای حقیقی مالیاتی در شرایطی رخ داده که محدودیت صادرات نفت و افت درآمدهای ارزی، اهمیت منابع پایدار مالیاتی را برای تامین هزینههای دولت افزایش داده است.
در این میان، برخی کارشناسان معتقدند کاهش درآمدهای حقیقی مالیاتی در شرایط جنگی و رکود اقتصادی قابل پیشبینی است؛ هرچند بهبود شرایط سیاسی و بازگشت فعالیت بنگاهها به وضعیت عادی میتواند به تغییر این روند کمک کند.
عملکرد ۷ ماهه درآمدهای مالیاتی کشور در سال ۱۴۰۵ از بهبود نسبی و خروج از رخوت ابتدای سال حکایت دارد. با فرارسیدن مواعد تسویه فصلی و پایان تمدید مهلتهای مالیاتی ناشی از نااطمینانیها و جنگ، نرخ تحقق اهداف بودجهای که تا پایان شهریورماه ۳۸.۲ درصد بود، در پایان مهرماه به ۴۷ درصد رسید. این رقم برابر با دوره مشابه سال ۱۴۰۴، اما کمتر از عملکرد ۵۸ درصدی سال ۱۴۰۲ بود. در مقابل، بررسی ارزش حقیقی مالیاتها تصویر متفاوتی از عملکرد این بخش ارائه میدهد.
درآمد تعدیلشده با قیمتهای سال ۱۴۰۰ که در سال ۱۴۰۳ به ۲۲۳ همت رسیده بود، در دو سال اخیر روندی نزولی داشته و در هفت ماه نخست سال ۱۴۰۵ به ۱۷۴ همت کاهش یافته است؛ رقمی که حتی از سطح ثبتشده در سال ۱۴۰۱ نیز کمتر است. با وجود این پویایی در بخش درآمد واقعی، وصول ۴۷ درصدی در بازه زمانی ۷ ماهه، تداوم بیشبرآوردی در بودجه را نمایان میکند.
در شرایط افت درآمدهای نفتی و ذخایر شناور، تداوم این شکاف مالیاتی بر کسری بودجه و منابع دولت فشار خواهد آورد.
بررسی عملکرد درآمدهای مالیاتی تا پایان مهرماه ۱۴۰۵ نشان میدهد که پس از ماههای کمتحرک نیمه نخست سال، روند وصول مالیاتها شتاب گرفته است. در پنج ماه نخست سال، تنها ۳۸.۲ درصد از اهداف مالیاتی قانون بودجه محقق شده بود. این روند در پایان شهریور نیز ادامه داشت و مجموع مالیاتهای مستقیم و مالیات کالاها و خدمات، بدون احتساب واردات، به ۱۰۷۶ همت رسید که معادل ۳۸.۲ درصد رقم مصوب بود.
با این حال، در پایان مهرماه نسبت مالیاتهای وصولشده به رقم پیشبینیشده در بودجه به ۴۷ درصد افزایش یافت. این رشد از تسریع پرداختهای مالیاتی در پاییز حکایت دارد، اما بررسی ارزش حقیقی درآمدها تصویر متفاوتی ارائه میکند.
در حالی که نرخ تحقق بودجه در مهرماه بهبود یافته، قدرت خرید درآمدهای مالیاتی نسبت به سال گذشته کاهش پیدا کرده است. این تفاوت نشان میدهد که بهبود عملکرد اسمی وصولیها لزوما به معنای تقویت منابع واقعی دولت نیست.
مقایسه نرخ تحقق درآمدهای مالیاتی در هفت ماه نخست سالهای ۱۴۰۱ تا ۱۴۰۵ نشان میدهد که عملکرد امسال تفاوتی با سال گذشته نداشته است. در سال ۱۴۰۱، حدود ۵۲ درصد از درآمدهای مالیاتی پیشبینیشده در بودجه تا پایان مهرماه وصول شد. این نسبت در سال ۱۴۰۲ به ۵۸ درصد رسید و رکورد پنج سال اخیر را ثبت کرد.
با این حال، نرخ تحقق در سال ۱۴۰۳ به ۵۰ درصد کاهش یافت و در دو سال ۱۴۰۴ و ۱۴۰۵ روی ۴۷ درصد ایستاد. بر مبنای توزیع یکنواخت درآمدها در طول سال، انتظار میرود تا پایان ماه هفتم حدود ۵۸.۳ درصد از منابع پیشبینیشده محقق شده باشد.
بنابراین، عملکرد مهرماه امسال همچنان بیش از ۱۱ واحد درصد با این خط مبنا فاصله دارد. البته درآمدهای مالیاتی در طول سال به صورت یکنواخت وصول نمیشوند و مواعد تسویه فصلی بر روند آنها اثر میگذارند.
با این حال، تکرار نرخ تحقق ۴۷ درصدی برای دومین سال متوالی، بار دیگر مساله بیشبرآوردی منابع در زمان تدوین بودجه را مطرح میکند. به بیان دیگر، بخشی از فاصله میان عملکرد و اهداف بودجهای را باید در واقعبینانه نبودن برآورد درآمدها جستوجو کرد.
تفاوت ارقام اسمی با واقعیت حقیقی وصولیها
افزایش اسمی درآمدهای مالیاتی لزوما به معنای افزایش منابع واقعی دولت نیست. در اقتصادی که با تورم بالا مواجه است، افزایش قیمت کالاها و خدمات میتواند به رشد اسمی مالیات ارزشافزوده و سایر پایههای مالیاتی منجر شود، بدون آنکه قدرت خرید منابع وصولشده به همان نسبت افزایش پیدا کند.
از این رو، تعدیل درآمدهای مالیاتی با شاخص قیمت مصرفکننده و محاسبه آنها بر اساس قیمتهای سال ۱۴۰۰، تصویر دقیقتری از عملکرد دولت ارائه میدهد.
بررسی ارزش حقیقی مالیاتهای وصولشده در ۷ماه نخست سالهای ۱۴۰۱ تا ۱۴۰۵ نشان میدهد که این شاخص پس از یک دوره رشد، در دو سال اخیر با کاهش مواجه شده است. درآمد حقیقی مالیاتی در ۷ماه نخست سال ۱۴۰۱ حدود ۱۸۳ همت بود که در سال ۱۴۰۲ به ۱۹۸ همت رسید.
این روند در سال ۱۴۰۳ نیز ادامه یافت و درآمد حقیقی به ۲۲۳ همت افزایش پیدا کرد. با این حال، در سال ۱۴۰۴ این رقم به ۲۱۲ همت کاهش و در هفت ماه نخست سال جاری به ۱۷۴ همت رسید. به این ترتیب، درآمد حقیقی مالیاتی در سال جاری نسبت به دوره مشابه سال گذشته حدود ۱۸ درصد کاهش یافته است.
همچنین، رقم ثبتشده در سال ۱۴۰۵ حدود ۲۲ درصد کمتر از اوج سال ۱۴۰۳ و حتی پایینتر از سطح سال ۱۴۰۱ قرار دارد. این روند نشان میدهد که افزایش اسمی درآمدهای مالیاتی نتوانسته مانع از کاهش قدرت خرید منابع وصولشده شود.
شتاب مالیاتستانی در مهرماه
افزایش نرخ تحقق درآمدهای مالیاتی از ۳۸.۲درصد در پایان شهریور به ۴۷ درصد در پایان مهرماه، بیش از هر چیز به تحولات تقویم مالیاتی و تسویه تعهدات به تعویقافتاده مربوط میشود. در نیمه نخست سال، وقوع جنگ، آتشبس شکننده و افزایش نااطمینانیهای اقتصادی، فعالیت بخشی از بنگاهها را مختل کرد.
در واکنش به این شرایط، دولت و سازمان امور مالیاتی چندین بار مهلت ارسال فهرستهای حقوق، تسلیم اظهارنامههای عملکرد و پرداخت مالیات مقطوع مؤدیان مشمول تبصره ماده ۱۰۰ را تمدید کردند.
در کنار این اقدامات، بستهای حمایتی به ارزش بیش از ۱۸۰ هزارمیلیارد تومان شامل بخشودگی، تقسیط بدهیها و اجرای ماده ۱۶۵ قانون مالیاتهای مستقیم در نظر گرفته شد تا بخشی از خسارات بنگاهها جبران شود.
این تصمیمات، اگرچه با هدف کاهش فشار بر فعالان اقتصادی اتخاذ شدند، زمان ورود بخشی از درآمدهای مالیاتی به خزانه را به تعویق انداختند. با پایان مهلتهای تمدیدشده در اواخر تابستان، بخشی از تعهدات معوق در مهرماه تسویه شد.
از سوی دیگر، این ماه با موعد پرداخت مالیات بر ارزشافزوده معاملات فصل تابستان همزمان است. مالیات کالاها و خدمات سهم قابلتوجهی از درآمدهای دولت را تشکیل میدهد؛ بهطوریکه در پنج ماه نخست سال نیز از مجموع ۷۹۸ همت مالیات وصولشده، ۳۳۳ همت به این بخش اختصاص داشت.
بنابراین، تسویه مالیات بر ارزشافزوده فصل تابستان نیز در افزایش درآمدهای مهرماه موثر بوده است. تکمیل مراحل اجرای سامانه مؤدیان و پایش تراکنشهای بانکی نیز از دیگر عواملی است که میتواند به شناسایی فعالیتهای اقتصادی و محدود شدن فرار مالیاتی کمک کند.
رئیس سازمان امور مالیاتی کشور نیز در اظهارات خود طی روزهای اخیر، تمدید مهلت انجام تکالیف مالیاتی، استمهال بدهیها و تسهیل بخشودگی جرایم را از جمله اقدامات حمایتی سازمان امور مالیاتی برای بنگاههای آسیبدیده از جنگ عنوان کرده بود.
به گفته او، این حمایتها علاوه بر واحدهایی که بهطور مستقیم از جنگ خسارت دیدهاند، بنگاههای متاثر از پیامدهای غیرمستقیم آن را نیز دربرمیگیرد.
این توضیحات نشان میدهد که سیاست تمدید مهلتها صرفا یک تصمیم اداری نبوده، بلکه بخشی از رویکرد حمایتی دولت در مواجهه با اختلال فعالیتهای اقتصادی محسوب میشده است.
همزمانی اختلال نفتی با کسری منابع مالیاتی
عملکرد نظام مالیاتی را نمیتوان جدا از وضعیت سایر منابع درآمدی دولت بررسی کرد. در شرایطی که افزایش درآمدهای مالیاتی قرار بود بخشی از فشار ناشی از ناپایداری درآمدهای ارزی را جبران کند، صادرات نفت نیز با محدودیتهای بیشتری مواجه شده است.
دادههای دریانوردی و ردیابی نفتکشها از محدود شدن خروج محمولههای نفت خام از مبادی اصلی و افزایش اتکا به ذخایر شناور حکایت دارد. همزمان، تغییر مسیرهای تجاری و افزایش هزینههای انتقال کالا، بر حاشیه سود صادرات غیرنفتی نیز فشار وارد کرده است.
در چنین شرایطی، اهمیت درآمدهای پایدار مالیاتی برای تامین هزینههای دولت افزایش مییابد. با این حال، تحقق ۴۷ درصدی این درآمدها در پایان مهرماه، فاصلهای بیش از ۱۱ واحد درصد با خط مبنای تقویمی دارد.
به این ترتیب، بخشی از منابعی که باید صرف تامین خدمات عمومی، توسعه زیرساختها و پرداخت تعهدات دولت شود، هنوز به خزانه نرسیده است. این مساله در شرایطی که امکان اتکا به درآمدهای نفتی نیز محدودتر شده، میتواند فشار بیشتری بر منابع بودجه وارد کند.
انتقال صورتحساب بودجه به سبد معیشت
فاصله میان هزینههای دولت و درآمدهای تحققیافته، سیاستگذار را در برابر انتخابهایی قرار میدهد که هرکدام هزینههای اقتصادی خاص خود را دارند.
کاهش اعتبارات عمرانی، فروش داراییهای دولتی، انتشار اوراق بدهی یا استفاده مستقیم و غیرمستقیم از منابع پولی، از جمله راهکارهایی است که دولتها برای جبران کسری بودجه به کار میگیرند. با این حال، کاهش مخارج عمرانی به معنای محدود شدن سرمایهگذاری و ظرفیت تولیدی اقتصاد است؛ درحالیکه تامین کسری از مسیر استقراض و منابع بانکی میتواند به افزایش نقدینگی و تورم منجر شود.
اگر شکاف میان درآمدهای مصوب و عملکرد واقعی مالیات در پنج ماه باقیمانده سال از مسیرهای غیر تورمی جبران نشود، احتمال افزایش بدهی و استقراض دولت بیشتر خواهد شد.
در این میان، تامین کسری بودجه از مسیر خلق پول، در نهایت هزینه خود را در قالب تورم به خانوارها تحمیل میکند. تورمی که بیشترین فشار آن بر دوش اقشار کمدرآمد و حقوقبگیران خواهد بود و عملا به نوعی مالیات پنهان از محل کاهش قدرت خرید آنها تبدیل میشود.
بهبود نرخ تحقق درآمدهای مالیاتی در مهرماه، نشانهای از بازگشت تحرک به وصولیهای دولت است، اما کاهش ارزش حقیقی این درآمدها نشان میدهد که این بهبود هنوز به تقویت منابع واقعی منجر نشده است. در واقع، دولت در شرایطی با افزایش نیاز به منابع پایدار مواجه است که قدرت خرید درآمدهای مالیاتی آن نسبت به سال گذشته کاهش یافته است.
با این حال، تا زمانی که برآورد درآمدها در بودجه با ظرفیت واقعی اقتصاد و توان پرداخت مؤدیان تناسب نداشته باشد، بهبود مقطعی وصولیها نمیتواند مانع تداوم کسری ساختاری بودجه و پیامدهای تورمی آن شود.