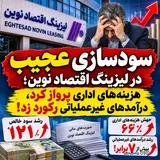
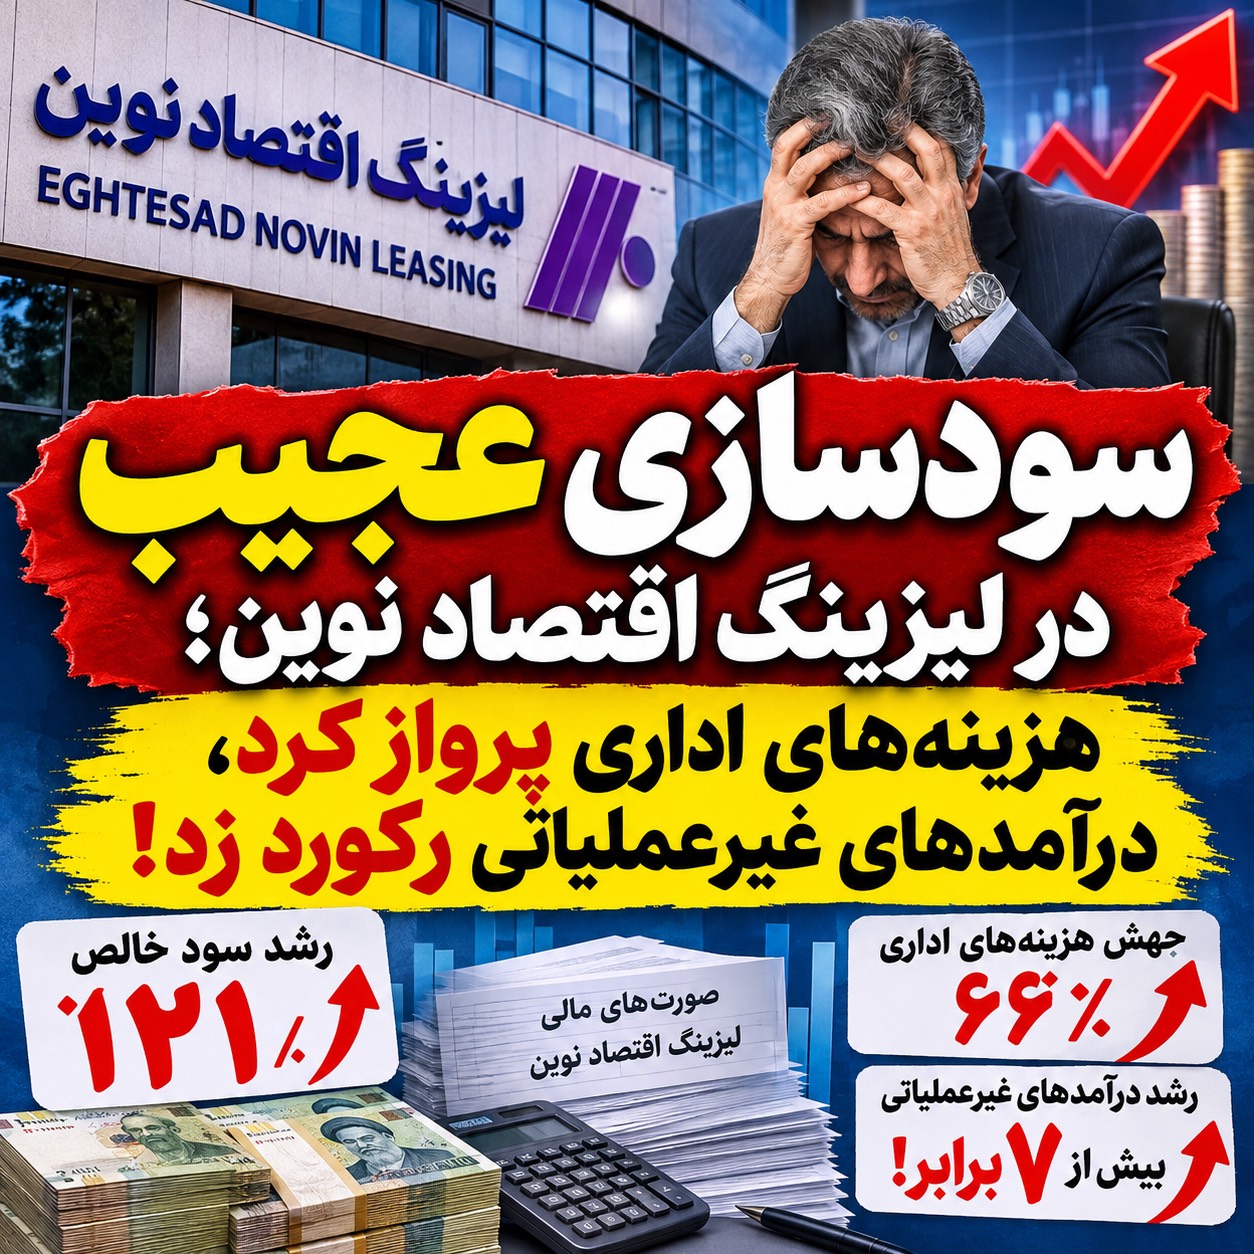
عملکرد ششماهه لیزینگ اقتصاد نوین در حالی از رشد ۱۲۱ درصدی سود خالص حکایت دارد که بررسی جزئیات صورت مالی این شرکت، تصویر متفاوتی از وضعیت عملیاتی آن ترسیم میکند؛ جایی که سود عملیاتی رشد چندانی نداشته، اما هزینههای اداری و عمومی با شتاب افزایش یافته و درآمدهای غیرعملیاتی به یکی از عوامل مهم سودسازی شرکت تبدیل شده است.
به گزارش خبرنگار روزنو،براساس صورت مالی منتشرشده در سامانه کدال، درآمدهای عملیاتی لیزینگ اقتصاد نوین از حدود ۳۳۴٫۶ میلیارد تومان در دوره مشابه سال قبل به ۳۶۳٫۹ میلیارد تومان در دوره جاری رسیده است؛ افزایشی حدود ۹ درصدی که در مقایسه با رشد ۱۲۱ درصدی سود خالص، چندان چشمگیر نیست.
در واقع، آنچه در این گزارش بیش از همه جلب توجه میکند، فاصله میان رشد سود خالص و عملکرد واقعی عملیات شرکت است. سود عملیاتی لیزینگ اقتصاد نوین در این دوره به حدود ۱۹۵٫۶ میلیارد تومان رسیده، درحالیکه این رقم در دوره مشابه سال قبل حدود ۱۸۶٫۸ میلیارد تومان بوده است. به این ترتیب، سود عملیاتی شرکت تنها حدود ۵ درصد رشد کرده؛ رقمی که با جهش سود خالص تناسب چندانی ندارد.
اما ماجرا به همینجا ختم نمیشود. هزینههای فروش، اداری و عمومی شرکت از حدود ۵۷ میلیارد تومان به ۹۴٫۶ میلیارد تومان افزایش یافته است؛ یعنی رشد حدود ۶۶ درصدی. این در حالی است که درآمد عملیاتی شرکت تنها ۹ درصد بیشتر شده است.
چنین اختلافی در سرعت رشد درآمد و هزینه، پرسشهای جدی درباره بهرهوری و انضباط مالی در ساختار مدیریتی شرکت ایجاد میکند. چرا باید هزینههای اداری و عمومی با چنین شتابی افزایش پیدا کند، درحالیکه درآمد حاصل از فعالیت اصلی شرکت رشد محدودی داشته است؟ آیا این افزایش هزینهها به توسعه فعالیتهای شرکت منجر شده یا صرفاً بار بیشتری بر دوش سود عملیاتی گذاشته است؟
درآمدهای غیرعملیاتی؛ موتور پنهان رشد سود؟
یکی دیگر از بخشهای قابل تأمل صورت مالی، رشد چشمگیر درآمدهای غیرعملیاتی و اقلام متفرقه است. این رقم از حدود ۲۵٫۹ میلیارد تومان در دوره مشابه سال گذشته به حدود ۲۱۸٫۹ میلیارد تومان در دوره جاری رسیده است؛ افزایشی بیش از هفتبرابری.
این عدد در کنار سود عملیاتی حدود ۱۹۵٫۶ میلیارد تومانی شرکت، اهمیت ویژهای پیدا میکند. به بیان ساده، درآمدهای غیرعملیاتی ثبتشده در صورت مالی حتی از سود عملیاتی شرکت نیز بیشتر شده است.
همین موضوع، ضرورت شفافسازی درباره منشأ این درآمدها را دوچندان میکند. مدیریت لیزینگ اقتصاد نوین باید توضیح دهد این درآمد قابلتوجه از چه محلی حاصل شده و آیا قرار است در دورههای آینده نیز تکرار شود یا با درآمدی مقطعی و غیرتکرارشونده مواجه هستیم؟
بدون روشن شدن ماهیت این درآمدها، نمیتوان رشد سود خالص را نشانهای قطعی از بهبود عملکرد اقتصادی شرکت دانست.
سود بالا رفت، اما عملکرد عملیاتی چه تغییری کرد؟
براساس اطلاعات صورت مالی، سود خالص شرکت از حدود ۱۷۰٫۴ میلیارد تومان به ۳۷۶٫۳ میلیارد تومان رسیده است؛ رشدی حدود ۱۲۱ درصدی که در نگاه نخست میتواند کارنامهای موفق برای مدیریت شرکت تلقی شود.
اما وقتی درآمد عملیاتی تنها ۹ درصد و سود عملیاتی حدود ۵ درصد رشد کرده، نمیتوان صرفاً با استناد به افزایش سود خالص از عملکرد مدیریت دفاع کرد.
مسئله این است که سهامداران و ذینفعان شرکت باید بدانند این سود از محل توسعه فعالیتهای اصلی لیزینگ به دست آمده یا افزایش درآمدهای خارج از عملیات اصلی نقش تعیینکنندهای در آن داشته است.
در چنین شرایطی، رشد سود خالص اگرچه از منظر حسابداری اتفاق مثبتی است، اما بهتنهایی تضمینکننده پایداری سودآوری در آینده نیست.
مدیریت لیزینگ اقتصاد نوین پاسخ دهد
آنچه از صورت مالی ششماهه لیزینگ اقتصاد نوین به چشم میآید، یک تناقض قابل تأمل است: سود خالص بیش از دو برابر شده، اما عملیات اصلی شرکت تقریباً درجا زده است؛ هزینههای اداری و عمومی ۶۶ درصد افزایش یافته و درآمدهای غیرعملیاتی نیز جهشی بیش از هفتبرابری داشتهاند.
به گزارش روزنو،در این میان، انتظار میرود مدیران شرکت بهجای تمرکز صرف بر رشد سود خالص، درباره کیفیت این سود و دلایل افزایش هزینهها توضیح دهند.
پرسش اصلی همچنان پابرجاست: لیزینگ اقتصاد نوین از محل فعالیت اصلی خود سود ساخته یا بخش مهمی از رشد سودآوری این دوره، نتیجه درآمدهایی بوده که استمرار آنها هنوز مشخص نیست؟
صورتهای مالی فقط به اعلام سود و زیان محدود نمیشوند؛ آنچه اهمیت دارد، کیفیت سود، منشأ درآمد و توانایی شرکت برای تکرار عملکرد مثبت در دورههای آینده است. موضوعی که در گزارش ششماهه لیزینگ اقتصاد نوین بیش از هر چیز نیازمند شفافسازی است.