جریان صادرات نفتخام کشورهای خلیجفارس پس از سقوط شدید در ماههای نخست جنگ آمریکا علیه ایران، بار دیگر به سطح پیش از بحران نزدیک شده است. بازگشتی که اگرچه بهمعنای عادیشدن رفتوآمد نفتکشها در تنگه هرمز نیست، اما افزایش قیمت جهانی نفت، جهش نرخ حملونقل و حق بیمه نفتکشها، تجارت نفت در خلیجفارس را به بازاری پرخطر، اما درعینحال سودآور تبدیل کرده است؛ بازاری که غولهای نفتی و بازرگانان بینالمللی خود را با قواعد تازه آن وفق دادهاند ولی جای ایران در رفتوآمد نفتکشها خالی است.
تیرماه امسال دوهفته بعد از امضای تفاهمنامه اسلامآباد، محمدباقر قالیباف، مذاکرهکننده ارشد ایران در نشست اسلامآباد در یک گفتوگوی تلویزیونی گفته بود که «نباید تنگه هرمز را به ضد خود تبدیل کنیم.» او همچنین گفته بود که ایران باید امنیت تنگه را افزایش دهد و حتی زمینه کاهش هزینه بیمه کشتیها را فراهم کند. اظهاراتی که انتقادهای زیادی را از سوی گروه پایداری علیه او درپی داشت. چهارماه بعد از هشدار قالیباف، باوجود افزایش چندبرابری حق بیمه نفتکشها، بخش بزرگی از صادرات همسایگان به بازار جهانی نفت، اهمیت اقتصادی آن هشدار را آشکارتر کرده است. دادههای تازه صادرات نفت خلیجفارس نشان میدهد کشورهای منطقه بخش بزرگی از افت صادرات ناشی از اختلال در هرمز را جبران کردهاند و گویا تنها ایران است که نفتی صادر نمیکند.
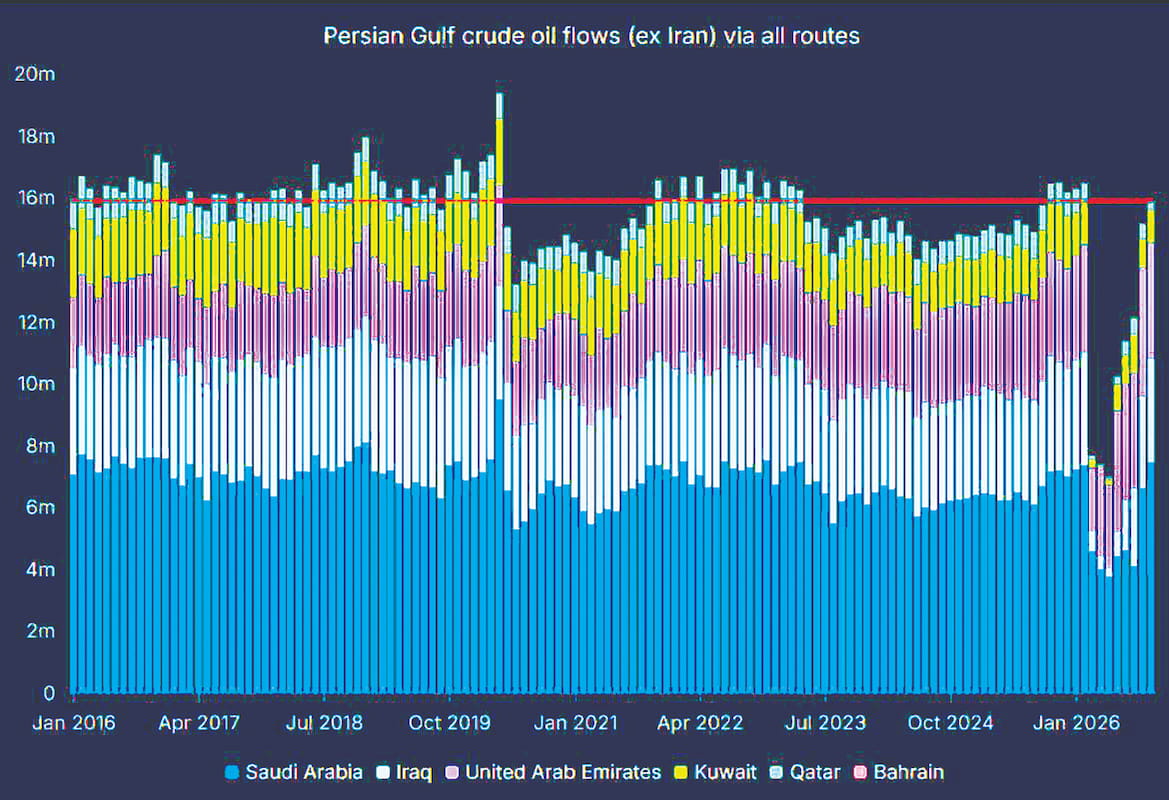
جدولی از تجارت نفت برپایه دادههای ورتکسا ازسوی خاویر بلاس، ستوننویس بلومبرگ بهروشنی نشان میدهد که جریان نفت خام ششکشور منطقه در پایان اکتبر نزدیک به ۱۶میلیون بشکه در روز رسیده است. البته بخشی از این نفت از مسیرهایی صادر میشود که تنگه هرمز را دور میزنند و بخشی دیگر با استفاده از نفتکشهای واسطه و جابهجایی محمولهها در دریا به بازار میرسد.
گزارشها از افزایش سود شرکتهای بزرگ نفتی، ابهام دیگری را نیز پیشروی بازار انرژی قرار داده است؛ اینکه آیا تداوم وضعیت نه جنگ و نه توافق، برای برخی بازیگران بازار نفت سودآورتر از پایان بحران نیست؟
گزارش رویترز این فرضیه را پررنگتر میکند. پنجغول بزرگ نفتی غرب در سهماهه سوم سال جاری میلادی در مجموع ۵۶میلیارددلار سود خالص به دست آوردهاند، درآمدی که بخش مهمی از آن حاصل افزایش قیمت نفت، جهش حاشیه سود پالایشگاهها و رونق تجارت انرژی در شرایط جنگی بوده است. با چنین سودهایی، بهنظر میرسد بازگشت ثبات و کاهش قیمت نفت با منافع کوتاهمدت همه شرکتها همخوانی ندارد.
بازگشت نفت همسایگان به بازار جهانی
خاویر بلاس، تحلیلگر بازار انرژی و ستوننویس بلومبرگ، با انتشار نموداری از دادههای ورتکسا، جریان ماهانه نفت خام عربستانسعودی، عراق، اماراتمتحدهعربی، کویت، قطر و بحرین را از ژانویه ۲۰۱۶ تا اکتبر ۲۰۲۶ به تصویر کشیده است. این نمودار نشان میدهد که صادرات نفت این کشورها در بیشتر ماههای دهه گذشته بین ۱۵ تا ۱۷میلیون بشکه در روز نوسان داشته و در مقاطعی از ۱۸میلیون بشکه نیز فراتر رفته است. با آغاز جنگ در پایان فوریه ۲۰۲۶، جریان صادرات بهشدت کاهش یافت و در ماههای نخست بحران به کمتر از نصف برخی سطوح پیشین رسید، اما ستونهای پایانی نمودار نشان میدهد که صادرکنندگان منطقه توانستهاند بخش بزرگی از نفت خود را دوباره به بازار جهانی برسانند. گزارش شرکت کپلر هم این روند را تایید میکند. براساس دادههای این شرکت، صادرات نفت خام کشورهای خلیجفارس بهجز ایران در سپتامبر به دستکم ۵/۱۶میلیون بشکه در روز رسید؛ حجمی که با میانگین پیش از جنگ برابری میکرد. با این تفاوت که پیش از جنگ حدود ۸۳درصد این نفت از هرمز عبور میکرد، اما در سپتامبر سهم عبور مستقیم از تنگه به ۶۰درصد کاهش یافت. درمقابل، ۲۳درصد از پایانههای دریای عمان و ۱۷درصد از مسیر دریای سرخ صادر شد. بهبیان دیگر، اکنون حدود ۴۰درصد نفت خام این کشورها از مسیرهایی صادر میشود که به عبور از تنگه هرمز نیاز ندارند؛ سهمی که پیش از جنگ تنها ۱۷درصد بود.
نفت ایران پشت محاصره
در حالی که صادرات کشورهای منطقه بهبود یافته، وضعیت ایران متفاوت است. رویترز در سیزدهماکتبر با استناد به اطلاعات ورتکسا گزارش داد که صادرات دریایی نفت خام ایران از هفته دوم سپتامبر به صفر رسیده است. این رقم در ابتدای همان ماه، براساس میانگین ۱۴روزه، حدود ۲۳۰هزار بشکه در روز بود. کپلر نیز در گزارش ۲۲اکتبر اعلام کرد که آخرین محمولههای نفت خام و میعانات ایران در خارج از محدوده محاصره، در چین تخلیه شدهاند و موجودی نفت ایران روی آب در خارج از این محدوده به صفر رسیده است. برآورد این شرکت نشان میدهد حدود ۴۳میلیون بشکه نفت همچنان در محدوده محاصره گرفتار مانده و ایران از ۲۵ آگوست تاکنون محموله تازهای از نفت خام و میعانات بارگیری نکرده است. در دوره کوتاه اجرای تفاهمنامه اسلامآباد، شرایط متفاوتی بر صادرات نفت ایران حاکم بود. مسعود پزشکیان، رییسجمهور پیشتر اعلام کرده بود که ایران در زمان اجرای تفاهمنامه، نزدیک به ۹۰میلیون بشکه نفت صادر کرده است. تسنیم نیز در تیرماه بهنقل از تانکرترکرز، صادرات بیش از ۸۰میلیون بشکه نفت خام و فرآوردههای نفتی در ۲۶روز پس از تفاهمنامه را گزارش کرده بود. البته بخشی از این محمولهها نفتی بود که پیش از آن در ذخایر انباشته شده بود و این ارقام را نباید با تولید روزانه نفت ایران یکسان دانست.
تفاوت میان آن دوره و وضعیت کنونی نشان میدهد که باز بودن مسیر صادرات چه اندازه برای درآمدهای نفتی کشور اهمیت دارد. کپلر هشدار داده که با ادامه محاصره و تخلیه آخرین محمولههای پیشین، درآمد حاصل از فروش نفت ایران ممکن است تا میانه دسامبر به صفر نزدیک شود.
سود جنگ در جیب غولهای نفتی و کشتیرانی
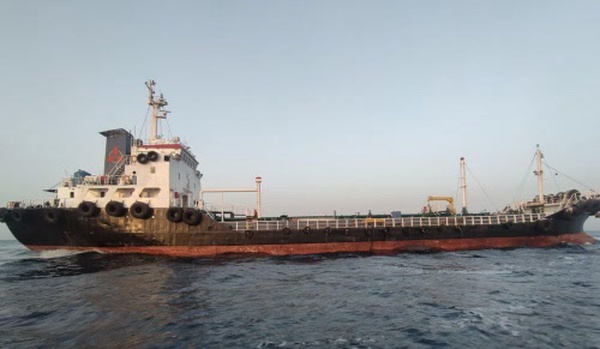
بررسیها نشان میدهد که افزایش خطر حمل نفت از خلیجفارس، برخلاف تصور اولیه، به توقف کامل تجارت در این منطقه منجر نشده است. شرکتهای بزرگ نفتی، بازرگانان بینالمللی نفت و مالکان نفتکشها بهتدریج خود را با شرایط تازه بازار وفق دادهاند. افزایش قیمت نفت و فرآوردههای نفتی، کمبود کشتی و جهش نرخ حملونقل باعث شده است که سود برخی از این شرکتها افزایش پیدا کند. تا جایی که برای بخشی از فعالان بازار، درآمد بالای یک سفر میتواند هزینه بیمه و خطر فعالیت در منطقه جنگی را توجیه کند.
بازار بیمه دریایی نیز با تغییر بزرگی روبهرو شده است. براساس گزارش موسسه بیمهای مارش، پیش از جنگ حق بیمه اضافی خطر جنگ برای عبور از هرمز حدود ۲۵/۰درصد ارزش کشتی بود حال آنکه این رقم در تیرماه به ۵/۷ تا ۱۰درصد رسیده است.
در واقع هزینه پوشش خطر جنگ برای نفتکشی به ارزش ۱۰۰میلیوندلار، از حدود ۲۵۰هزاردلار پیش از جنگ به ۵/۷ تا ۱۰میلیوندلار افزایش یافت. مدیر شرکت ملی نفت امارات (ENOC) گفته است که بیمه محموله در برخی موارد به ۵ تا ۶درصد ارزش نفت رسیده و مجموع هزینههای اضافی عبور یک محموله از منطقه ممکن است به ۱۰ تا ۲۰میلیوندلار برسد هرچند افزایش حق بیمه بهمعنای افزایش مشابه سود خالص بیمهگران نیست، چه آنکه خسارتهای جنگی و هزینه بیمه اتکایی نیز بالا رفته، با این حال سود مالکان نفتکشها در این میان قابلتوجه است.
آژانس بینالمللی انرژی گزارش داده که نرخ اجاره نفتکشهای بسیار بزرگ در مسیر خلیجفارس به آسیا در اکتبر از روزانه ۳/۱میلیوندلار فراتر رفته است. موسسه مالی لایت هاوس کانتون نیز در بررسی بازار سپتامبر برآورد کرده که یک نفتکش حامل ۲میلیون بشکه نفت در مسیر دریای عمان به چین، میتواند در یک سفر حدود ۱۷ تا ۲۰میلیوندلار سود پیش از بهره، مالیات و استهلاک ایجاد کند. این رقم معادل ۱۲ تا ۱۷درصد ارزش یک نفتکش دستدوم است. در صورت تداوم چنین نرخهایی، درآمد عملیاتی حدود شش تا هشتسفر مشابه میتواند با قیمت خرید کشتی برابری کند هرچند هزینههای مالی، بیمه و تغییر نرخ حمل بر بازده نهایی اثر میگذارد.
سود بزرگ دیگر مربوط به غولهای نفتی است. اکسونموبیل در سهماهه سوم سال ۲۰۲۶ حدود ۴/۱۵ میلیارددلار سود خالص ثبت کرد؛ بیش از دوبرابر دوره مشابه سال گذشته. سود خالص شورون نیز در همین دوره به ۹/۹میلیارددلار رسید در حالی که سال گذشته ۵/۳میلیارددلار بود. ویتول، بزرگترین شرکت مستقل تجارت نفت جهان نیز طبق گزارش بلومبرگ در سهماهه نخست امسال حدود ۲ میلیارددلار سود به دست آورد. شرکت ترافیگورا هم در ششماه منتهی به مارس، سود خالص ۱/۴میلیارددلاری ثبت کرده است.
این ارقام نشان میدهد که جنگ و اختلال در مسیرهای انرژی، در کنار هزینههای سنگین برای کشورهای مصرفکننده، فرصتهای تازهای برای شرکتهای بزرگ نفتی و کشتیرانی ایجاد کرده است.
باوجود مخاطرات عبور از تنگه و حملات سپاه به نفتکشهایی که قانون بسته بودن تنگه را رعایت نمیکنند، شرکتهای نفتی خطرات را به جان میخرند، زیرا افزایش قیمت، جهش نرخ حمل و سود ناشی از کمبود عرضه، انگیزه اقتصادی ادامه فعالیت را تقویت کرده است.
حالا منطق بازار بهروشنی نشان داده که هرچه بحران هرمز طولانیتر میشود، بازار جهانی بیشتر به سازوکارهای پرهزینه، اما سودآور تازه عادت میکند، وضعیتی که میتواند بهتدریج از اثرگذاری اقتصادی محدودیت تردد در این آبراه بکاهد.
اهرمی که نباید علیه خودمان باشد
اگرچه تنگه هرمز هنوز یکی از مهمترین گذرگاههای انرژی جهان است و اختلال در آن میتواند بازار جهانی نفت را با شوک روبهرو کند، با این حال، دادههای هشتماه گذشته نشان میدهد که اثر اقتصادی بستهماندن تنگه برای صادرکنندگان منطقه یکسان نیست. به نظر میرسد در سایه این تنشها کشورهای منطقه از تجارت تازه بیبهره نبودهاند. در چنین شرایطی، هشدار تیرماه محمدباقر قالیباف درباره تبدیلنشدن تنگه هرمز به عاملی علیه منافع ایران، معنای اقتصادی روشنتری پیدا کرده است. بازاری که در ماههای نخست جنگ با توقف عبور نفتکشها شوکه شده بود، اکنون راههای تازهای برای تامین نفت پیدا کرده است.
هرچند این روشهای تازه پرهزینه و آسیبپذیرند، اما ادامه این وضعیت برای ایران، در مقایسه با صادرکنندگان دیگر منطقه، سنگینتر شده است، زیرا حالا گزارشها بهروشنی نشان میدهد که باوجود ادامه ناامنی در تنگه هرمز، انگیزه اقتصادی برخی بازیگران برای حفظ شرایط موجود، تقویت شده تا جایی که حتی در سناریوی بدبینانه، زمینه اثرگذاری آنها بر تصمیمهای سیاسی از مسیر لابیهای اقتصادی را فراهم میکند.
کارشناسان انرژی بر این باورند که این تجارت پرسود باعث شکلگیری منافعی تازه در دل بحران هرمز شده که با طولانیشدن وضعیت موجود میتواند به عاملی اثرگذار در اقتصاد سیاسی جنگ تبدیل شود، در حالی که هزینه ادامه این شرایط برای ایران و درآمدهای نفتی کشور رو به افزایش است.
در حالی که بستهماندن تنگه برای مردم دنیا هزینههای سنگین تورم داشته و پیامد آن اعتراضها در کشورهای اروپایی و نتایج انتخابات آمریکاست، اما جیب غولهای نفتی را پرپول کرده و البته سنگینترین پیامد آن هم متوجه صادرات نفت ایران شده است.