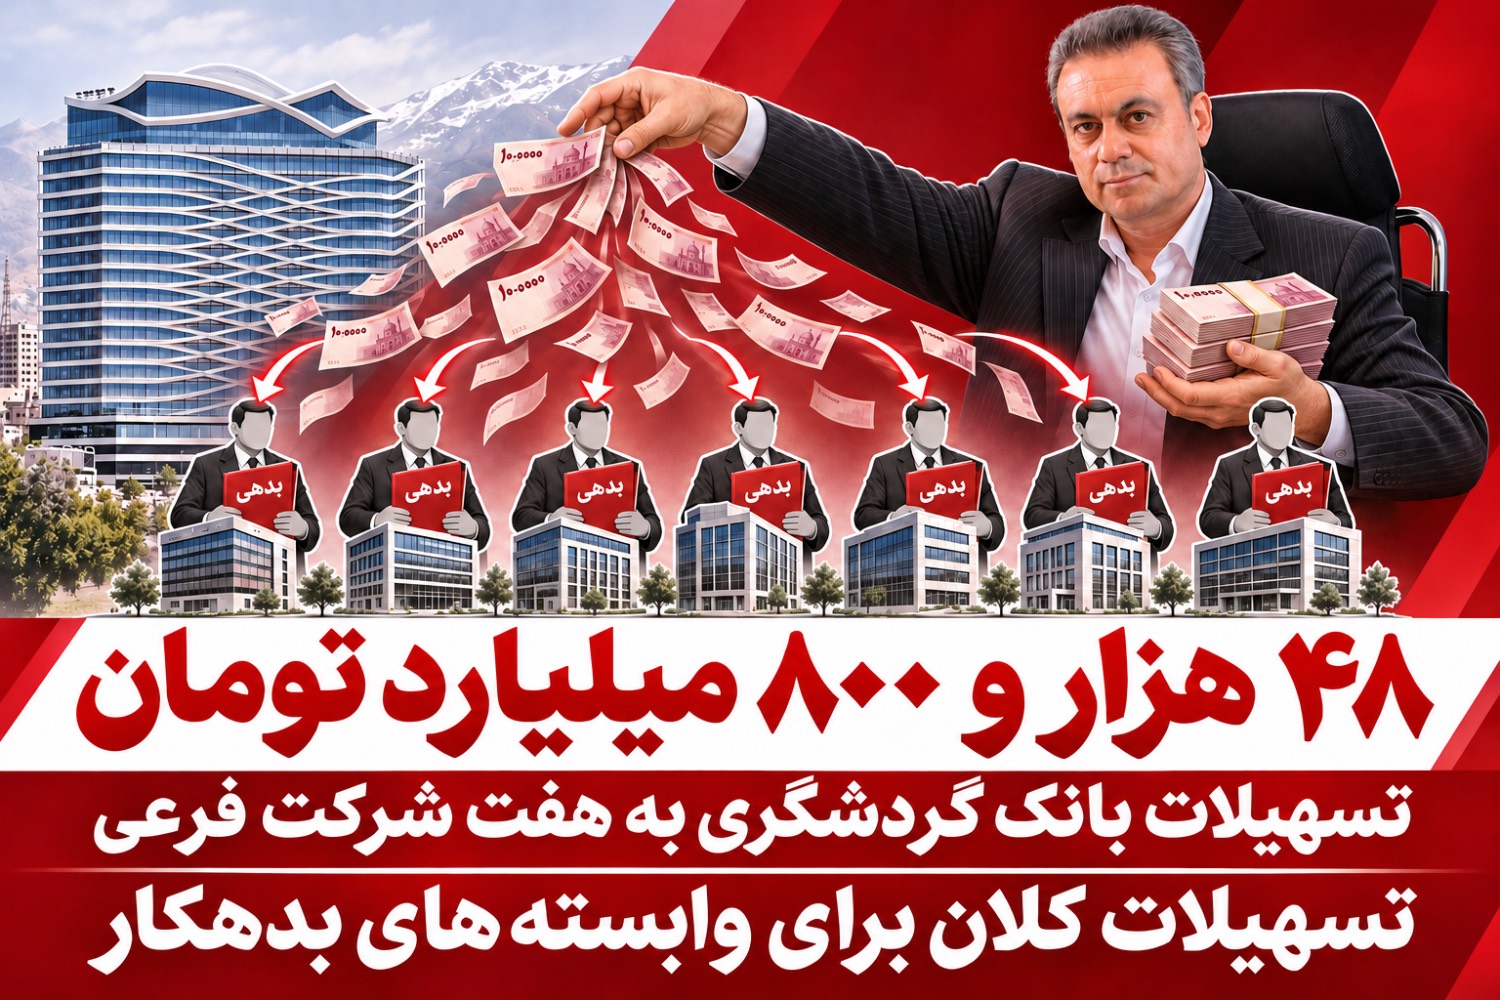
گزارش دیوان محاسبات درباره تسهیلات اشخاص مرتبط بانک گردشگری، پرسشی جدی پیش روی مدیران این بانک قرار میدهد: چگونه ۴۸٫۸ هزار میلیارد تومان از تسهیلات اشخاص مرتبط در اختیار تنها هفت شرکت فرعی و وابسته قرار گرفته که همگی دارای بدهی غیرجاری هستند و برای وصول مطالبات آنها چه اقدام مؤثری انجام شده است؟
بر اساس اطلاعات ارائهشده دیوان محاسبات، مانده تسهیلات بانک گردشگری به اشخاص مرتبط تا پایان شهریور ۱۴۰۵ از ۵۸٫۲ همت فراتر رفته است. از این مبلغ، ۴۸٫۸ همت، معادل حدود ۸۴ درصد، به هفت شرکت فرعی و وابسته اختصاص دارد؛ تمرکزی چشمگیر که کیفیت اعتبارسنجی، نحوه تصویب تسهیلات و نظارت بر بازپرداخت را زیر سؤال میبرد.
به گزارش خبرنگار روزنو، این هفت شرکت عبارتاند از توسعه فرآوری صنایع و معادن ماهان سیرجان، سرمایهگذاری و انبوهسازی پارس میکا کیش، گروه توسعه انرژی نفت و گاز لاوان، گسترش فولاد شهریار، مدیریت مهندسی هموطا، نگین افق نیایش و الماس شهرزاد شرق.
اعتبارسنجی چه نتیجهای داشته است؟
وقتی تمام دریافتکنندگان عمده این تسهیلات دارای بدهی غیرجاری معرفی میشوند، مدیران بانک باید توضیح دهند توان بازپرداخت آنها چگونه ارزیابی شده است. چه بررسی مستقلی درباره درآمد، تعهدات و وضعیت مالی این شرکتها انجام شده و چه تضمینی وجود داشته که منابع پرداختی در موعد مقرر بازگردد؟
ارتباط مالکیتی و مدیریتی با بانک، نباید جای ارزیابی مستقل توان بازپرداخت را بگیرد. مسئله اصلی نیز همینجاست: آیا تصمیمهای اعتباری بر مبنای منافع بانک و قابلیت وصول اتخاذ شده یا ملاحظات درونگروهی بر آن اثر گذاشته است؟ پاسخ به این پرسش به انتشار مستندات و بررسی نهاد ناظر نیاز دارد.
۴۸٫۸ همت تسهیلات؛ چه میزان غیرجاری است؟
در بررسی این پرونده باید یک تفکیک اساسی رعایت شود: ۴۸٫۸ همت، مانده تسهیلات این هفت شرکت است و نمیتوان بدون جزئیات، تمام آن را بدهی غیرجاری اعلام کرد. داشتن بدهی غیرجاری نیز الزاماً به معنای معوق بودن کل تسهیلات هر شرکت نیست.
بانک گردشگری باید مانده تسهیلات، مبلغ بدهی غیرجاری، مدت تأخیر و وضعیت بازپرداخت هر شرکت را جداگانه اعلام کند. بدون این تفکیک، ابعاد واقعی ریسک و عملکرد بانک در وصول مطالبات روشن نمیشود.
پیگیری وصول کجاست؟
پرسش اصلی از مدیران بانک گردشگری، نتیجه اقدامات برای بازگرداندن منابع است. چه میزان از بدهی غیرجاری این شرکتها وصول شده؟ چه بخشی امهال شده و برای چه میزان از مطالبات، اجرای وثایق یا پیگیری حقوقی در دستور کار قرار گرفته است؟
اگر امهال انجام شده، بانک باید توضیح دهد چه تغییری در توان بازپرداخت بدهکاران ایجاد شده است. همچنین باید روشن شود آیا پس از غیرجاری شدن بدهی، تسهیلات تازهای به این شرکتها پرداخت شده و در صورت پرداخت، مبنای تصمیم چه بوده است.
اطلاعات موجود برای اثبات نبود پیگیری کافی نیست؛ اما مدیران موظفاند نتیجه پیگیری را قابل ارزیابی کنند. معیار، تعداد مکاتبات و جلسات نیست؛ مبلغ وصولشده و زمانبندی معتبر بازگشت باقیمانده منابع است.
وثایق روی کاغذ یا پشتوانه قابل وصول؟
در چنین پروندهای، اعلام وجود وثیقه پاسخ کامل محسوب نمیشود. بانک باید مشخص کند تضمینهای دریافتی چه ارزشی دارند، آخرین ارزیابی آنها چه زمانی انجام شده و تبدیل آنها به وجه نقد با چه موانعی روبهروست.
اگر وصول مطالبات به فروش داراییهایی وابسته باشد که نقدشوندگی پایینی دارند یا با اختلاف حقوقی مواجهاند، بازگشت منابع میتواند طولانی شود. از همین رو، کیفیت وثایق باید همراه با امکان عملی وصول بررسی شود.
بانک مرکزی نتیجه نظارت را اعلام کند
بانک مرکزی باید درباره رعایت حدود تسهیلات اشخاص مرتبط، تشریفات تصویب، شرایط تمدید و امهال و کفایت تضمینها توضیح دهد. بزرگی ارقام بهتنهایی اثبات تخلف نیست؛ اما تمرکز ۸۴ درصدی تسهیلات اشخاص مرتبط در هفت شرکت دارای بدهی غیرجاری، ضرورت بررسی دقیق و اعلام نتیجه را برجسته میکند.
مدیران بانک گردشگری باید کارنامهای روشن ارائه کنند: از تسهیلات ۴۸٫۸ همتی این هفت شرکت، چه میزان غیرجاری شده، چه مبلغی وصول شده و برای بازگشت باقیمانده چه برنامهای وجود دارد؟ منابع بانک با وعده و تمدید سررسید صیانت نمیشود؛ پاسخگویی باید با نتیجه قابل سنجش همراه باشد.