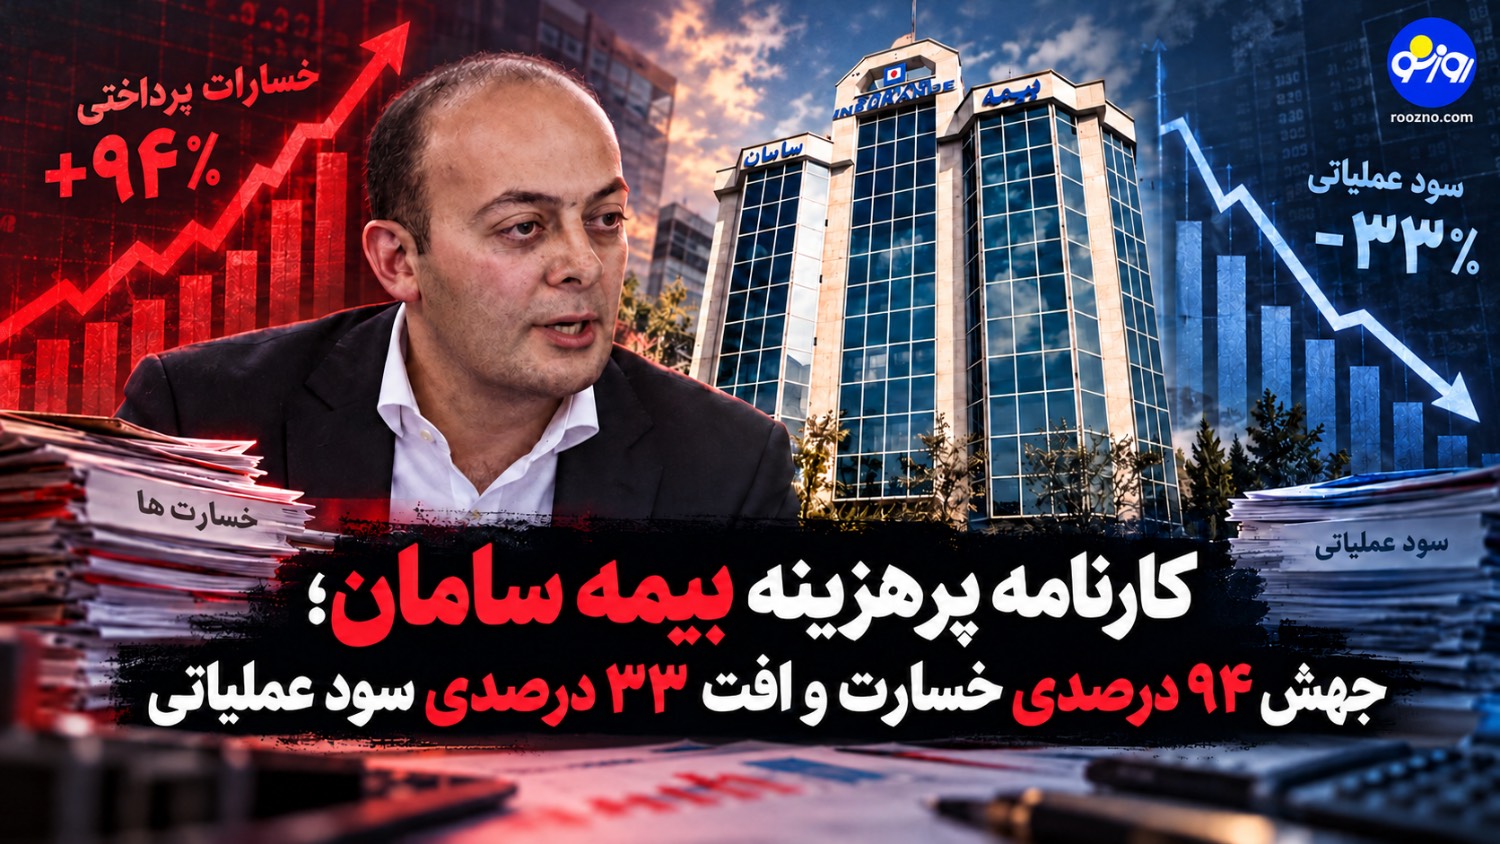
صورت مالی ششماهه بیمه سامان از افزایش قابل توجه درآمدهای بیمهای این شرکت حکایت دارد، اما پشت این رشد، نشانههایی از فشار بر سودآوری دیده میشود. در حالی که درآمدهای بیمهای شرکت در نیمه نخست سال ۱۴۰۵ نسبت به دوره مشابه سال قبل ۷۳ درصد افزایش یافته، سود عملیاتی آن ۳۳ درصد کاهش پیدا کرده است.
به گزارش خبرنگار روزنو، بررسی صورت سود و زیان بیمه سامان نشان میدهد رشد سریع خسارتهای پرداختی، افزایش هزینههای اداری و سایر هزینههای عملیاتی، بخش مهمی از افزایش درآمد شرکت را تحت تأثیر قرار داده است. وضعیتی که این پرسش را پیش روی مدیران بیمه سامان میگذارد: چرا رشد درآمدها به بهبود سود عملیاتی منجر نشده است؟
جهش ۹۴ درصدی خسارت خالص
یکی از مهمترین نقاط ضعف عملکرد بیمه سامان، رشد شتابان خسارت و مزایای پرداختی خالص است. این رقم از حدود ۳ هزار و ۷۸۲ میلیارد تومان در نیمه نخست سال ۱۴۰۴ به حدود ۷ هزار و ۳۲۰ میلیارد تومان در دوره مشابه سال ۱۴۰۵ رسیده؛ افزایشی نزدیک به ۹۴ درصد.
این در حالی است که حق بیمه خالص شرکت در همین مدت حدود ۵۹ درصد رشد کرده است. به بیان دیگر، سرعت افزایش خسارت خالص بهمراتب بیشتر از رشد حق بیمهای بوده که برای شرکت باقی مانده است.
نسبت ساده خسارت پرداختی خالص به حق بیمه خالص نیز از حدود ۷۰ درصد در ششماهه نخست سال گذشته به حدود ۸۵ درصد در دوره جاری رسیده است. هرچند این نسبت بهتنهایی معادل نسبت خسارت فنی شرکت نیست، افزایش آن نشان میدهد فشار خسارتهای پرداختی بر درآمد حق بیمه بیشتر شده است.
سهم کمتر بیمهگران اتکایی از خسارتها
در کنار رشد خسارتها، سهم بیمهگران اتکایی از خسارتهای پرداختی کاهش یافته است. این سهم از حدود هزار و ۵۱۰ میلیارد تومان در نیمه نخست ۱۴۰۴ به حدود هزار و ۴۰ میلیارد تومان در دوره مشابه ۱۴۰۵ رسیده و حدود ۳۱ درصد کاهش داشته است.
همزمان، خسارت ناخالص شرکت نزدیک به ۵۸ درصد افزایش یافته است. نتیجه این تغییرات، افزایش بار خسارت خالص بر صورت سود و زیان بیمه سامان بوده است.
مدیران شرکت باید توضیح دهند علت کاهش سهم اتکایی از خسارتها چیست و آیا تغییر در ترکیب قراردادها یا پوششهای اتکایی در آن نقش داشته است؟ پاسخ به این پرسش نیازمند بررسی جزئیات قراردادها و یادداشتهای صورت مالی است.
افت سود عملیاتی با وجود رشد درآمد
کل درآمدهای بیمهای سامان از حدود ۶ هزار و ۷۶ میلیارد تومان در ششماهه نخست سال گذشته به حدود ۱۰ هزار و ۵۲۱ میلیارد تومان در نیمه نخست امسال رسیده است. با وجود این رشد ۷۳ درصدی، سود عملیاتی شرکت مسیر معکوسی را طی کرده است.
سود عملیاتی بیمه سامان از حدود ۳۱۵ میلیارد تومان به حدود ۲۱۱ میلیارد تومان کاهش یافته؛ یعنی حدود ۳۳ درصد افت کرده است.
این فاصله میان رشد درآمد و کاهش سود، کیفیت رشد شرکت را زیر سؤال میبرد. افزایش فروش بیمهنامه زمانی میتواند برای سهامداران ارزشآفرین باشد که شرکت بتواند خسارتها و هزینههای مرتبط را نیز کنترل کند.
افزایش هزینههای اداری و عملیاتی
هزینههای اداری و عمومی بیمه سامان از حدود ۸۵۳ میلیارد تومان در نیمه نخست سال ۱۴۰۴ به حدود هزار و ۱۸۹ میلیارد تومان در مدت مشابه سال جاری رسیده است؛ افزایشی حدود ۳۹ درصدی.
در کنار آن، خالص سایر درآمدها و هزینههای عملیاتی نیز از هزینهای حدود ۱۱۷ میلیارد تومان به حدود ۲۷۷ میلیارد تومان افزایش یافته است؛ یعنی رشدی حدود ۱۳۸ درصد.
هزینههای مالی شرکت نیز از حدود ۶۳ میلیارد تومان به حدود ۹۹ میلیارد تومان رسیده و نزدیک به ۵۷ درصد افزایش یافته است. مجموعه این هزینهها در شرایطی بر سود شرکت فشار وارد کرده که خسارتهای خالص نیز با شتاب بالایی در حال افزایش بودهاند.
کاهش سود سهامداران زیر سایه رشد درآمدها
حاصل عملکرد ششماهه بیمه سامان، ثبت حدود ۳۰۵ میلیارد تومان سود خالص بوده؛ رقمی که نسبت به سود خالص حدود ۳۳۷ میلیارد تومانی دوره مشابه سال گذشته نزدیک به ۹ درصد کاهش نشان میدهد.
سود خالص هر سهم نیز از ۲۸۰ ریال به ۲۵۴ ریال رسیده است. بنابراین سهامداران با وجود رشد قابل توجه درآمدهای بیمهای، شاهد کاهش سود هر سهم بودهاند.
در این میان، خالص سایر درآمدها و هزینههای غیرعملیاتی شرکت از حدود ۱۰۶ میلیارد تومان به حدود ۲۱۵ میلیارد تومان افزایش یافته و به حفظ سودآوری کمک کرده است. با این حال، بدون بررسی جزئیات این درآمدها نمیتوان درباره تکرارپذیری آنها قضاوت کرد.
مطالبه پاسخگویی از مدیران بیمه سامان
به گزارش روزنو،صورت مالی بیمه سامان نشان میدهد رشد حق بیمه و درآمدهای بیمهای بهتنهایی برای ارزیابی عملکرد شرکت کافی نیست. افزایش ۹۴ درصدی خسارت خالص، افت ۳۳ درصدی سود عملیاتی و کاهش سود هر سهم، ضرورت بررسی دقیقتر کیفیت پرتفوی بیمهای، پوششهای اتکایی و ساختار هزینهها را پررنگ میکند.
اکنون انتظار میرود مدیران بیمه سامان توضیح دهند چه عواملی موجب رشد سریع خسارتها و افت سود عملیاتی شده و چه برنامهای برای کنترل هزینهها و بهبود سودآوری شرکت در نیمه دوم سال دارند؟