صورتهای مالی گروه شستا از فرسایش مستمر سودآوری این مجموعه پرده برمیدارد؛ حاشیه سود عملیاتی و خالص در سال مالی منتهی به خرداد ۱۴۰۵ به کمتر از نصف ارقام سال ۱۴۰۲ رسیده است. این اعداد، فاصله میان حجم درآمد و توان واقعی سودسازی را نشان میدهند و عملکرد مدیریت میثم سعیدی را در برابر مطالبهای جدی برای پاسخگویی قرار میدهند.
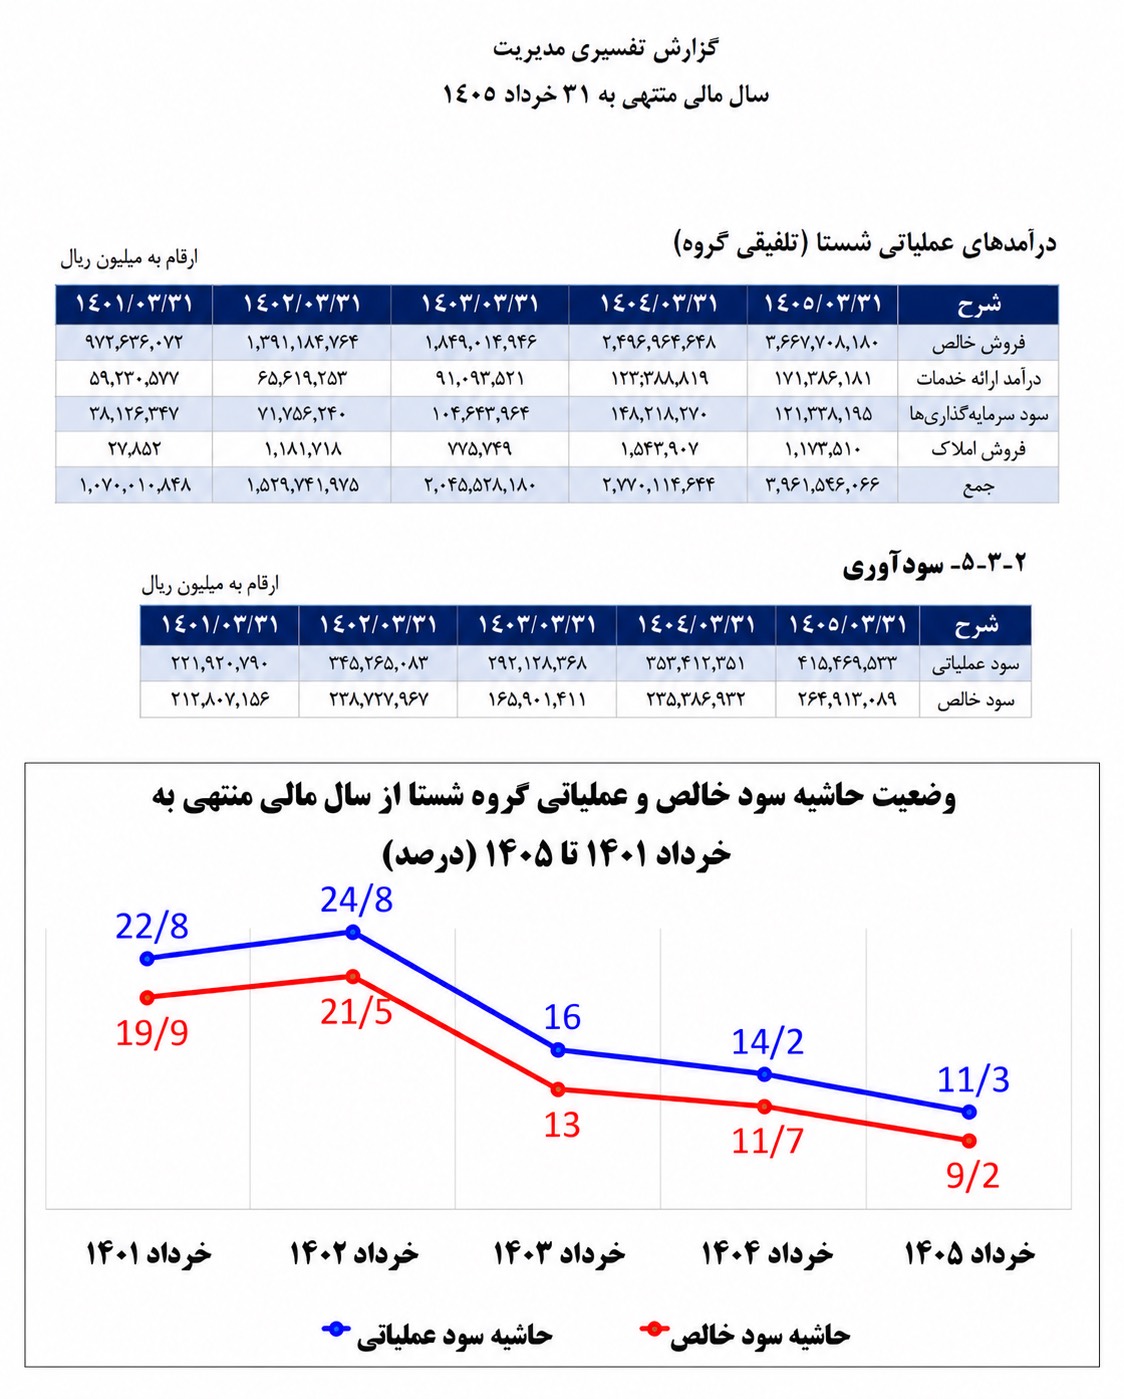
به گزارش خبرنگار روزنو، براساس اطلاعات درجشده در گزارش تفسیری مدیریت همراه صورتهای مالی، حاشیه سود عملیاتی گروه شستا از ۲۲٫۸ درصد در سال ۱۴۰۱ به ۲۴٫۸ درصد در سال ۱۴۰۲ رسیده، اما پس از آن وارد مسیر نزولی شده است؛ ۱۶ درصد در سال ۱۴۰۳، ۱۴٫۲ درصد در سال ۱۴۰۴ و سرانجام ۱۱٫۳ درصد در سال مالی منتهی به خرداد ۱۴۰۵.
معنای این ارقام روشن است: شستا که در سال ۱۴۰۲ از هر ۱۰۰ تومان درآمد نزدیک به ۲۵ تومان سود عملیاتی کسب میکرد، در سال مالی ۱۴۰۵ فقط حدود ۱۱ تومان سود عملیاتی به دست آورده است. کاهش ۱۳٫۵ واحد درصدی این شاخص، معادل افت حدود ۵۴ درصدی حاشیه سود عملیاتی است؛ افتی که ضرورت بررسی کنترل هزینهها و بهرهوری شرکتهای زیرمجموعه را برجسته میکند.
سود خالص؛ فقط ۹٫۲ تومان از هر ۱۰۰ تومان درآمد
تصویر سود خالص نیز به همان اندازه قابلتأمل است. براساس گزارش همراه صورتهای مالی، حاشیه سود خالص گروه از ۱۹٫۹ درصد در سال ۱۴۰۱ و ۲۱٫۵ درصد در سال ۱۴۰۲، به ۱۳ درصد در سال ۱۴۰۳، ۱۱٫۷ درصد در سال ۱۴۰۴ و ۹٫۲ درصد در سال ۱۴۰۵ کاهش یافته است.
بنابراین، سهم سود خالص از درآمد گروه نسبت به سال ۱۴۰۲ حدود ۵۷ درصد افت کرده است. شستا اکنون از هر ۱۰۰ تومان درآمد، تنها ۹٫۲ تومان سود خالص کسب میکند؛ رقمی که از کاهش محسوس بازده درآمدهای این مجموعه حکایت دارد.
این کاهش به معنای نصفشدن مبلغ سود خالص نیست، اما نشان میدهد توان تبدیل درآمد به سود بهشدت تضعیف شده است. در چنین شرایطی، افزایش اسمی فروش و درآمد بهتنهایی نمیتواند نشانه موفقیت مدیریت باشد؛ معیار تعیینکننده، میزان سودی است که از این درآمدها باقی میماند.
صورت مالی در برابر مدیریت میثم سعیدی؛ افت متوقف نشد
روند نزولی سودآوری شستا پیش از مدیریت فعلی آغاز شده و نسبتدادن تمام افت چندساله به میثم سعیدی دقیق نیست؛ بااینحال، ارقام سال مالی ۱۴۰۵ نشان میدهد این روند در دوره مدیریت او نیز متوقف نشده است.
حاشیه سود عملیاتی از ۱۴٫۲ درصد در سال ۱۴۰۴ به ۱۱٫۳ درصد در سال ۱۴۰۵ رسیده؛ یعنی ۲٫۹ واحد درصد کاهش دیگر. حاشیه سود خالص نیز در همین فاصله از ۱۱٫۷ درصد به ۹٫۲ درصد افت کرده است؛ کاهشی ۲٫۵ واحد درصدی که ادامه فشار بر سودآوری گروه را نشان میدهد.
این بخش از کارنامه، مستقیماً موضوع پاسخگویی مدیریت فعلی است: اقدامات انجامشده برای کنترل هزینهها، اصلاح عملکرد زیرمجموعهها و افزایش بهرهوری، چرا نتوانسته مانع کاهش دوباره حاشیه سود شود؟
پاسخ باید در جزئیات صورت مالی باشد
به گزارش روزنو،افت همزمان حاشیه سود عملیاتی و خالص، ضرورت ارائه توضیحی عددی و روشن را پیش روی مدیریت شستا قرار میدهد. سهم افزایش بهای تمامشده، هزینههای اداری، هزینه تأمین مالی و مشکلات تولید باید مشخص شود؛ همچنین باید اعلام شود کدام شرکتها و هلدینگهای زیرمجموعه بیشترین نقش را در کاهش سودآوری داشتهاند.
صرف مشاهده این دو نسبت، برای تعیین سهم هر عامل کافی نیست؛ اما برای مطالبه گزارش دقیق از مدیریت کفایت میکند. میثم سعیدی و هیئتمدیره باید برنامه اصلاحی خود را با هدفهای مشخص، زمانبندی اجرایی و نتایج قابلسنجش ارائه کنند.
شستا با منافع بیمهشدگان و بازنشستگان تأمین اجتماعی پیوند دارد و فرسایش بازده آن، موضوعی فراتر از کارنامه یک مدیر است. وقتی صورتهای مالی از ادامه افت سودآوری خبر میدهند، ملاک ارزیابی مدیریت باید توان اصلاح همین اعداد باشد. تداوم کاهش حاشیه سود، ضرورت بازنگری در سیاستهای اداره گروه و ارزیابی جدی عملکرد مدیران را پررنگتر میکند