۱۵ شرکت زیانده روی کاغذ، ۱۵۶شرکت زیانده در عملکرد؛ این صورتحساب بنگاهداری دولتی است. دولت بودجه مینویسد، شرکتها زیان میدهند و رییسجمهور از پاداش مدیرانشان تعجب میکند.
به گزارش روز نو در ششماهه نخست۱۴۰۳ شمار شرکتهای زیانده بیش از ۱۰برابر پیشبینی بودجه بود. در سال ۱۴۰۲ نیز فقط ۱۰مجموعه نزدیک به ۷۰هزارمیلیارد تومان زیان ثبت کردند؛ هشتمجموعهای که در همین فهرست قرار داشتند در بودجه سودده یا سربهسر معرفی شده بودند. صداوسیمای جمهوری اسلامی نیز پس از تولید نیروی برق حرارتی جایگاه دوم این فهرست را به خود اختصاص داده است. رسانهای که هر روز عملکرد دیگران را داوری میکند باید حساب زیان خودش را هم مقابل مردم بگذارد.
مسعود پزشکیان اکنون از مدیرانی انتقاد میکند که شرکت زیانده اداره میکنند و فوقالعاده مدیریت میگیرند. از مقاومت در برابر برکناری مدیران میگوید و وعده تعیینتکلیف شرکتها را میدهد، اما این مدیران بر صندلی مجموعههایی نشستند که دولت در اداره و نظارت بر آنها مسوولیت دارد. رییسجمهور نمیتواند مسوولیت اجرایی را بر عهده داشته باشد و هنگام رسیدن صورتحساب تنها زبان اعتراض بگشاید. مردم حق دارند بدانند چه کسی منصوب کرده، چه کسی نظارت کرده و چه کسی پرداخت پاداش را پذیرفته است.
زیان شرکتها در حساب مدیران باقی نمیماند. منابعی که باید صرف نوسازی، توسعه و بهبود خدمات شود زیر فشار هزینهها تحلیل میرود و تعهدات مالی روی هم مینشیند. دولت نیز بخشی از همین معادله است: قیمت تعیین میکند، تکلیف میگذارد، سود میگیرد و برای افزایش سرمایه با کمبود منابع روبهرو است.
اگر پزشکیان میخواهد به این وضعیت پایان دهد، باید علاوه بر مدیران، تصمیمهای دولت خودش را هم بررسی کند. اعتراض به پاداش آغاز کار است. پاسخگویی درباره کارخانه تولید زیان، مسوولیتی است که هنوز روی میز رییسجمهور مانده است.
۱۵شرکت روی کاغذ، ۱۵۶شرکت در عملکرد
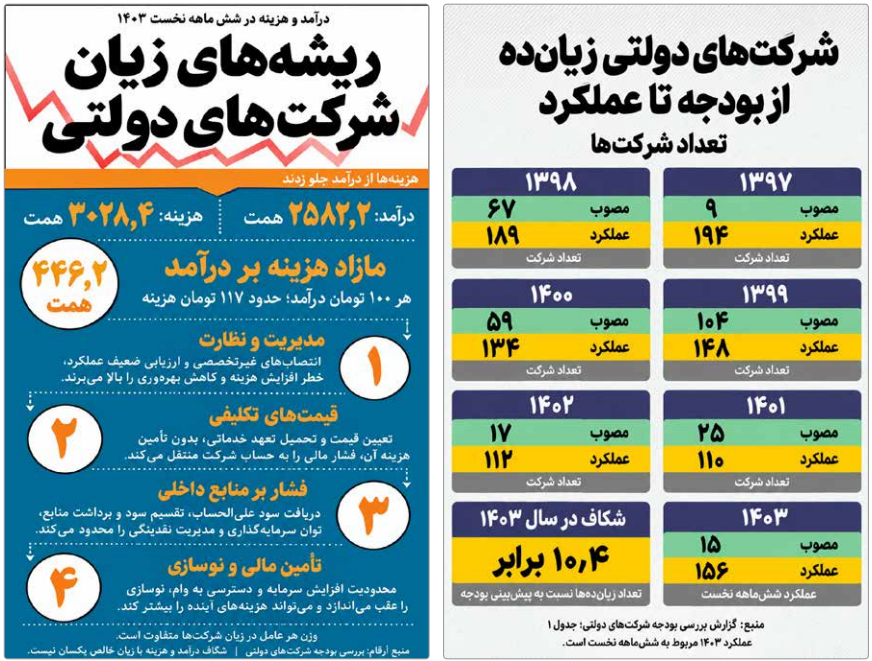
بودجههای پیاپی، شرکتهای دولتی را بهتر از آنچه در عملکرد ظاهر شدند نشان دادند. در سال۱۳۹۷ بودجه فقط ۹شرکت زیانده داشت، اما عملکرد ۱۹۴شرکت زیانده را ثبت کرد یعنی بیش از ۲۱برابر پیشبینی. در سال ۱۳۹۸ نیز ۶۷ شرکت زیانده در بودجه، در برابر ۱۸۹ شرکت در عملکرد قرار گرفت. سال ۱۳۹۹، فاصله کمتر شد، اما باز هم تعداد واقعی زیاندهها به ۱۴۸ شرکت رسید در حالی که بودجه ۱۰۴شرکت را پیشبینی کرده بود.
این اختلاف با تغییر سال پایان نیافت. در ۱۴۰۰ تعداد زیاندهها در بودجه ۵۹ شرکت بود و در عملکرد به ۱۳۴ رسید. سال بعد بودجه فقط ۲۵ شرکت زیانده معرفی کرد، اما ۱۱۰ شرکت زیان دادند. در ۱۴۰۲ نیز پیشبینی ۱۷ شرکت با عملکرد ۱۱۲ شرکت روبهرو شد. حدود یکسوم شرکتهای دارای عملکرد آن سال زیانده بودند؛ رقمی که با تصویر بودجه فاصلهای آشکار داشت.
در ششماهه نخست۱۴۰۳ فاصله دوباره بزرگتر شد: ۱۵شرکت در بودجه و ۱۵۶ شرکت در عملکرد. از ۳۴۳شرکت جدول عملکرد، حدود ۴۵.۵درصد زیانده بودند. با این حال، در لایحه بودجه ۱۴۰۴ نیز همان ۱۵شرکت زیانده درج شد. عملکرد از افزایش زیاندهها خبر میداد و پیشبینی سال بعد، همان تصویر قبلی را تکرار میکرد.
دولت باید توضیح دهد چرا نتیجه سالهای گذشته به اصلاح پیشبینیها نینجامیده است. آیا برنامهای برای سودده شدن شرکتها وجود داشته که اجرا نشده؟ آیا هزینه تکالیف دولتی کمتر از واقع برآورد شده؟ یا تنظیمکنندگان بودجه وضعیت بنگاهها را درست نمیشناختهاند؟ هر پاسخ مسوول مشخصی دارد. اختلافی که سالها تکرار میشود با عنوان خطای معمول پیشبینی کنار نمیرود. بودجه باید محل آشکارشدن مشکل و تعیین راه اصلاح باشد. وقتی تصویری کمزیانتر میسازد نظارت را از همان نقطه آغاز گرفتار میکند.
صورتحساب ۷۰همتی ۱۰مجموعه
نزدیک به ۷۰هزارمیلیارد تومان زیان در یکسال فقط در ۱۰مجموعه؛ این عدد زیان کل شرکتهای دولتی نیست بلکه صورتحساب همان مجموعههایی است که درصدر فهرست زیانآوری عملکرد۱۴۰۲ قرار گرفتند. از میان آنها تنها دومجموعه در بودجه زیانده معرفی شده بودند. هشت مجموعه دیگر با عنوان سودده یا سربهسر وارد بودجه شده و با زیان از سال مالی بیرون آمدهاند.
تولید نیروی برق حرارتی در صدر فهرست قرار دارد و پساز آن صداوسیمای جمهوری اسلامی، سهامی خدمات حمایتی کشاورزی و سازمان بیمه سلامت دیده میشوند. صداوسیما که برای عملکرد دیگران تریبون پرسش و انتقاد دارد در جایگاه دوم زیانآوری باید توضیح دهد منابعش چگونه مصرف شده و مدیرانش در برابر این نتیجه چه مسوولیتی پذیرفتهاند. حساب رسانهای که از منابع عمومی برخوردار است باید به همان روشنی درمعرض داوری قرار گیرد که عملکرد دیگر دستگاهها را به داوری میگذارد.
شرکتی که خدمت عمومی ارائه میدهد، برای ادامه فعالیت به منابع نیاز دارد. اگر دولت خدمتی را با قیمت تکلیفی مطالبه کرده، باید هزینه آن را روشن کند. اگر مدیر منابع را بد مصرف کرده، باید پاسخ دهد. دولت نمیتواند هزینه تصمیم خودش را به حساب شرکت منتقل کند و بعد تمام زیان را به نام مدیر بنویسد. مدیر نیز نمیتواند هر خطای خود را پشت قیمت تکلیفی پنهان کند. تعیینتکلیف از باز کردن همین حسابها آغاز میشود.
گردش مالی بزرگ، حاشیه درآمدی کوچک
ارقام چندهزار همتی ظاهر پرقدرتی به بنگاهداری دولتی میدهند. در لایحه بودجه۱۴۰۴ درآمد کل حدود ۳/۵۰۴۴هزارمیلیارد تومان پیشبینی شده بود. هشت مجموعه بزرگ با مجموع درآمد ۳۲۹۶همت حدود ۳/۶۵درصد این رقم را به خود اختصاص میدادند. گردش مالی در چند مجموعه متمرکز بود، اما زیر این رقم بزرگ وضعیت شرکتها یکسان نبود.
۴۴۶همت هزینه بیشتر از درآمد
۴۴۶هزارمیلیارد تومان؛ این فاصله درآمد و هزینه شرکتهای دولتی در ششماهه نخست۱۴۰۳ است.
درآمد ثبتشده به ۲/۲۵۸۲ همت رسید، اما هزینهها تا ۴/۳۰۲۸ همت بالا رفت. به ازای هر ۱۰۰تومان درآمد حدود ۱۱۷تومان هزینه ثبت شد. حساب درآمد و هزینه در همین نیمسال چنین شکافی را نشان میدهد؛ شکافی که دولت باید منشأ آن را روشن کند و برای مهارش برنامه بدهد. این فاصله مازاد هزینه بر درآمد در جدولهای عملکرد است.
درآمدها از پیشبینی بودجه جلو زده بودند. تحقق درآمد نسبت به مصوب ششماهه ۱/۱۷۱درصد بود، اما هزینهها با تحقق ۲/۲۱۲درصدی از آن هم جلوتر رفتند. منابع بیشتری ثبت شد و هزینه بیشتری روی دست شرکتها ماند. دولت باید روشن کند افزایش دریافتیها کجا مصرف شده، کدام هزینهها از برنامه عبور کرده و مدیران در برابر این عبور چه پاسخی داشتهاند. بررسی این فاصله باید تا جزئیات هزینه و تصمیمهای ایجادکننده آن پیش برود.
تورم تغییر نرخ ارز و افزایش قیمت نهادهها بر حساب شرکت اثر میگذارند. تغییر مبانی حسابداری نیز میتواند ارقام را جابهجا کند، اما همین عوامل باید در گزارش عملکرد توضیح داده شوند تا معلوم شود چه مقدار از افزایش هزینه، بیرون از اختیار مدیر بوده و چه مقدار به اداره شرکت مربوط است. پرداخت پاداش بدون چنین ارزیابیای رابطه عملکرد و دریافتی را بیمعنا میکند.
افزایش ۴/۷۰درصدی کل منابع و مصارف در لایحه۱۴۰۴ نیز بهخودیخود کارنامه موفقیت نیست. درآمد و هزینه ملی پالایش و پخش در جدولهای گردشده هردو از ۳همت به ۹۸همت جهش کردند یعنی رشد حدود ۳۱۶۷درصدی که گزارش تغییر مبانی محاسبه را از توضیحات احتمالی آن میداند. مدیر باید نشان دهد چه مقدار بیشتر تولید کرده، چه خدمتی بهتر ارائه داده و با منابع در اختیارش چه نتیجهای ساخته است. رقم بزرگ بودجه جای پاسخ به این پرسشها را نمیگیرد.
دولت از شرکتها سود میخواهد، حساب روشن نمیدهد
پزشکیان از پاداش مدیران زیانساز میپرسد. علی مدنیزاده باید حساب این پاداشها و عملکرد شرکتها را پیش چشم مردم بگذارد. وزیر اقتصاد بر شفافیت و تسریع انتشار صورتهای مالی تاکید کرده و خواسته است انتشار آنها با نظم بیشتری انجام شود. اکنون معیار سنجش این وعده دسترسی عمومی به اطلاعات تازه و قابل مقایسه است. مردم باید ببینند کدام شرکت زیان داده کدام مدیر پاداش گرفته و کدام تصمیم دولت بر نتیجه مالی شرکت اثر گذاشته است.
پرسش از مدنیزاده روشن است: گزارش ماهبهماه اجرای بودجه کجاست و وزارت اقتصاد چه مسیر مشخصی برای دسترسی عمومی به آن معرفی میکند؟ خزانهداری اعلام کرده صورتحساب عملکرد بودجه۱۴۰۴ را در شهریور امسال به رییسجمهور ارائه داده است. ارائه گزارش به رییسجمهور مطالبه مردم برای دیدن حساب دولت را پاسخ نمیدهد. وزارت اقتصاد باید معلوم کند چه اطلاعاتی منتشر شده، چه اطلاعاتی هنوز در گردش اداری مانده و زمان انتشار عمومی آنها چیست.
وقتی رییسجمهور از پاداش مدیران زیانده سخن میگوید مردم نباید برای یافتن نام شرکت، رقم زیان و مبلغ پاداش میان اسناد پراکنده سرگردان بمانند. وزارت اقتصاد باید فهرستی روشن و بهروز ارائه کند و درباره شرکتهایی که اطلاعاتشان منتشر نشده، توضیح دهد.
حساب خود دولت نیز باید باز شود. در ۱۴۰۲ مالیات پرداختی شرکتها ۹/۴۳ همت بود دربرابر ۳/۱۴ همت مصوب. قلم «۵۰درصد سود» نیز در برابر ۳/۱۸ همت پیشبینیشده به ۵/۴۹ همت رسید. در همان سال تسهیلات داخلی فقط حدود نیمی از رقم مصوب تحقق یافت و سرمایهگذاری از برنامه عقب ماند. دریافتهای دولت از پیشبینی بالاتر رفت، اما همه منابع تامین مالی به شرکتها نرسید.
آیا فرصت آن نرسیده که مدنیزاده نشان دهد که شعار شفافیت تا حساب تصمیمهای وزارتخانه خودش چگونه پیش میرود؟ انتشار منظم عملکرد و هزینه تکالیف دولتی آزمون همین وعده است.
خرج امروز، عقبماندگی سرمایهگذاری فردا
هزینه اداره شرکتها از برنامه جلو افتاده، اما سرمایهگذاری عقب مانده است. در سال۱۴۰۲ هزینه سرمایهای شرکتهای دولتی ۴۹۹همت بود یعنی حدود ۶/۷۵ همت کمتر از مصوب و معادل ۸/۸۶ درصد برنامه. در ششماهه نخست۱۴۰۳ این هزینه به ۶/۱۹۴ همت رسید و فقط ۲/۵۶درصد مصوب ششماهه تحقق یافت. در همان دوره تحقق هزینههای جاری ۲/۲۱۲درصد بود. این دو عدد کنار هم عدم توازن دخلوخرج شرکتها را آشکار میکنند.
سرمایهگذاری عقبافتاده فقط یک ردیف مصرفنشده نیست. پشت آن طرحی تکمیلنشده، تجهیزاتی نوسازینشده و ظرفیتی ایجادنشده قرار میگیرد. شرکتی که امروز برای توسعه منابع کافی ندارد ممکن است فردا با هزینه نگهداری بیشتر و بهرهوری پایینتر روبهرو شود. ادامه فعالیت با تجهیزات فرسوده حساب آینده را هم سنگین میکند.
راه جبران از محل وام نیز هموار نبوده است. در۱۴۰۲ تسهیلات بانکی و سایر وامهای داخلی ۳/۶۱ همت بود که دربرابر ۴/۱۲۰ همت مصوب یعنی تحقق حدود ۹/۵۰ درصدی. وام خارجی نیز فقط ۵/۳۱درصد برنامه تحقق یافت. در ششماهه نخست ۱۴۰۳ تحقق تسهیلات داخلی نسبت به مصوب همان دوره به ۳/۳۲ درصد محدود شد. منابعی که بودجه برای شرکت پیشبینی کرده بود کامل به دست آن نرسید.
کسری بودجه توان دولت برای افزایش سرمایه را محدود میکند و دریافت سود بخشی از منابع داخلی شرکت را خارج میسازد. تامین مالی بانکی نیز کمتر از برنامه پیش میرود. در چنین وضعی مطالبه توسعه و بهرهوری باید با برنامه تامین منابع همراه باشد. تعویض مدیر بدون اصلاح این شرایط تضمینی برای بهبود نتیجه ندارد. واگذاری نیز باید با روشن شدن بدهیها، تعهدات، قیمتگذاری و نیاز سرمایهای انجام شود. انتقال مالکیت بهتنهایی پروژه نیمهتمام را تکمیل و تجهیزات فرسوده را نوسازی نمیکند.
پزشکیان باید از دولت خودش شروع کند
رییسجمهور از وضعیتی انتقاد کرده که اکنون باید برای اصلاح آن تصمیم بگیرد. نخستین اقدام انتشار نام شرکتهای زیانده، مبلغ و منشأ زیان، دریافتی مدیران و مبنای پرداخت پاداش است. مردم باید بدانند کدام مدیر، با چه نتیجهای، چه مبلغی دریافت کرده و نهاد ناظر چگونه آن را پذیرفته است. اعتراض عمومی رییسجمهور باید به پاسخ مشخص دستگاههای مسوول برسد.
بودجه نیز باید اصلاح شود. وقتی پیشبینی ۱۵شرکت زیانده با عملکرد ۱۵۶شرکت روبهرو میشود ادامه همان روش تنظیم بودجه پذیرفتنی نیست. دولت باید برای هر مجموعه هدف، تعهد، منابع و مسوول پاسخگو تعیین کند و نتیجه را در دورههای منظم منتشر سازد.
مدیری که از هدف فاصله گرفته باید توضیح دهد و سیاستگذاری که اجرای هدف را با تصمیم خودش دشوار کرده نیز باید پاسخگو باشد.
اصلاح قیمتهای تکلیفی، تعیینتکلیف مطالبات و هماهنگی دریافت سود با نیاز سرمایهگذاری بخشی از همین مسوولیت است. دولت باید هزینه ماموریتهای عمومی را روشن کند و اجازه ندهد این هزینهها در حساب شرکت به زیان بیصاحب تبدیل شوند.
۱۵ شرکت زیانده در یک نیمسال و نزدیک به ۷۰همت زیان در ۱۰مجموعه با یک سخنرانی تعیینتکلیف نمیشوند. مردم باید نتیجه را در کاهش زیان، روشن شدن حسابها، اصلاح انتصابها و اجرای سرمایهگذاری ببینند. پزشکیان از مدیران پاداشبگیر انتقاد کرده است. اکنون نوبت تصمیم رییسجمهور است و صورتحساب روی میز دولت قرار دارد.