در هر شرکت بیمهای، تغییر مدیران زمانی میتواند نشانه اصلاح و بهبود باشد که نتیجه آن در شاخصهای عملکردی دیده شود. صرف صدور حکم انتصاب، جابهجایی مدیران و ارائه وعدههای مدیریتی، نه دستاورد است و نه معیار ارزیابی.
به گزارش خبرنگار روزنو،معیار واقعی، عدد و نتیجه است؛ میزان تولید حقبیمه، تعداد بیمهنامههای صادرشده، سهم بازار، رشد فروش و در نهایت تحقق اهدافی که مدیران در قبال آنها اختیار و مسئولیت گرفتهاند.
با همین معیارها، عملکرد بیمه دانا در پنجماهه نخست سال ۱۴۰۵ پرسشهای جدی ایجاد کرده است؛ پرسشهایی که دیگر نمیتوان آنها را صرفاً به یک رشته بیمهای یا یک واحد سازمانی نسبت داد.
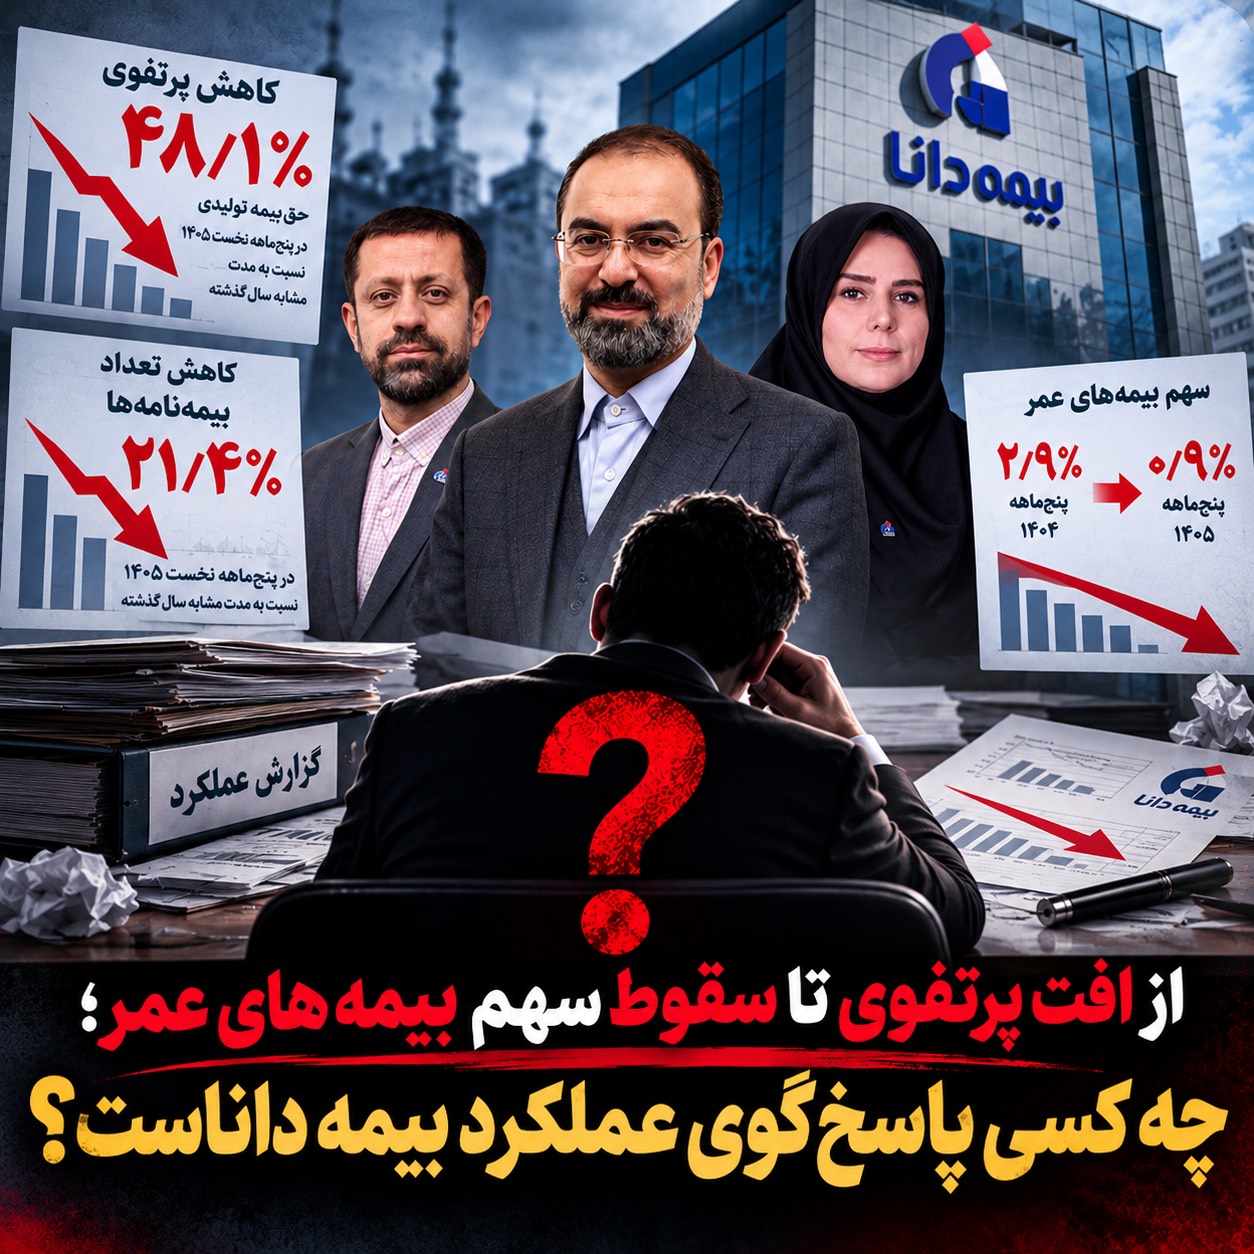
پرتفوی ۴۸ درصد کاهش یافته؛ پاسخ با چه کسی است؟
بر اساس آمار مورد استناد، حقبیمه تولیدی بیمه دانا در پنجماهه نخست سال ۱۴۰۵ نسبت به مدت مشابه سال گذشته ۴۸/۱ درصد کاهش داشته است.
این عدد در شرایطی ثبت شده که اقتصاد کشور با تورم قابل توجهی مواجه است. بنابراین کاهش اسمی پرتفوی، آن هم با چنین فاصلهای نسبت به سال قبل، موضوعی نیست که بتوان بهسادگی از کنار آن عبور کرد.
از سوی دیگر، تعداد بیمهنامههای صادرشده نیز ۲۱/۴ درصد کاهش یافته است.
این ارقام دستکم یک سؤال اساسی را پیش میکشند: برنامه فروش و توسعه بازار بیمه دانا چه بوده و چرا خروجی آن با چنین افتی همراه شده است؟
اگر مدیران مسئول فروش، بازاریابی و توسعه بازار برای افزایش تولید حقبیمه هدفگذاری داشتهاند، اکنون زمان آن است که میزان تحقق این اهداف بهصورت شفاف اعلام شود.
مدیر بازاریابی با چه معیاری ارزیابی میشود؟
در این میان، عملکرد محمد ضیائی، مدیر بازاریابی وارداتی از بیمه کوثر به دانا، نیز نیازمند پاسخ و توضیح است.
وقتی هم پرتفوی شرکت کاهش یافته و هم تعداد بیمهنامههای صادرشده با افت ۲۱/۴ درصدی مواجه شده، طبیعتاً باید مشخص باشد که مدیریت بازاریابی چه اهداف کمی و عملیاتی برای سال ۱۴۰۵ داشته و چه میزان از آنها محقق شده است.
چه برنامهای برای جذب بیمهگذاران جدید اجرا شده است؟
چه اقداماتی برای فعالتر کردن شبکه فروش صورت گرفته است؟
چرا برنامههای توسعه بازار نتوانستهاند مانع افت تولید شوند؟
و پرسش مهمتر: اگر شاخصهای اصلی حوزه فروش و بازار کاهش یافتهاند، ارزیابی عملکرد مدیر بازاریابی بر چه مبنایی انجام میشود؟
سقوط سهم بیمههای عمر؛ از ۲/۹ درصد به ۰/۹ درصد
موضوع زمانی جدیتر میشود که عملکرد بیمه دانا در رشته بیمههای عمر و سرمایهگذاری بررسی شود.
بر اساس آمار رسمی مورد استناد، سهم بیمه دانا از بازار بیمههای عمر در پنجماهه نخست سال ۱۴۰۴ حدود ۲/۹ درصد بوده که این رقم در پنجماهه نخست سال ۱۴۰۵ به حدود ۰/۹ درصد رسیده است.
کاهش سهم بازار از ۲/۹ درصد به ۰/۹ درصد، صرفاً یک تغییر جزئی نیست؛ بلکه زنگ هشداری جدی درباره جایگاه شرکت در یکی از رشتههای مهم صنعت بیمه است.
اینجا نیز سؤال روشن است:
هدفگذاری مدیریت بیمههای عمر چه بوده و چرا نتیجه حاصلشده فاصلهای چنین معنادار با جایگاه سال قبل دارد؟
سحر بزرگنیا، مدیر بیمههای عمر و سرمایهگذاری بیمه کوثر که بدون رزومه مشخص و قابل اتکاء به بیمه دانا آمد، طبیعتاً باید درباره دلایل این کاهش توضیح دهد؛ اینکه چه برنامهای برای توسعه این رشته داشته، چه میزان از اهداف تعیینشده محقق شده و برای جبران عقبماندگی چه برنامهای روی میز مدیریت ارشد شرکت قرار گرفته است.
مدیران جابهجا میشوند؛ اما کارنامهها چه میشوند؟
یکی از پرسشهای جدی درباره وضعیت مدیریتی بیمه دانا این است که چرا در مقاطعی شاهد تغییر و کنار گذاشتن برخی مدیران باسابقه و دارای تجربه هستیم، اما همزمان درباره عملکرد مدیرانی که مسئولیت مستقیم حوزههای اثرگذار بر تولید و درآمد شرکت را بر عهده دارند، حساسیت مشابهی مشاهده نمیشود.
طبیعتاً تغییر مدیران فینفسه نه مثبت است و نه منفی. آنچه اهمیت دارد، مبنای تصمیم است. اگر مدیری به دلیل ضعف عملکرد کنار گذاشته میشود، باید شاخصهای عملکردی او روشن باشد.
در غیراینصورت، این نگرانی شکل میگیرد که «معیار ارزیابی» جای خود را به «معیارهای دیگری» داده باشد؛ موضوعی که مدیریت ارشد بیمه دانا میتواند با انتشار شاخصهای عملکردی و مبانی تصمیمات مدیریتی، به آن پاسخ دهد.