وقتی صحبت از ارزهای دیجیتال میشود، خیلی از افراد فقط به خرید و فروش بیت کوین و تغییر قیمتها فکر میکنند. با این حال این داراییها میتوانند برای انتقال پول، پرداخت هزینه کالاها، دریافت دستمزد و استفاده از خدمات مالی هم در موقعیتهای مختلف کاربرد داشته باشند. اهمیت آنها زمانی روشنتر میشود که روشهای معمول پرداخت، گران، کند یا دور از دسترس باشند. شناخت این کاربردها باعث میشود تفاوت بین ظرفیت واقعی فناوری بلاکچین و تبلیغات را بهتر بفهمیم. در این مقاله، مهمترین استفادههای ارزهای دیجیتال را مرور میکنیم و توضیح میدهیم هر کاربرد چه مزایایی دارد و با چه محدودیتهایی روبهروست.
۱. پرداخت هزینه کالاها و خدمات
یکی از ملموسترین کاربردهای بلاکچین در زندگی روزمره، پرداخت هزینه کالاها و خدمات است. در فروشگاههایی که این روش را میپذیرند، مشتری میتواند بهجای استفاده از کارت بانکی، مبلغ سفارش را از کیف پول دیجیتال خود بفرستد. فروشنده هم بسته به زیرساخت پرداخت، همان رمزارز را دریافت میکند یا معادل آن را به ارز رایج تحویل میگیرد. بنابراین، پذیرش پرداخت رمزارزی الزاماً به معنی نگهداری بیت کوین در حسابهای کسبوکار نیست.
برای مثال، مشتری موقع خرید یک محصول اینترنتی، گزینه پرداخت رمزارزی را انتخاب میکند. بعد نوع دارایی و شبکه انتقال مشخص میشود و سامانه، آدرس مقصد یا کد پرداخت را نشان میدهد. بعد از ارسال مبلغ و دریافت تأییدهای لازم، وضعیت سفارش تغییر میکند. سرعت این فرایند به شبکه، میزان شلوغی و سیاست پذیرنده بستگی دارد؛ همه پرداختها فوری نیستند.
استیبل کوینها در این زمینه اهمیت زیادی دارند، چون برای حفظ ارزش خود نزدیک به دارایی مرجع (مثل دلار) طراحی شدهاند. استفاده از آنها میتواند تغییر ارزش مبلغ خرید را نسبت به رمزارزهای پرنوسان کاهش دهد. با این حال حفظ این برابری تضمینشده نیست و اعتبار صادرکننده و کیفیت پشتوانه اهمیت دارد.
برای فروشنده، انتخاب روش پذیرش هم مهم است. دریافت مستقیم در کیف پول، مسئولیت امنیت و حسابداری بیشتری ایجاد میکند؛ درگاه پرداخت ممکن است بخشی از این وظایف را بر عهده بگیرد و کارمزد جداگانه بگیرد. همچنین باید تکلیف بازپرداخت روشن باشد، چون تراکنش تأییدشده معمولاً با درخواست ساده مشتری برگشت نمیخورد. برگرداندن وجه اغلب به انتقال تازهای نیاز دارد.
۲. انتقال پول و دریافت دستمزد بینالمللی
ارسال پول بین کشورها از مهمترین کاربردهای بلاکچین در زندگی روزمره است. در روشهای متعارف، انتقال ممکن است از چند بانک یا شرکت پرداخت عبور کند و هزینههای مختلفی داشته باشد. شبکههای بلاکچینی میتوانند بخشی از این مسیر را کوتاه کنند و امکان انتقال مستقیم دارایی بین دو آدرس را فراهم سازند. البته تبدیل پول محلی به رمزارز و تبدیل دوباره آن در مقصد همچنان ممکن است به واسطه نیاز داشته باشد.
فرض کنید یک طراح برای مشتری خارجی پروژهای انجام داده است. اگر طرفین درباره دارایی، شبکه و شیوه تسویه توافق کنند، مشتری میتواند دستمزد را به کیف پول طراح بفرستد. در چنین موقعیتی، دریافتکننده لازم نیست برای مشاهده تراکنش منتظر ساعات کاری بانک بماند. شبکههای عمومی معمولاً بهصورت شبانهروزی فعالاند، هرچند دسترسی به خدمات تبدیل و برداشت ممکن است محدود باشد.
استفاده از استیبل کوین میتواند محاسبه مبلغ قرارداد را سادهتر کند اما کارمزد شبکه، هزینه خریدوفروش، اختلاف قیمت و هزینه برداشت باید در محاسبه مبلغ نهایی لحاظ شود. انتقال رمزارز در همه شرایط ارزانتر از روش بانکی نیست.
قبل از دریافت دستمزد، باید پشتیبانی کیف پول از شبکه انتخابی بررسی شود. یک توکن ممکن است روی چند شبکه وجود داشته باشد و انتخاب اشتباه، بازیابی وجه را سخت کند. قوانین محل اقامت، محدودیتهای ارائهدهندگان خدمات و امکان مسدود شدن برخی داراییها هم مهم است. بنابراین، انتقال روی بلاکچین به معنی حذف همه محدودیتهای حقوقی یا اجرایی نیست.
۳. سرمایهگذاری
یکی از کاربردهای مهم ارزهای دیجیتال، سرمایهگذاری و معامله است. بعضی افراد رمزارزها را با هدف نگهداری بلندمدت میخرند و برخی هم برای کسب سود از تغییرات کوتاهمدت قیمت، معامله میکنند. در هر دو حالت، شناخت ویژگیهای آنها، میزان نقدشوندگی و عوامل موثر بر قیمت اهمیت زیادی دارد. همه توکنها ارزش اقتصادی یا کاربرد مشابهی ندارند و محبوبیت یک پروژه، تضمینی برای موفقیت آن نیست.
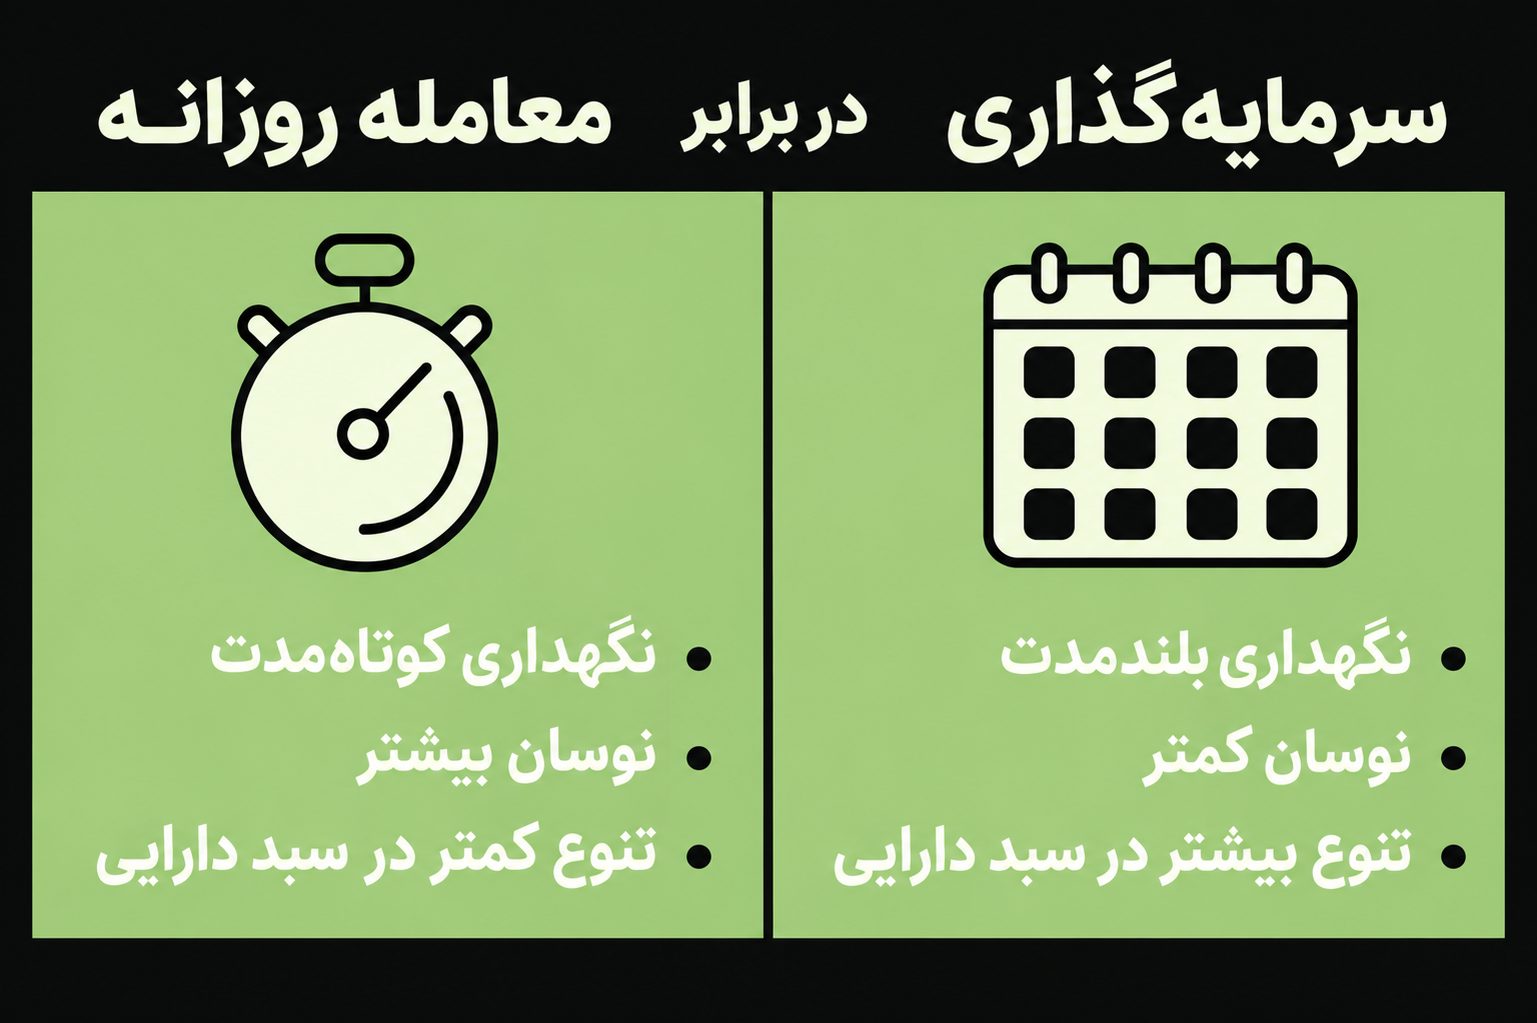
ارزهای دیجیتال میتوانند بخشی از یک سبد متنوع باشند، اما اضافه کردن چند رمزارز لزوماً تنوع موثری ایجاد نمیکند؛ چون قیمت بسیاری از آنها ممکن است همزمان و در یک جهت حرکت کند. همچنین افت قیمت میتواند شدید باشد و حتی بخش بزرگی از سرمایه را از بین ببرد.
برای خرید و فروش میتوان از صرافیهای داخلی مثل نوبیتکس استفاده کرد که امکان واریز و برداشت تومان را دارند اما انتخاب پلتفرم فقط یکی از مراحل است. تعیین هدف، بررسی هزینهها و مشخص کردن میزان سرمایه قابلریسک هم ضروری است. سرمایهگذاری در رمزارزها نباید با انتظار سود قطعی یا استفاده از پول مورد نیاز برای مخارج ضروری انجام شود.
۴. استفاده از وام و خدمات مالی غیرمتمرکز
ارزهای دیجیتال امکان استفاده از برخی خدمات مالی را در برنامههای غیرمتمرکز فراهم میکنند. این برنامهها معمولاً بر اساس قراردادهای هوشمند راهاندازی میشوند؛ کدهایی که عملیات مشخصی را بر اساس قواعد از قبل تعیینشده اجرا میکنند. مبادله توکنها و دریافت وام با وثیقه رمزارزی، دو نمونه از این خدمات هستند.
برای مثال، کاربر میتواند در یک سامانه وامدهی، دارایی خود را بهعنوان وثیقه قرار دهد و در مقابل، رمزارز دیگری دریافت کند. در این وضعیت، بدون فروش داراییاش به نقدینگی جدید دسترسی پیدا میکند. البته معمولاً ارزش وثیقه باید از مبلغ وام بیشتر باشد و کاربر هزینه یا بهره بپردازد.
اگر ارزش وثیقه کاهش یابد، ممکن است پلتفرم بخشی از آن را برای تسویه بدهی بفروشد. این اتفاق میتواند بدون تایید دوباره کاربر رخ دهد. همچنین خطای قرارداد هوشمند، حملات سایبری و کمبود نقدینگی از ریسکهای این خدمات هستند.
۵. کمکهای خیریه
ارزهای دیجیتال میتوانند برای ارسال کمکهای مردمی و حمایت از فعالیتهای خیریه استفاده شوند. موسسهای که این روش را میپذیرد، آدرس کیف پول خود را در اختیار حامیان قرار میدهد تا کمکهایشان را با رمزارز ارسال کنند. این امکان برای مجموعههایی که از کشورهای مختلف حمایت مالی دریافت میکنند، میتواند مسیر دیگری برای جمعآوری کمک باشد.
یکی از ویژگیهای این روش، امکان مشاهده تراکنشها در شبکههای عمومی است. اگر مؤسسه آدرسهای خود را منتشر کند، افراد میتوانند مبلغ ورودی و انتقالهای بعدی را بررسی کنند. البته مشاهده تراکنشها بهتنهایی ثابت نمیکند که پول صرف هدف اعلامشده شده و گزارش موسسه همچنان مهم است.
در این مورد برای مثال میتوان به کمپین Doge4Water جامعه دوج کوین اشاره کرد که در ۲۰۱۴ انجام شد و بیشتر از ۴۰ میلیون DOGE، به ارزش حدود ۳۰٬۰۰۰ دلار در آن زمان، برای کمک به ساخت چاههای آب آشامیدنی در کنیا جمعآوری شد.
ارزش ارزهای دیجیتال زمانی مشخص میشود که برای یک نیاز واقعی، راهحل مناسبی ارائه دهند؛ مثلاً دریافت دستمزد از مشتری خارجی را سادهتر کنند یا امکان دریافت نقدینگی بدون فروش دارایی را فراهم سازند. برای انتخاب روش مناسب، بهتر است اول مبلغ، مقصد و هدف استفاده را مشخص کنید و بعد هزینه نهایی، زمان انتقال و امکان تبدیل دارایی را بسنجید. گاهی اوقات یک استیبل کوین روی شبکهای کمهزینه انتخاب مناسبتری است و گاهی اوقات روشهای معمولی جواب بهتری میدهند. شناخت این تفاوتها کمک میکند از ارزهای دیجیتال متناسب با نیازتان استفاده کنید و انتخابتان را صرفاً بر اساس محبوبیت آنها نگذارید.