بانک ملت نیمه نخست سال ۱۴۰۵ را با ۱۰۲٫۵ همت سود خالص به پایان رسانده است. با این حال، در همان شش ماه، هزینههای اداری و عمومی بانک بیش از دو برابر شده و هزینه سود سپردهها چنان بالا رفته که بخش بیشتری از درآمد تسهیلات را جذب کرده است. کنار هم گذاشتن این ارقام، تصویر کاملتری از کارنامه «وبملت» به دست میدهد.
۳۷ همت هزینه اداری بیشتر؛ پول کجا خرج شد؟
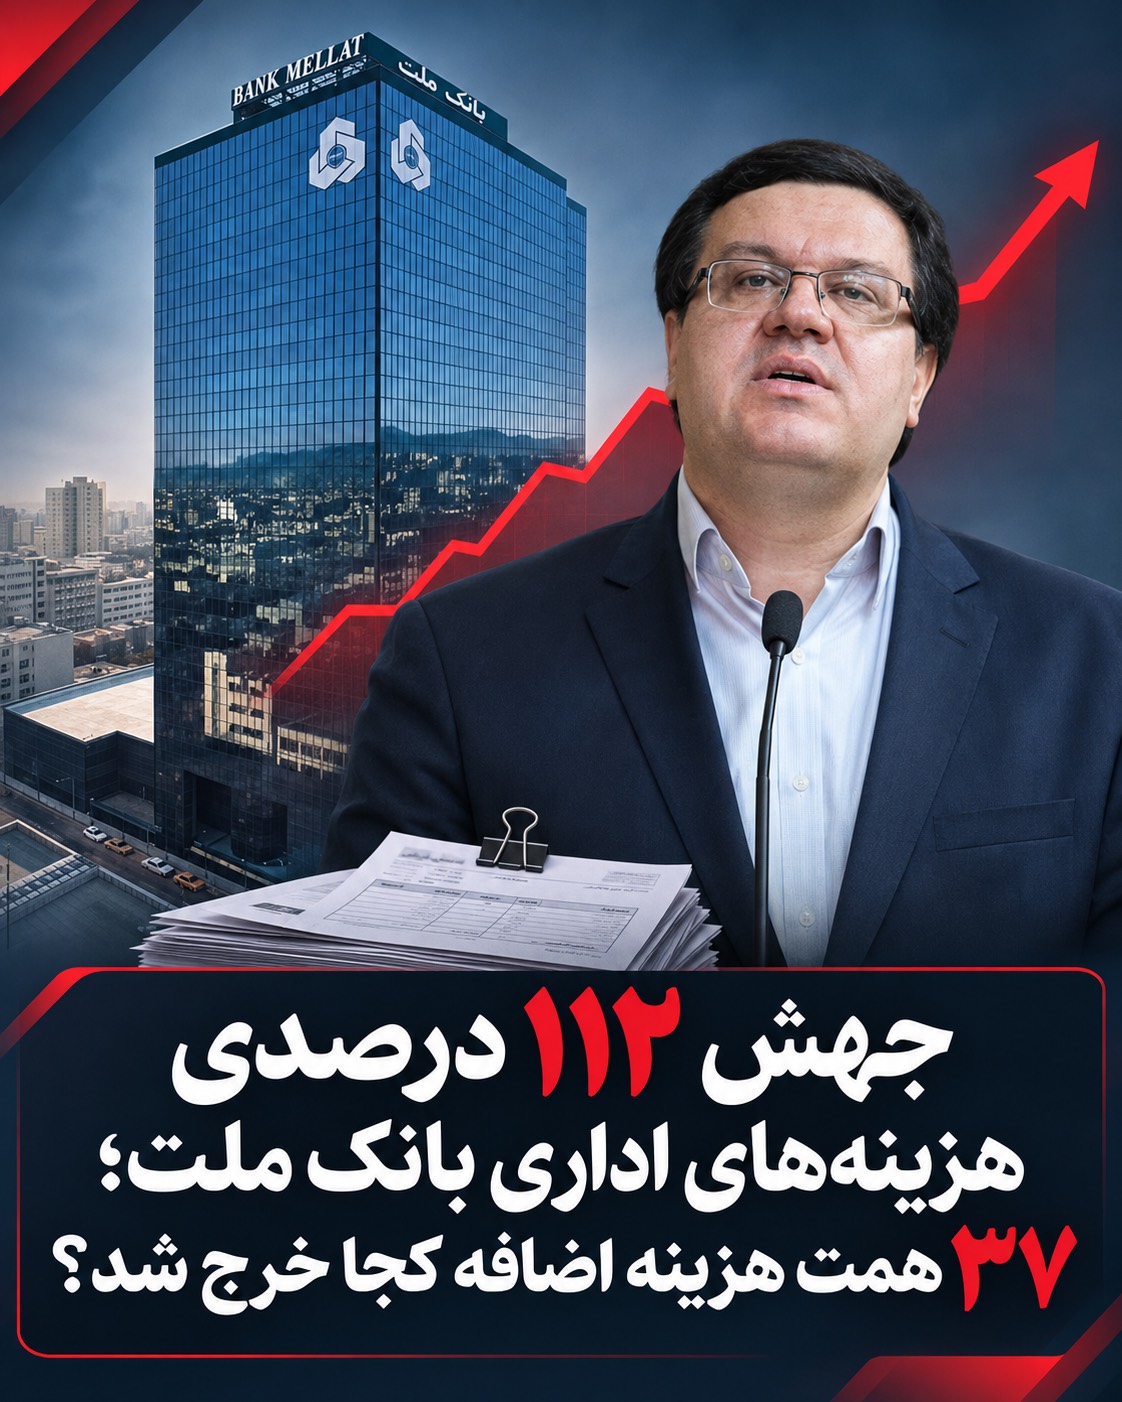
به گزارش خبرنگار روزنو و بر اساس صورتهای مالی حسابرسینشده منتشرشده در ۳۰ مهر ۱۴۰۵، هزینههای اداری و عمومی بانک ملت از ۳۳٫۳۷ همت در نیمه نخست سال گذشته به ۷۰٫۷۵ همت در نیمه نخست امسال رسیده است. یعنی بانک در شش ماه حدود ۳۷٫۳۷ همت بیشتر در این سرفصل هزینه شناسایی کرده و رشد آن به ۱۱۲ درصد رسیده است.
بانک ملت در توضیحات ۷ آبان خود درباره عوامل افزایش سود به رشد درآمد تسهیلات و کارمزد، سپردهگذاری بینبانکی و تسعیر ارز اشاره کرده است. آنچه در توضیحات منتشرشده روشن نشده، ترکیب این افزایش ۳۷ همتی است. سهامدار باید بتواند ببیند کدام ردیفها بیشترین سهم را در جهش هزینه داشتهاند و چه بخشی از آن در نیمه دوم سال هم تکرار میشود.
درآمد وامها بالا رفت، اما هزینه سپردهها سریعتر رشد کرد
درآمد تسهیلات اعطایی بانک ملت از ۱۵۲٫۷۸ همت به ۱۸۳٫۵۴ همت رسید، حدود ۲۰ درصد بیشتر از دوره مشابه پارسال. در مقابل، هزینه سود سپردهها از ۷۴٫۹۴ همت به ۱۲۲٫۰۲ همت افزایش یافت، یعنی نزدیک ۶۳ درصد رشد. نتیجه این شد که فاصله این دو ردیف از ۷۷٫۸۵ همت به ۶۱٫۵۳ همت کاهش پیدا کرد. به بیان ساده، بانک حدود ۳۱ همت درآمد بیشتر از تسهیلات شناسایی کرد، اما هزینه سود سپردههایش حدود ۴۷ همت بالا رفت.
به گزارش روزنو،فشار هزینهها به سود سپرده محدود نبود. هزینه مطالبات مشکوکالوصول نیز با رشد ۴۱٫۵ درصدی به ۴٫۳۴ همت رسید. همزمان، بانک ۸۰٫۴ همت سود تسعیر ارز شناسایی کرد. وزن این رقم در کنار رشد هزینهها، پرسش درباره پایداری سود ششماهه را جدیتر میکند.
مدیریت بانک ملت میتواند به دو سؤال مشخص پاسخ دهد. افزایش ۳۷ همتی هزینههای اداری دقیقاً در کدام ردیفها اتفاق افتاده است؟ و وقتی هزینه سود سپردهها سریعتر از درآمد تسهیلات بالا میرود، بانک برای جبران این فاصله در نیمه دوم سال چه برنامهای دارد؟