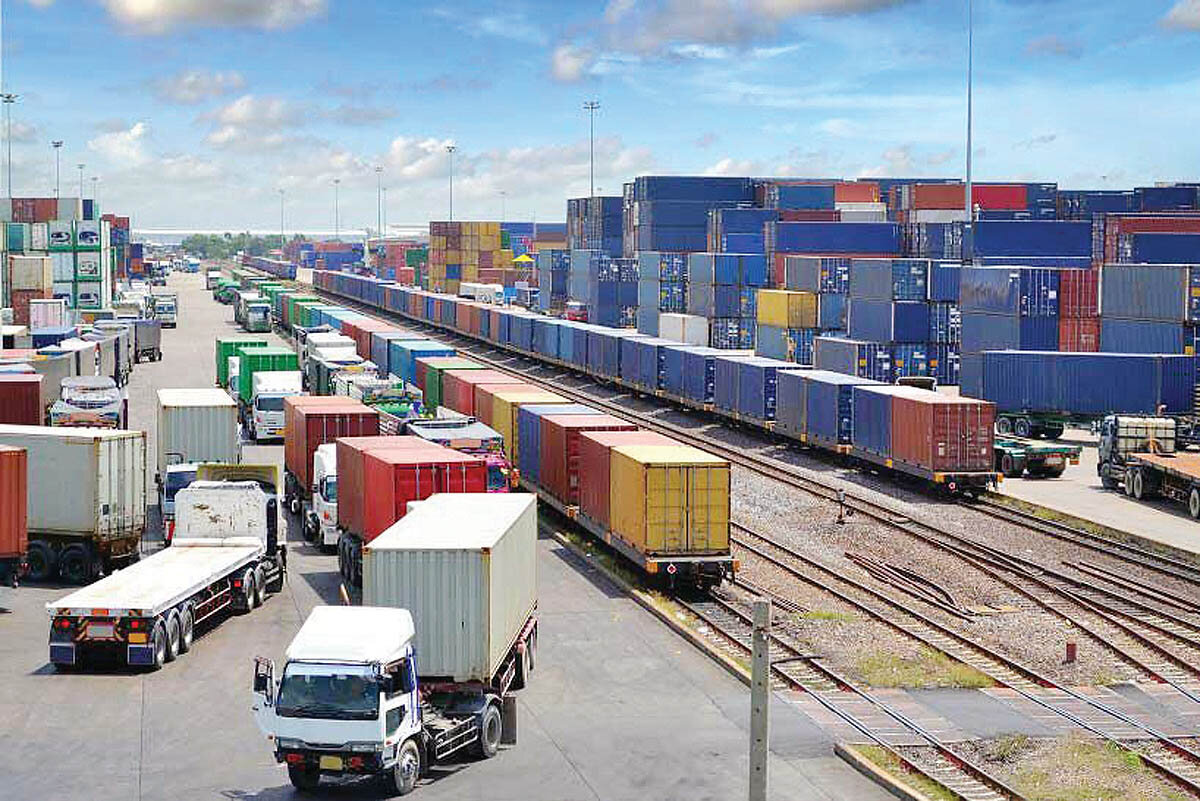
اجرای طرح «دروازه آهنین» و تلاش ایالات متحده برای محدودسازی مسیرهای تجاری، بار دیگر جایگاه ترانزیتی ایران را تهدید میکند. اگرچه انسداد کامل مرزهای کشور، با توجه به گستردگی جغرافیایی و وابستگی تجاری همسایگان به کالاهای ایرانی، دشوار به نظر میرسد، اما تشدید محدودیتهای حملونقل و اختلال در فعالیت بنادر جنوبی میتواند هزینه جابهجایی کالا را افزایش دهد.
به گزارش روز نو همزمان، اختلال در مسیرهای ایران، تجار بینالمللی را به استفاده از کریدورهای جایگزین سوق داده است؛ روندی که در صورت تداوم، سهم ایران را از بازار ترانزیت کاهش میدهد. دو عضو کمیسیون امنیت ملی مجلس، در گفتوگو با «دنیایاقتصاد» با اشاره به وابستگی برخی کشورهای منطقه به کالاهای ایرانی، از فعالسازی دیپلماسی اقتصادی خبر دادند. با این حال، حفظ جایگاه ترانزیتی ایران تنها به عبور از محدودیتهای مقطعی وابسته نیست؛ ضعف زیرساختها، موانع گمرکی و هزینههای لجستیک نیز پیشتر مانع بهرهبرداری کامل از ظرفیت جغرافیایی کشور بودهاند.
موقعیت جغرافیایی ایران و قرار گرفتن کشور در محل اتصال کریدورهای مهم تجاری جهان، میتوانست ترانزیت خارجی را به یکی از منابع پایدار درآمد ارزی و موتورهای توسعه اقتصادی کشور تبدیل کند. قرار گرفتن ایران در مسیر ارتباطی آسیای شرقی و شبهقاره هند با خلیج فارس، دریای عمان، آسیای میانه، قفقاز و اروپا، این فرصت را در اختیار کشور قرار داده است تا سهم قابلتوجهی از جابهجایی کالا در منطقه را به خود اختصاص دهد. با این حال، استفاده از این مزیت جغرافیایی هیچگاه متناسب با ظرفیتهای کشور نبوده است.
در این میان مجموعهای از موانع زیرساختی، مقرراتی و اجرایی، مانع تبدیل موقعیت ترانزیتی ایران به یک مزیت اقتصادی پایدار شده است. در طول بیش از یکسال اخیر نیز جنگ، محدودیت فعالیت بنادر جنوبی و محاصره دریایی، تجارت خارجی کشور را با دشواریهای تازهای مواجه کرده و صنعت ترانزیت نیز از این تحولات بیتاثیر نمانده است. در ادامه همین محدودیتها در روزهای اخیر خبری مبنی بر اجرای عملیات «دروازه آهنین» از سوی آمریکا و محاصره تمام مرزهای کشور منتشر شد. بدون تردید انسداد کامل مرزهای کشور با توجه به گستره گسترده جغرافیایی کشور، ممکن نیست؛ هرچند دشواریهای عبور کالا از مرزهای زمینی بیشتر و هزینههای آن گزاف خواهد شد. در چنین فضایی طبعا استفاده از ایران بهعنوان مسیر ترانزیت خارجی بهخصوص با تشدید ناامنیهای مرزی، با اماواگرهایی مواجه خواهد شد.
محدود شدن بخشی از مسیرهای دریایی، افزایش هزینههای حملونقل و انتقال بار به مسیرهای جایگزین، فشار بیشتری بر شبکه جادهای و ریلی کشور وارد کرده است. در این میان، تشدید نااطمینانیها و تداوم عملیات نظامی علیه ایران نیز میتواند بر انتخاب مسیر از سوی صاحبان کالا و شرکتهای حملونقل بینالمللی اثر بگذارد. اگرچه هنوز آمار رسمی و دقیقی از عملکرد صنعت ترانزیت در سال جاری منتشر نشده، اما با توجه به افت تجارت خارجی و اختلال در بخشی از مسیرهای حملونقل، انتظار میرود فعالیت این بخش نیز کاهش یافته باشد.
مهمتر از افت مقطعی ترانزیت، خطری است که در بلندمدت جایگاه ایران را تهدید میکند؛ تغییر مسیر جریان کالاها و تقویت کریدورهای رقیب میتواند موجب شود بخشی از بازارهایی که پیشتر از مسیر ایران تغذیه میشدند، به مسیرهای جایگزین منتقل شوند. به این ترتیب، حتی بازگشت شرایط عادی به بنادر و مسیرهای حملونقل کشور نیز لزوما به معنای بازگشت صاحبان کالا به مسیرهای قبلی نخواهد بود.
ترانزیت ایران زیر فشار موانع ساختاری
بررسی وضعیت ترانزیت خارجی کشور نشان میدهد که محدودیتهای ناشی از شرایط جنگی و محاصره دریایی در طول ماههای گذشته، همه مسیرهای جابهجایی کالا را به یک اندازه تحتتاثیر قرار نداده است. بخش عمده ترانزیت کشور در مسیرهای زمینی و از غرب به شرق انجام میشود و کالاهایی مانند سوخت و برخی محصولات صنعتی از مسیر ایران به کشورهای همسایه، از جمله افغانستان، انتقال مییابند. در مقابل، بخشی از ترانزیت دریایی که از بنادر جنوبی کشور انجام میشد و عمدتا شامل خودرو و برخی کالاهای صنعتی برای انتقال به کشورهای آسیای میانه و افغانستان بود، با محدودیت بیشتری مواجه شده است.
در حال حاضر بخشی از محمولههای ترانزیتی از عراق به سمت افغانستان حرکت میکنند. این محمولهها شامل فرآوردههای نفتی از جمله گازوئیل و بنزین و همچنین برخی محصولات مرتبط با پالایشگاههای منطقه هستند. مسیر دیگری نیز از ترکیه به سمت جمهوری آذربایجان و ترکمنستان وجود دارد که بخشی از جریان ترانزیت کشور را تشکیل میدهد.
در کنار این مسیرها، بخشی از کالاها از اقلیم کردستان عراق به سمت بندر امام خمینی و ماهشهر منتقل میشوند و سپس از طریق دریا به مقصد میرسند. با این حال، ترانزیتی که از بنادر جنوبی ایران به مقصد کشورهای شمالی و منطقه اوراسیا انجام میشود، سهم چندان بزرگی در مجموع ترانزیت کشور ندارد.
در حوزه ترانزیت دریایی، دو مسیر اصلی همچنان اهمیت دارند؛ نخست، ورود کالا از طریق بندر چابهار و انتقال آن به افغانستان و دوم، ورود کالا از پاکستان به ایران و انتقال زمینی آن به افغانستان. این دو مسیر همچنان فعال هستند و محدودیتهای اخیر تاثیر چندانی بر آنها نداشته است. در مقابل، بخشی از محمولههایی که از بنادری مانند شهید رجایی و بندر لنگه وارد کشور میشدند و پس از انتقال به کامیونها و کشندهها به مقصد کشورهای آسیای میانه و افغانستان حرکت میکردند، با کاهش مواجه شدهاند. این محمولهها عمدتا شامل خودرو و برخی کالاهای صنعتی بودهاند. بنابراین، محاصره دریایی به معنای توقف گسترده همه جریانهای ترانزیتی ایران نبوده و اثر آن بیشتر در برخی مسیرها و گروههای کالایی متمرکز شده است.
ظرفیتها در سایه محاصره
پیمان سنندجی، رئیس کمیسیون حملونقل اتاق تهران، در گفتوگو با «دنیایاقتصاد» با اشاره به تاثیر تشدید تحریمها و محاصره دریایی بر ظرفیتهای ترانزیتی کشور اظهار کرد: ایران با وجود تحریمهای مختلف، پیش از این از ظرفیتهای متنوعی در حوزه حملونقل بینالمللی برخوردار بود و حملونقل دریایی، ریلی و هوایی را در اختیار داشت. اما پس از جنگ، تشدید تحریمها و اعمال محاصره دریایی، بخشی از این ظرفیتها از دست رفته است.
وی با بیان اینکه در حال حاضر ترانزیت جادهای و ریلی همچنان در کشور جریان دارد، اما فعالیتها با محدودیت روبهرو شده است، افزود: افزایش فشار بر مرزها و حجم بالای تردد کامیونها برای جابهجایی کالا، موجب افزایش ترافیک مرزی شده است. در این میان، طی مدت اخیر فعالیت مسیرهای ریلی افزایش یافته و این شیوه حملونقل نقش فعالتری در جابهجایی کالا ایفا کرده است.
سنندجی در ادامه به روند ترانزیت خارجی کالا از مسیر ایران اشاره کرد و گفت: بر اساس آمارهای رسمی گمرک و سازمان راهداری، حجم ترانزیت خارجی کالا از مسیرهای ایران در سال۱۴۰۲ به حدود ۱۷میلیون و ۷۹۰هزار تن رسید که نسبت به سال قبل از آن رشد ۳۶درصدی را نشان میدهد. سال۱۴۰۳ نیز یکی از دورههای اوج فعالیت ترانزیتی کشور بود و حجم ترانزیت خارجی با عبور از مرز ۲۱میلیون و ۹۱۳هزار تن، رشد ۲۲درصدی را تجربه کرد. با این حال، این رقم در سال۱۴۰۴ به حدود ۲۰میلیون و ۵۰۰هزار تن کاهش یافت که از این میزان، بیش از ۱۶میلیون تن از طریق حملونقل جادهای جابهجا شده است.
به گفته وی، حجم ترانزیت جادهای در بهار۱۴۰۵ حدود ۳.۲میلیون تن گزارش شده است. البته بهدلیل شرایط خاص کشور، انتشار آمارها با تاخیر بیشتری انجام میشود و در حال حاضر دادههای دقیق و بهروزی برای ارزیابی وضعیت ترانزیت در دسترس نیست. سنندجی تاکید کرد که تشدید فشارها بر اقتصاد ایران، بهطور طبیعی صنعت ترانزیت را نیز تحتتاثیر منفی قرار خواهد داد.
موانع بهرهبرداری از کریدورهای منطقهای
درآمد حاصل از ترانزیت خارجی ایران در مقایسه با برخی دیگر از منابع درآمدی کشور رقم چندان بزرگی نیست؛ هرچند این درآمد از نوع درآمد ارزی محسوب میشود و میتواند برای اقتصاد کشور اهمیت داشته باشد. این در حالی است که ظرفیت ایران برای توسعه ترانزیت قابلتوجه ارزیابی میشود. کشور از زیرساختهای جادهای و ناوگان حملونقل برخوردار است و شبکه ریلی نیز میتواند در جابهجایی حجم بیشتری از کالاهای ترانزیتی نقشآفرینی کند. با وجود این ظرفیتها، بخشی از فرصتهای ترانزیتی کشور بهدلیل تکمیل نشدن زیرساختها و نبود توافقهای لازم با کشورهای طرف مسیر، همچنان بلااستفاده مانده است.
یکی از نمونههای مهم در این زمینه، کریدور شمال-جنوب است. کالاهای هند به مقصد روسیه میتوانند از طریق این کریدور و با عبور از ایران منتقل شوند، اما تکمیل نشدن اتصال ریلی رشت به آستارا مانع از بهرهبرداری کامل از این ظرفیت شده است. در صورت تکمیل این مسیر، امکان جذب بخشی از بارهای تجاری میان هند و روسیه و افزایش سهم ایران از ترانزیت منطقهای فراهم خواهد شد. همچنین ایران میتواند بخشی از محمولههای کشورهای آسیای میانه را که به دنبال مسیرهای جایگزین برای انتقال محصولات خود هستند، جذب کند؛ اما تحقق این هدف به فراهم شدن زیرساختها و اتخاذ تمهیدات لازم در حوزه حملونقل و توافقهای بینالمللی وابسته است.
یکی از موانع مهم توسعه ترانزیت در ایران، موضوع تامین سوخت ناوگان حملونقل خارجی است. با توجه به یارانهای بودن سوخت در ایران، قیمت داخلی آن با نرخهای کشورهای منطقه تفاوت قابلتوجهی دارد. برهمین اساس نیز کامیونهای خارجی برای دریافت سوخت با مشکلاتی مواجه هستند و گاها تا چند روز معطل میمانند. مساله سوخت از جمله موانع جدی فعالیتهای ترانزیتی ایران است و میتواند بر انتخاب مسیر از سوی شرکتهای حملونقل خارجی اثر بگذارد.
در مجموع، ایران از نظر موقعیت جغرافیایی، زیرساختهای جادهای و ظرفیت ناوگان حملونقل، امکان افزایش سهم خود از بازار ترانزیت منطقه را دارد؛ اما تحقق این ظرفیت صرفا با اتکا به موقعیت جغرافیایی امکانپذیر نیست. تکمیل زیرساختهای ریلی، اصلاح سازوکار تامین سوخت کامیونهای خارجی، کاهش موانع اجرایی و دستیابی به توافقهای دوجانبه و چندجانبه با کشورهای منطقه، از جمله پیششرطهای تبدیل ظرفیت بالقوه ترانزیت به درآمد ارزی پایدار است.
محدودیتها جدیتر میشوند
مجتبی بهاروند، فعال صنعت ترانزیت، در گفتوگو با «دنیایاقتصاد» در ارزیابی وضعیت این بخش گفت: ایران در یکی از مهمترین شاهراههای ترانزیتی جهان قرار دارد و میتواند آسیای شرقی و شبهقاره هند را به خلیج فارس، بنادر ایران و دریای عمان و همچنین آسیای میانه، ترکیه و اروپا متصل کند. با وجود این موقعیت، سرمایهگذاری در زیرساختهای ترانزیتی همواره مورد تاکید بوده، اما چندان مورد توجه قرار نگرفته است. ایران میتوانست سالانه تا ۱۰میلیارد دلار از محل ترانزیت کالا درآمد کسب کند؛ درحالیکه درآمد این بخش حتی پیش از جنگ نیز بهمراتب محدودتر بود.
بهاروند مجموعهای از مقررات سختگیرانه، فرسودگی ناوگان و تفاوت عملکرد گمرکات ایران با استانداردهای بینالمللی را از موانع اصلی توسعه این صنعت دانست و افزود: با آغاز جنگ و محدودیت فعالیت بنادر جنوبی، شرایط دشوارتر شده است. حجم ترانزیت از این بنادر پس از آغاز جنگ عملا به حدود یکدهم گذشته کاهش یافته است. تاخیر در رسیدن محمولههای دریایی نیز بر شدت اختلالها افزوده است؛ بهطوریکه محمولهای که چهار ماه پیش از طریق دریا ارسال شده بود، تازه به بندر امام رسیده است.
این فعال صنعت ترانزیت با اشاره به محدودیت مسیرهای جایگزین گفت: بخشی از کالاها ناچارند از مسیرهای زمینی، از جمله ترکیه یا کریدورهای عبوری از قزاقستان، جابهجا شوند؛ اما هزینه این مسیرها بهمراتب بیشتر از حمل دریایی است. برای نمونه، هزینه انتقال کانتینر از مسیر قزاقستان به حدود ۱۳ تا ۱۴هزار دلار میرسد که تقریبا هفت تا هشت برابر هزینه حمل دریایی است. از سوی دیگر، ظرفیت حمل زمینی نیز قابل مقایسه با حمل دریایی نیست و نمیتواند اختلال ایجادشده در این بخش را بهطور کامل جبران کند.
بهاروند همچنین عملکرد دستگاههای دولتی و گمرکات را از چالشهای جدی این صنعت در شرایط جنگی دانست و افزود: در شرایطی که حجم صادرات و ترانزیت کشور کاهش یافته، انتظار میرفت گمرکات و دستگاههای مرتبط با افزایش ساعات فعالیت و شبانهروزی کردن خدمات، به تسهیل جابهجایی کالا کمک کنند؛ اما در برخی موارد، کالاها بین ۲هفته تا ۲۰روز در گمرکات معطل میمانند. وی با اشاره به تجربه روسیه در تداوم فعالیت دستگاههای دولتی و گمرکی طی سالهای جنگ و تحریم، نبود سازوکار مشخص برای تسهیل امور ترانزیتی و هماهنگی دستگاههای اجرایی در ایران را مورد انتقاد قرار داد.
تهدید جایگاه ترانزیتی ایران در منطقه
یکی از مهمترین پیامدهای اختلال در مسیرهای ترانزیتی، تغییر مسیر جریان کالا و تقویت کریدورهای رقیب است. بهاروند با اشاره به این موضوع گفت: ایران در سالهای گذشته یکی از مسیرهای قابل دسترس برای انتقال کالا به افغانستان و کشورهای آسیای میانه بود، اما اکنون با اختلال در مسیرهای ایران، بخشی از این جریان تجاری به سمت مسیرهای جایگزین حرکت کرده است.
وی با اشاره به افزایش فعالیت مسیرهای پاکستان و افغانستان توضیح داد: با وجود مشکلات ناشی از تنشهای میان ۲کشور در مرزهای رسمی، همچنان صدها کانتینر از طریق برخی گذرگاههای غیررسمی میان آنها جابهجا میشوند. پاکستان نیز از طریق بندر کراچی در حال تقویت مسیرهای حملونقل و ترانزیت خود است. در این شرایط، بخشی از کانتینرهای ورودی به ایران از این مسیر تامین میشود و کالاهایی که پیشتر از مسیر ایران به سمت ترکمنستان و ازبکستان منتقل میشدند، در معرض تغییر مسیر قرار گرفتهاند. به اعتقاد این فعال صنعت ترانزیت، زمانی که صاحبان کالا و شرکتهای حملونقل یک مسیر جایگزین را انتخاب میکنند و زیرساختهای آن مسیر شکل میگیرد، بازگرداندن آنها به مسیر قبلی کار سادهای نخواهد بود. از این رو، حتی اگر پس از پایان جنگ بنادر جنوبی ایران دوباره به شرایط عادی بازگردند، ممکن است بخشی از بازار ترانزیتی کشور دیگر در اختیار ایران نباشد.
بهاروند همچنین افزایش هزینههای لجستیک را عاملی برای کاهش قدرت رقابت کالاهای ایرانی در بازارهای منطقه دانست و گفت: در شرایطی که هزینه حمل برخی کالاها پنج تا ششبرابر شده است، صادرکنندگان ایرانی در رقابت با رقبایی از پاکستان، ازبکستان و ترکیه با دشواری بیشتری مواجه هستند. به این ترتیب، پیامدهای اختلال در ترانزیت صرفا به دوره جنگ محدود نمیشود. تغییر مسیر جریان کالاها، افزایش هزینههای حملونقل و شکلگیری کریدورهای جایگزین میتواند در دوره پساجنگ نیز ادامه پیدا کند. از این منظر، بازگشت فعالیت بنادر به شرایط عادی، بهتنهایی برای احیای جایگاه ترانزیتی ایران کافی نخواهد بود. توسعه زیرساختها، اصلاح رویههای گمرکی، تسهیل تامین سوخت و ایجاد هماهنگی میان دستگاههای اجرایی، در کنار بازسازی اعتماد صاحبان کالا و شرکتهای حملونقل، پیششرط بازپسگیری سهم ایران از بازار ترانزیت منطقه خواهد بود.