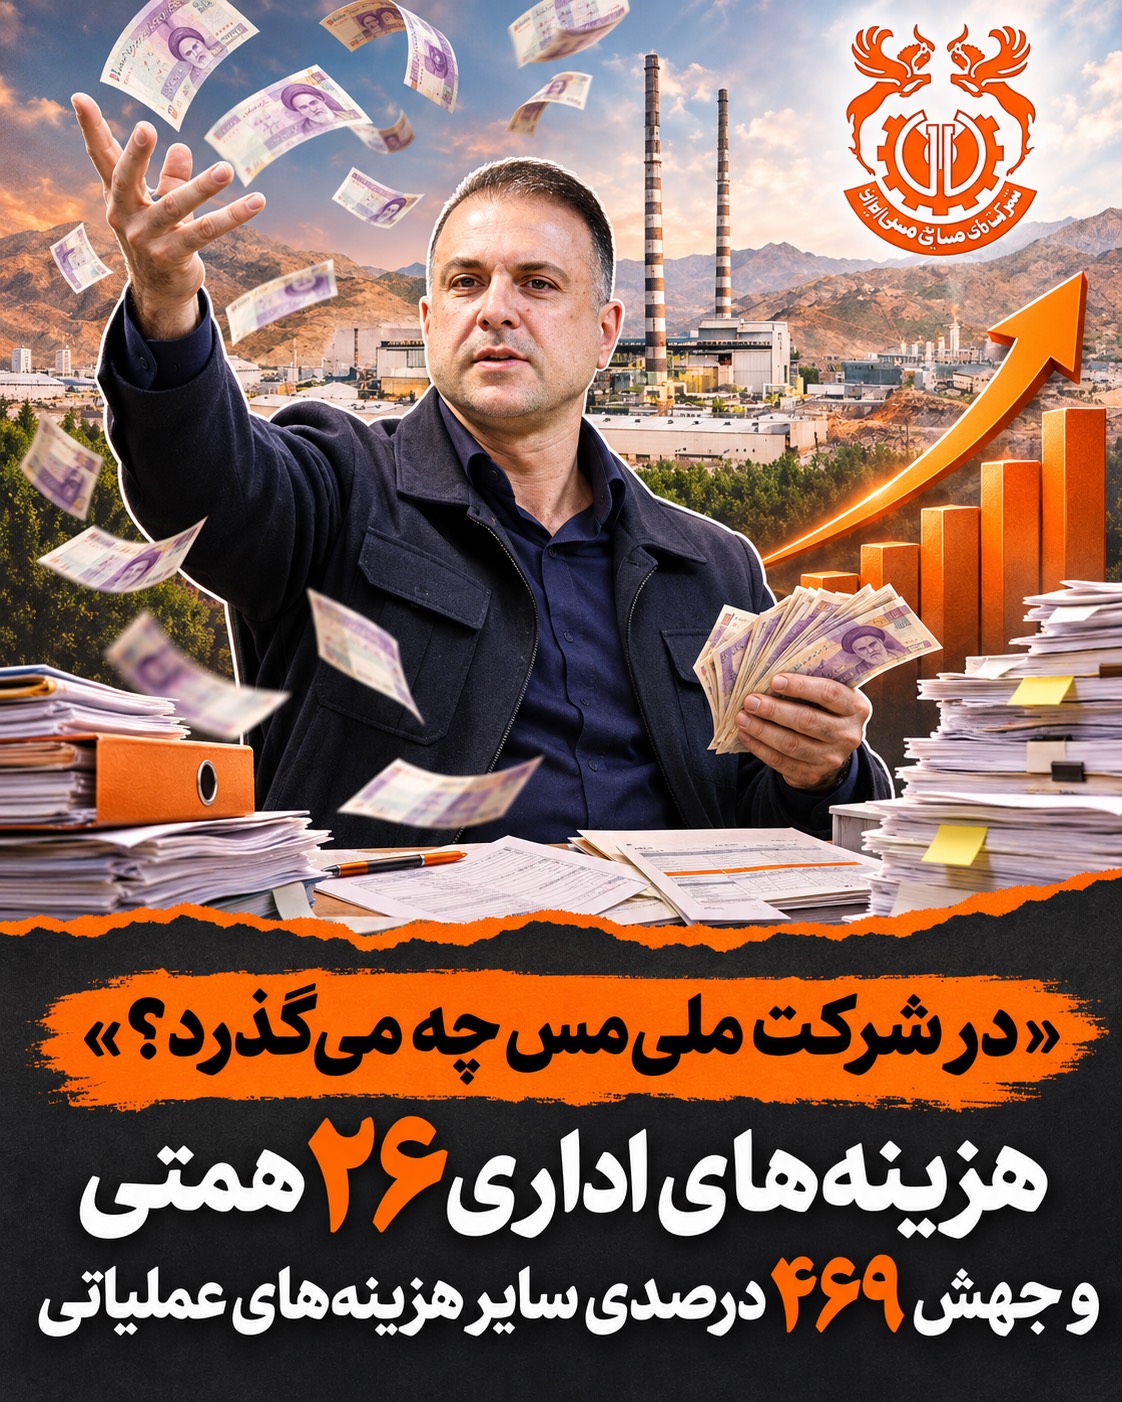
صورتهای مالی ششماهه ملی صنایع مس ایران، در کنار رشد چشمگیر سود، از افزایش سنگین دو سرفصل هزینهای حکایت دارد؛ هزینههای فروش، اداری و عمومی به نزدیک ۲۶ هزار میلیارد تومان رسیده و سایر هزینههای عملیاتی با جهش ۴۶۹ درصدی از ۱۵ هزار میلیارد تومان عبور کرده است. ارقامی که ضرورت پاسخگویی مدیران درباره ترکیب هزینهها و کیفیت سودآوری شرکت را پررنگ میکند.
به گزارش خبرنگار روزنو، بر اساس صورت سود و زیان تلفیقی حسابرسینشده ششماهه منتهی به پایان شهریور ۱۴۰۵، هزینههای فروش، اداری و عمومی ملی مس از حدود ۱۰ هزار و ۲۱۳ میلیارد تومان به ۲۵ هزار و ۹۷۱ میلیارد تومان افزایش یافته است؛ رشدی حدود ۱۵۴ درصدی که به معنای تحمیل نزدیک به ۱۵ هزار و ۸۰۰ میلیارد تومان هزینه بیشتر نسبت به دوره مشابه سال قبل است.
این افزایش بزرگ، توضیحی فراتر از اشاره کلی به تورم میطلبد. چه سهمی از رشد هزینهها به حقوق و مزایا، خدمات قراردادی، هزینههای فروش و سایر پرداختها مربوط بوده است؟ کدام بخش اجتنابناپذیر بوده و چه میزان با افزایش حجم فعالیت شرکت ارتباط دارد؟ پاسخ این پرسشها باید با انتشار جزئیات و مقایسه روشن اقلام هزینهای ارائه شود.
البته نسبت هزینههای فروش، اداری و عمومی به درآمد شرکت از حدود ۹٫۹ درصد به ۷٫۹ درصد کاهش یافته است. بنابراین رشد مبلغ این سرفصل بهتنهایی اثباتکننده افت کارایی نیست؛ اما افزایش فروش نیز ضرورت بررسی صورتحساب نزدیک به ۲۶ همتی را از بین نمیبرد.
جهش هزینهای که از رشد فروش جلو زد
علامت سؤال جدیتر، در سرفصل «سایر هزینههای عملیاتی» دیده میشود. این هزینهها از حدود ۲ هزار و ۶۷۴ میلیارد تومان به ۱۵ هزار و ۲۰۹ میلیارد تومان رسیده؛ یعنی بیش از ۵٫۶ برابر شده است.
درحالیکه درآمد عملیاتی شرکت ۲۲۰ درصد رشد کرده، افزایش سایر هزینههای عملیاتی حدود ۴۶۹ درصد بوده است. به همین دلیل، سهم این هزینهها از فروش نیز از حدود ۲٫۶ درصد به ۴٫۶ درصد رسیده است؛ روندی که بررسی دقیق منشأ هزینهها و احتمال تکرار آنها را ضروری میکند.
در مقابل، سایر درآمدهای عملیاتی نیز به حدود ۱۷ هزار و ۲۷۹ میلیارد تومان رسیده است. بااینحال، پس از کسر سایر هزینههای عملیاتی، خالص این دو سرفصل حدود ۲ هزار و ۷۱ میلیارد تومان باقی میماند. برجستهکردن درآمد این بخش، بدون توضیح هزینه سنگین همراه آن، تصویر کاملی از عملکرد شرکت ارائه نمیکند.
سود اسمی چقدر محصول مدیریت است؟
سود خالص ملی مس در این دوره با رشد حدود ۳۶۵ درصدی به نزدیک ۱۸۶ هزار میلیارد تومان رسیده است؛ اما نسبتدادن این جهش به عملکرد مدیریتی، بدون تفکیک عوامل رشد، قابل دفاع نیست.
در تحلیل سود یک تولیدکننده مس، باید اثر تورم، افزایش نرخ ارز و تغییرات قیمت جهانی مس از اثر افزایش تولید، رشد مقدار فروش و بهبود بهرهوری جدا شود. افزایش نرخ تسعیر فروش و رشد قیمت فروش محصولات میتواند درآمد و سود ریالی را بالا ببرد، حتی اگر افزایش متناسبی در تولید رخ نداده باشد.
به گزارش روزنو، صورت سود و زیان ارائهشده، سهم هر یک از این عوامل را مشخص نمیکند؛ بنابراین برای تأکید قطعی بر اینکه جهش سود عمدتاً ناشی از تورم، افزایش نرخ ارز و رشد قیمت جهانی مس بوده، باید اطلاعات مقدار فروش، نرخهای فروش و مبنای تسعیر ارز نیز بررسی و منتشر شود. تا پیش از این تفکیک، سود اسمی بالاتر را نمیتوان معادل موفقیت مدیریتی بیشتر دانست.
مطالبه از مدیران ملی مس روشن است: جزئیات هزینههای اداری نزدیک به ۲۶ همتی و سایر هزینههای عملیاتی ۱۵٫۲ همتی را منتشر کنند و نشان دهند چه میزان از رشد سود، حاصل عوامل قیمتی و ارزی و چه میزان نتیجه افزایش واقعی تولید و بهرهوری بوده است. سودآوری بالا، پرسش درباره هزینهها را منتفی نمیکند.