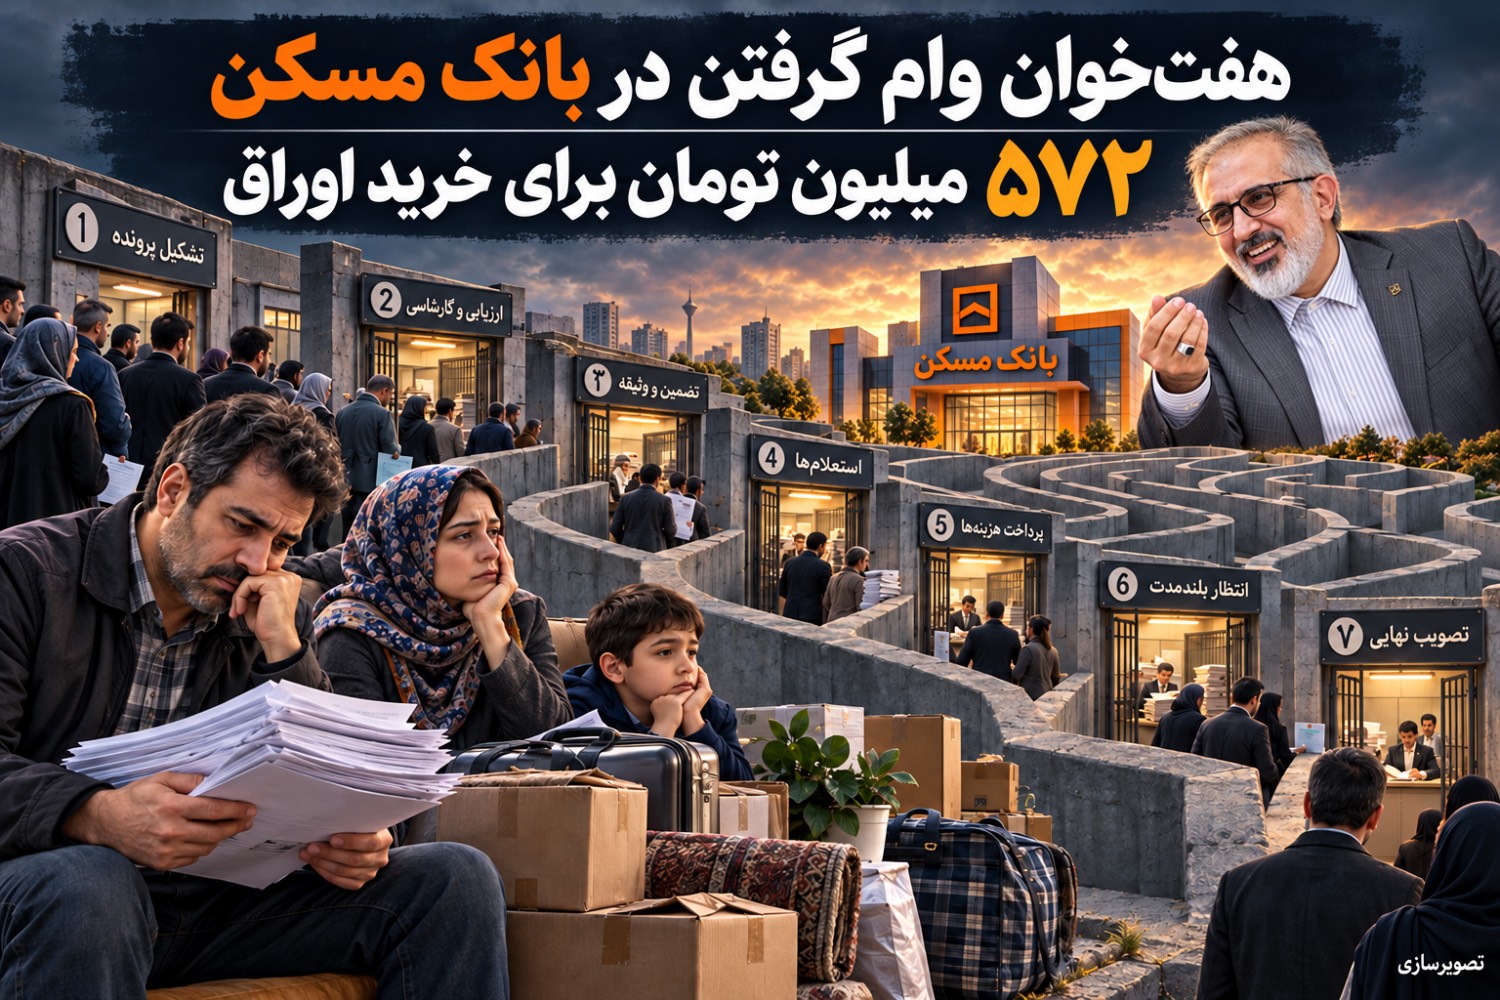
برای گرفتن وام مسکن، ابتدا باید 572 میلیون تومان برای خرید اوراق کنار گذاشت و سپس توان پرداخت ماهانه بیش از ۵۱ میلیون تومان قسط را داشت! این صورتحساب، پرسشی جدی پیش روی بانک مسکن میگذارد: تسهیلاتی با چنین هزینههایی، قرار است کدام گروه از خانهاولیها و حقوقبگیران را صاحب خانه کند؟
به گزارش خبرنگار روزنو، براساس قیمت اوراق در معاملات ۲۷ مهر ۱۴۰۵، دریافت وام ۲ میلیارد تومانی تسهیلات خرید و جعاله زوجین تهرانی، حدود ۵۷۲ میلیون تومان هزینه خرید اوراق داشته است؛ مبلغی که جدا از اصل وام باید تأمین شود. این محاسبه مربوط به همان تاریخ است و با تغییر قیمت اوراق نوسان میکند.
نزدیک یکچهارم وام، هزینه ورود به جمع بدهکاران
هزینه خرید اوراق معادل حدود ۲۴ درصد مبلغ اسمی تسهیلات است. با لحاظ این هزینه، اثر خالص اقتصادی بسته ۲٫۴ میلیارد تومانی به حدود یک میلیارد و ۸۲۸ میلیون تومان کاهش مییابد؛ اما تعهد بازپرداخت خانوار بر مبنای تمام مبلغ تسهیلات باقی میماند.
بانک هزینه اوراق را از اصل وام کسر نمیکند؛ خرید اوراق هزینهای مستقل است. بااینحال، برای خانوادهای که پساندازش را برای خرید خانه جمع کرده، نتیجه روشن است: صدها میلیون تومان از آورده، پیش از خرید ملک صرف دسترسی به وام میشود.
سقف وام بالا رفت؛ هزینه رسیدن به آن هم جهش کرد
هزینه اوراق این بسته در میانه شهریور حدود ۴۲۰ میلیون تومان بود؛ رقمی که براساس قیمت ۲۷ مهر به بیش از ۵۷۲ میلیون تومان رسید. یعنی متقاضی برای دریافت همان مبلغ تسهیلات، حدود ۱۵۲ میلیون تومان پول بیشتری برای خرید اوراق نیاز داشته است.
افزایش سقف تسهیلات بدون محاسبه هزینه دسترسی به آن، تصویر کاملی از وضعیت وامگیرنده ارائه نمیکند. مسئله خانوار، عدد درجشده در تبلیغات بانکی نیست؛ میزان پولی است که واقعاً به قدرت خرید خانه اضافه میشود.
پس از هزینه اوراق، دیوار اقساط پیش روی خانوار است
با فرض نرخ سود ۲۲٫۵ درصد و بازپرداخت به روش اقساط مساوی، قسط وام خرید دو میلیارد تومانی در دوره ۱۲ساله، ماهانه حدود ۴۰٫۳ میلیون تومان است. جعاله ۴۰۰ میلیون تومانی با بازپرداخت پنجساله نیز حدود ۱۱٫۲ میلیون تومان قسط دارد؛ یعنی مجموع اقساط در پنج سال نخست، ماهانه حدود ۵۱٫۵ میلیون تومان خواهد بود.
خانوار علاوه بر پرداخت این اقساط، باید هزینه زندگی و باقیمانده قیمت خانه را نیز تأمین کند. برای متقاضیانی که درآمدشان پاسخگوی چنین تعهدی نیست، افزایش سقف وام روی کاغذ جذاب میماند و در عمل دستنیافتنی میشود.
خورسندیان پاسخ دهد؛ سهم حقوقبگیران از این تسهیلات چقدر است؟
قیمت اوراق در بازار شکل میگیرد و هزینه خرید آن را نمیتوان تماماً درآمد بانک دانست؛ اما مسئولیت بانک تخصصی مسکن در توضیح کارآمدی این سازوکار پابرجاست.
علی خورسندیان و مدیران بانک مسکن باید اعلام کنند چند درصد دریافتکنندگان این تسهیلات، خانهاولی و حقوقبگیرند؟ چند متقاضی به دلیل ناتوانی در خرید اوراق یا پرداخت اقساط از دریافت وام منصرف شدهاند؟ برنامه مشخص بانک برای کاهش هزینه دسترسی مردم به تسهیلات چیست؟
کارنامه بانک مسکن باید با توان واقعی مردم برای خانهدارشدن سنجیده شود. وقتی ورود به وام بیش از نیممیلیارد تومان هزینه دارد، اعلام سقفهای میلیاردی برای اثبات موفقیت کافی نیست.