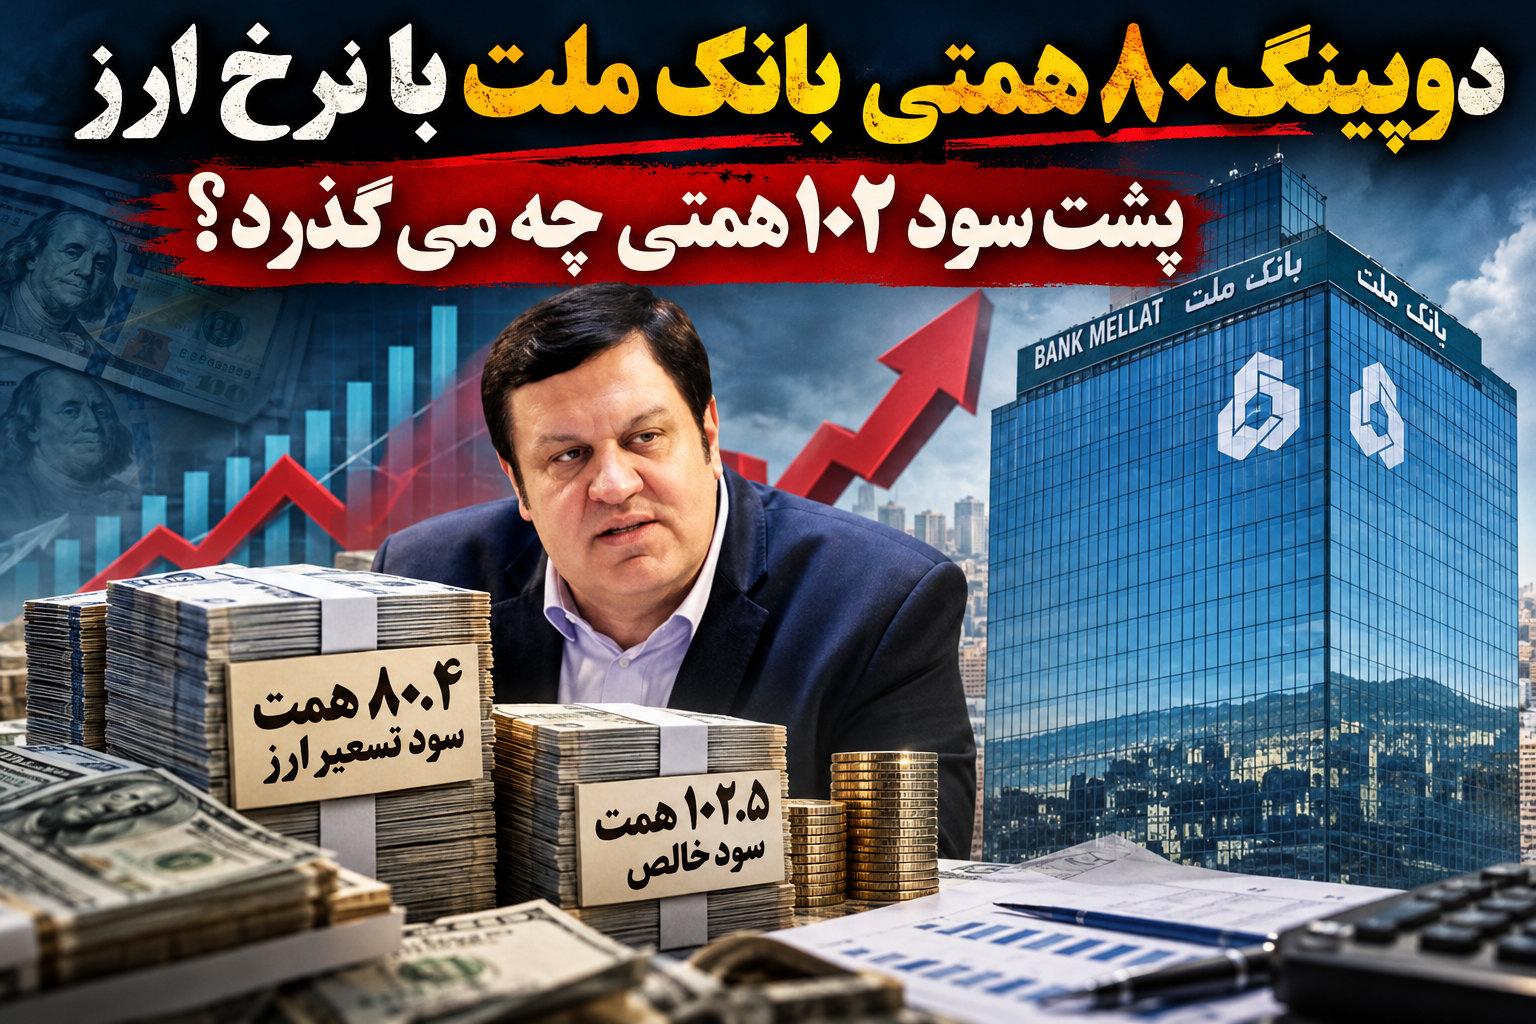
صورتهای مالی ششماهه بانک ملت از جهش ۹۵ درصدی سود خالص این بانک حکایت دارد؛ اما بررسی ترکیب درآمدها نشان میدهد بخش قابلتوجهی از سود اعلامی با افزایش نرخ تسعیر ارز ارتباط دارد. موضوعی که پرسشهای جدی درباره کیفیت سودآوری، پایداری درآمدها و عملکرد واقعی مدیریت بانک ملت ایجاد کرده است.
سود ۱۰۲ همتی؛ کارنامه درخشان یا محصول جهش ارز؟
به گزارش خبرنگار روزنو،بانک ملت در صورتهای مالی حسابرسینشده ششماهه منتهی به شهریور ۱۴۰۵، حدود ۱۰۲.۵ همت سود خالص شناسایی کرده است؛ رقمی که نسبت به مدت مشابه سال گذشته ۹۵ درصد رشد نشان میدهد.
در نگاه نخست، چنین افزایشی میتواند نشانه عملکرد مطلوب بانک باشد، اما بررسی اجزای سودآوری تصویر متفاوتی ارائه میکند.
بر اساس ارقام گزارششده، سود تسعیر ارز بانک ملت در این دوره به حدود ۸۰.۴ همت رسیده که نسبت به دوره مشابه سال قبل رشد ۱۵۱ درصدی داشته است.
این رقم از نظر مبلغ معادل حدود ۷۸ درصد سود خالص اعلامشده بانک است؛ نسبتی قابلتوجه که ضرورت بررسی کیفیت سود و میزان وابستگی آن به تغییرات نرخ ارز را برجسته میکند.
البته مقایسه مستقیم سود تسعیر با سود خالص، به معنای سهم دقیق آن در سود پس از مالیات نیست؛ زیرا آثار مالیاتی و سایر اقلام صورت سود و زیان نیز باید لحاظ شوند.
وقتی نرخ ارز به کمک سودآوری بانک میآید
سود تسعیر ارز عمدتاً از تغییر ارزش ریالی خالص داراییها و بدهیهای ارزی ناشی میشود.
به بیان ساده، زمانی که نرخ تسعیر افزایش پیدا میکند، بانکی که دارای خالص موقعیت ارزی مثبت است میتواند بدون آنکه الزاماً درآمد نقدی جدیدی دریافت کرده باشد، سود حسابداری شناسایی کند.
این موضوع به معنای غیرواقعی یا غیرقانونی بودن سود تسعیر نیست؛ اما میان سود ناشی از عملیات مستمر بانکداری و سود حاصل از تغییر نرخ ارز تفاوت مهمی وجود دارد.
پرسش اساسی از مدیران بانک ملت این است که اگر اثر جهش نرخ تسعیر ارز را کنار بگذاریم، عملکرد عملیاتی و سودآوری پایدار بانک چه تصویری خواهد داشت؟
برای پاسخ دقیق، لازم است آثار مالیاتی تسعیر، کیفیت مطالبات ارزی و سایر درآمدهای عملیاتی بهصورت جداگانه بررسی شوند.
رشد سود روی کاغذ؛ نقدینگی بانک چقدر تقویت شده است؟
یکی از مهمترین چالشهای تحلیل صورتهای مالی بانکها، تفاوت میان سود حسابداری و جریان نقدی واقعی است.
سود تسعیر ارز لزوماً به معنای ورود منابع نقدی تازه به بانک نیست. ازاینرو، جهش سود اعلامی نمیتواند بهتنهایی معیاری برای افزایش توان نقدینگی، بهبود وصول مطالبات یا تقویت ظرفیت تسهیلاتدهی باشد.
بانک ملت باید روشن کند چه میزان از سود شناساییشده در نیمه نخست سال از فعالیتهای مستمر و نقدشونده حاصل شده و چه میزان به تغییرات ارزش ریالی اقلام ارزی وابسته بوده است.
این پرسش بهویژه زمانی اهمیت پیدا میکند که شبکه بانکی با ضرورت کنترل مطالبات غیرجاری، حفظ کفایت سرمایه و مدیریت ریسک نقدینگی مواجه است.
ابهام در کیفیت مطالبات ارزی؛ بانک مرکزی چه میگوید؟
بانک مرکزی در ضوابط مربوط به تسعیر ارز بانکها بر ضرورت طبقهبندی صحیح مطالبات ارزی، ذخیرهگیری کافی و جلوگیری از شناسایی سود برای برخی داراییهای محدودشده تأکید کرده است.
اهمیت این مقررات آن است که افزایش نرخ ارز نباید موجب شود کیفیت واقعی مطالبات ارزی و ریسک وصول آنها در صورتهای مالی پنهان بماند.
بانک ملت نیز پیشتر در توضیحات مالی خود به اصلاح برخی اقلام مرتبط با پروندههای تسهیلات ارزی و اعمال نظر بانک مرکزی و سازمان حسابرسی اشاره کرده بود.
این توضیحات بهخودیخود نشانه تخلف نیست، اما ضرورت بررسی دقیق یادداشتهای مربوط به مطالبات ارزی، ذخایر و آثار تسعیر را دوچندان میکند.
مدیران بانک ملت باید توضیح دهند چه میزان از داراییهای ارزی مبنای شناسایی سود، دارای قابلیت وصول مناسب است و آیا ذخایر لازم برای مطالبات مسئلهدار بهطور کامل در نظر گرفته شده است؟
برگشت ذخایر؛ پرسش دیگری درباره کیفیت سود
در کنار سود تسعیر ارز، حدود ۴.۷ همت درآمد ناشی از برگشت ذخایر نیز در ارقام گزارششده بانک ملت دیده میشود.
برگشت ذخیره میتواند در چارچوب استانداردهای حسابداری و به دلیل بهبود وضعیت مطالبات یا تغییر برآوردها انجام شود؛ اما برای ارزیابی کیفیت آن باید مشخص شود کدام مطالبات مشمول کاهش ذخیره شدهاند و مستندات این تصمیم چیست.
در بانکی با حجم بالای فعالیت اعتباری، شفافیت درباره نحوه طبقهبندی مطالبات، میزان وصول واقعی بدهیها و تغییرات ذخایر اهمیت ویژهای دارد.
آیا برگشت ذخایر حاصل وصول مطالبات و کاهش واقعی ریسک اعتباری بوده یا ناشی از تغییر برآوردهای حسابداری است؟
پاسخ این پرسش در یادداشتهای تفصیلی و گزارش حسابرس مشخص خواهد شد.
هزینههای ارزی نیز زیر سایه نرخ تسعیر
بانک ملت در توضیحات منتشرشده درباره تغییر هزینههای مالی مرتبط با منابع دریافتی از بانک مرکزی، افزایش هزینه سود سپردههای یورویی و تغییر نرخ تسعیر یورو را از عوامل مؤثر اعلام کرده است.
این موضوع نشان میدهد نوسانات نرخ ارز تنها بر سمت درآمدهای بانک اثر نمیگذارد، بلکه میتواند هزینهها و تعهدات ارزی آن را نیز تحت تأثیر قرار دهد.
بنابراین ارزیابی واقعی عملکرد بانک ملت مستلزم بررسی همزمان درآمدهای تسعیر، هزینههای ارزی، وضعیت خالص داراییهای ارزی و جریانهای نقدی است.
بانک ملت به جای نمایش رشد سود، کیفیت آن را شفاف کند
جهش سود خالص بانک ملت در نیمه نخست سال ۱۴۰۵، بدون بررسی ترکیب درآمدها نمیتواند معیار کاملی برای موفقیت مدیریت این بانک باشد.
شناسایی حدود ۸۰.۴ همت سود تسعیر ارز در کنار سود خالص ۱۰۲.۵ همتی، یک پیام روشن برای سهامداران و نهادهای نظارتی دارد: کیفیت سودآوری بانک باید با دقت بیشتری بررسی شود.
بانک ملت لازم است سهم درآمدهای پایدار، وضعیت وصول مطالبات ارزی، آثار برگشت ذخایر و میزان تبدیل سود حسابداری به جریان نقدی را شفافتر منتشر کند.
پرسش نهایی از مدیریت بانک ملت این است: رشد ۹۵ درصدی سود خالص تا چه اندازه حاصل بهبود واقعی عملیات بانکداری بوده و چه میزان به تغییر نرخ ارز وابسته است؟
تا زمانی که این تفکیک بهصورت مستند ارائه نشود، جهش سود بانک ملت در کنار فرصتهای مالی، با پرسشهایی جدی درباره پایداری و کیفیت سودآوری همراه خواهد بود.