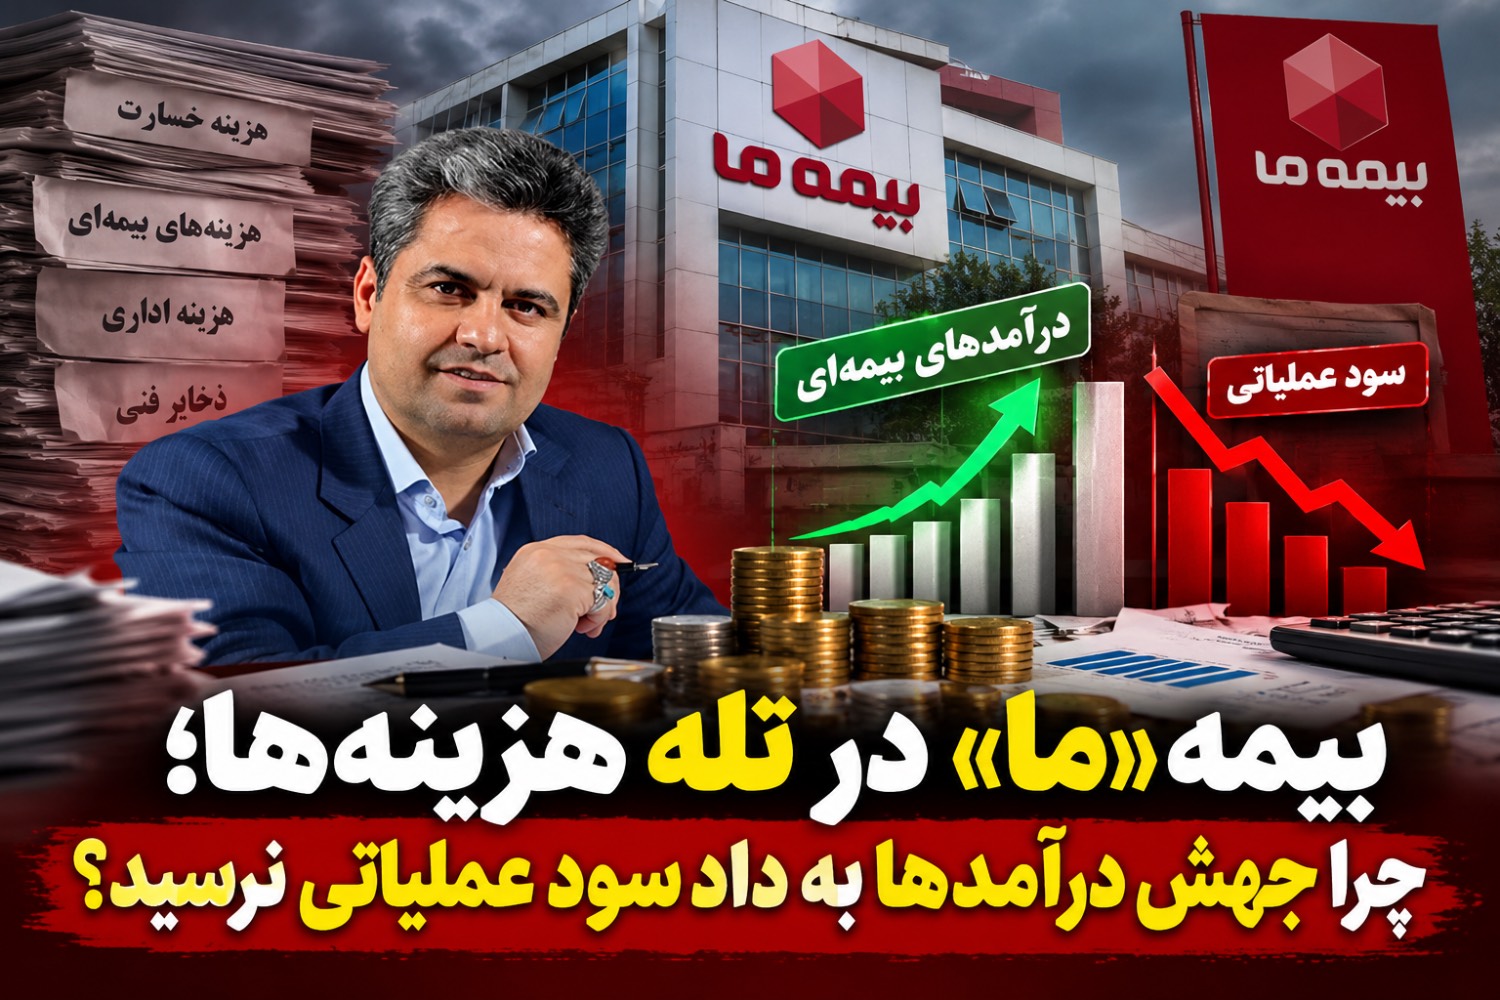
صورتهای مالی ششماهه بیمه «ما» از شکافی قابلتوجه میان رشد درآمد و سودآوری عملیاتی حکایت دارد؛ شرکتی که درآمدهای بیمهای آن ۱۰۹ درصد افزایش یافته، اما سود عملیاتیاش ۸ درصد کاهش پیدا کرده است. این وضعیت پرسشهای جدی درباره افزایش هزینه خسارت، کیفیت پرتفوی و نحوه مدیریت منابع در دوره مدیریت ابراهیم کاردگر ایجاد میکند.
به گزارش خبرنگار روزنو، بررسی عملکرد ششماهه منتهی به شهریور ۱۴۰۵ نشان میدهد بیمه «ما» با ثبت ۱۴ هزار و ۲۶۴ میلیارد تومان درآمد بیمهای، رشد ۱۰۹ درصدی را نسبت به دوره مشابه سال قبل تجربه کرده است. با این حال، سود عملیاتی شرکت به ۶۱۵ میلیارد تومان رسیده که نشاندهنده افت ۸ درصدی است.
این اختلاف میان رشد درآمد و سود عملیاتی، یکی از مهمترین نقاط قابل انتقاد در کارنامه مالی شرکت است؛ زیرا افزایش حجم فعالیت بیمهگری زمانی ارزش اقتصادی بیشتری پیدا میکند که به بهبود سودآوری پایدار نیز منجر شود.
سقوط حاشیه سود عملیاتی؛ درآمد بیشتر، بازده کمتر
محاسبه نسبت سود عملیاتی به درآمدهای بیمهای نشان میدهد حاشیه سود عملیاتی بیمه «ما» از حدود ۹.۸ درصد در ششماهه مشابه سال قبل به ۴.۳ درصد در نیمه نخست ۱۴۰۵ کاهش یافته است.
به عبارت دیگر، در حالی که درآمدهای شرکت بیش از دو برابر شده، سهم سود عملیاتی از هر ۱۰۰ تومان درآمد تقریباً نصف شده است.
این افت قابلتوجه، پرسش مهمی را پیش روی مدیریت ابراهیم کاردگر قرار میدهد: چرا رشد چشمگیر درآمدها نتوانسته به افزایش سود حاصل از فعالیت اصلی شرکت منجر شود؟
جهش خسارتها؛ فشار بر سودآوری بیمه «ما»
یکی از مهمترین نشانههای فشار بر سودآوری شرکت، افزایش سریع خسارتهای پرداختی است. عملکرد سهماهه نخست ۱۴۰۵ نشان میدهد خسارت و مزایای پرداختی بیمه «ما» با رشد ۱۴۹ درصدی به ۶.۴ همت رسیده است. سایر هزینههای بیمهای نیز حدود ۲.۳ همت گزارش شده است.
روند پنجماهه نیز قابلتوجه است؛ خسارت پرداختی از حدود ۳.۹۵ همت در دوره مشابه سال قبل به ۸.۵۲ همت افزایش یافته، یعنی رشدی نزدیک به ۱۱۶ درصد. در همین دوره، حقبیمه تولیدی تنها ۷۲.۲ درصد رشد داشته است.
این ارقام نشان میدهد سرعت افزایش پرداخت خسارت از رشد حقبیمه بیشتر بوده است؛ موضوعی که میتواند بخشی از فشار بر حاشیه سود عملیاتی را توضیح دهد، هرچند سهم دقیق آن در صورت مالی ششماهه باید جداگانه محاسبه شود.
نسبت خسارت ۷۵.۷ درصدی؛ زنگ هشدار در کارنامه بیمه «ما»
نسبت خسارت بیمه «ما» در ششماهه نخست سال ۱۴۰۵ حدود ۷۵.۷ درصد گزارش شده و این شرکت در میان ۲۳ شرکت بررسیشده در جایگاه پنجم قرار گرفته است.
این نسبت به معنای آن است که در برابر هر ۱۰۰ تومان حقبیمه مبنای محاسبه، حدود ۷۵.۷ تومان خسارت پرداخت شده است.
البته نسبت خسارت پرداختی بهتنهایی نشاندهنده زیاندهی شرکت نیست، اما قرار گرفتن این شاخص در کنار افت سود عملیاتی و افزایش هزینههای بیمهگری، ضرورت بررسی سیاستهای پذیرش ریسک و کیفیت قراردادهای بیمهای را دوچندان میکند.
بیمههای زندگی؛ رشد پرتفوی یا افزایش تعهدات بلندمدت؟
تمرکز قابلتوجه بیمه «ما» بر بیمههای زندگی نیز یکی از محورهای مهم در ارزیابی عملکرد مالی شرکت است.
بیمههای زندگی، بهویژه محصولات دارای اندوخته و سود تضمینی، تعهدات بلندمدتی برای شرکت ایجاد میکنند. بنابراین افزایش فروش این محصولات الزاماً به معنای افزایش متناسب سود قابلتقسیم نیست.
در چنین شرایطی، بررسی میزان ذخایر ریاضی، بازده سرمایهگذاری منابع بیمهای و تناسب داراییها با تعهدات آتی اهمیت ویژهای دارد.
مدیریت بیمه «ما» باید روشن کند چه میزان از رشد درآمدهای ششماهه ناشی از بیمههای زندگی بوده و این رشد چه تأثیری بر تعهدات بلندمدت و هزینههای شرکت گذاشته است.
سود خالص بالا رفت؛ چرا سود عملیاتی کاهش یافت؟
بیمه «ما» در نیمه نخست سال ۱۴۰۵ حدود ۷۵۴ میلیارد تومان سود خالص ثبت کرده که نسبت به دوره مشابه ۱۰ درصد افزایش یافته است. با این وجود، سود عملیاتی شرکت کاهش پیدا کرده است.
این تفاوت نشان میدهد برای قضاوت درباره کیفیت سودآوری، صرفاً توجه به سود خالص کافی نیست. باید مشخص شود درآمدهای سرمایهگذاری، سایر درآمدها و هزینهها و آثار مالیاتی چه نقشی در نتیجه نهایی داشتهاند.
بهویژه آنکه سود خالص دوره جاری حدود ۱۳۹ میلیارد تومان بیشتر از سود عملیاتی گزارش شده است؛ اختلافی که بدون بررسی جزئیات صورت سود و زیان نمیتوان منشأ آن را قطعی اعلام کرد.
ابراهیم کاردگر درباره کیفیت رشد پاسخ دهد
مدیریت بیمه «ما» باید توضیح دهد چرا با رشد ۱۰۹ درصدی درآمدهای بیمهای، سود عملیاتی ۸ درصد کاهش یافته است.
به گزارش روزنو،چه میزان از این افت ناشی از افزایش خسارت، هزینههای بیمهگری یا تغییر ذخایر فنی بوده است؟ چرا حاشیه سود عملیاتی شرکت تقریباً نصف شده و چه برنامهای برای جلوگیری از کاهش بیشتر آن وجود دارد؟
در شرکتی که منابع بیمهگذاران را مدیریت میکند، رشد فروش بهتنهایی معیار موفقیت نیست. آنچه اهمیت دارد، توان تبدیل درآمد به سود پایدار و حفظ منابع کافی برای ایفای تعهدات است.
صورتهای مالی ششماهه بیمه «ما» یک واقعیت قابلتأمل را آشکار میکند: درآمدها جهش کردهاند، اما سودآوری عملیاتی عقب نشسته است. این وضعیت بهتنهایی اثباتکننده بحران مالی یا تخلف مدیریتی نیست، اما ضرورت پاسخگویی ابراهیم کاردگر و هیئتمدیره درباره افزایش هزینهها، کیفیت سود و آینده تعهدات بیمهای شرکت را برجسته میکند