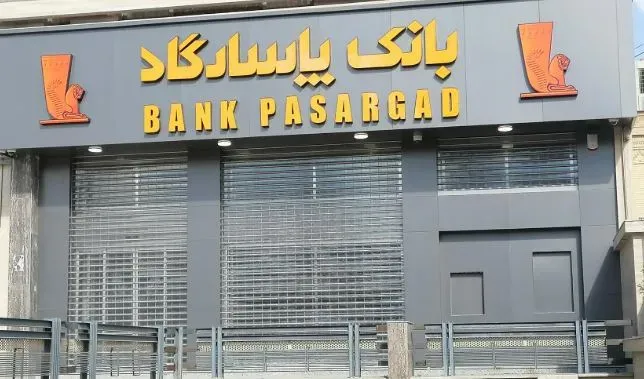
بررسی آخرین صورتهای مالی منتشرشده در سامانه کدال، تصویر نگرانکنندهای از وضعیت یکی از بزرگترین بانکهای خصوصی کشور نمایان کرده است.
کارنامه سهماهه نخست بانک پاسارگاد نشان میدهد که این بانک خصوصی تحت مدیریت مجید قاسمی، نهتنها در مهار هزینهها و مدیریت ریسک اعتباری با چالش مواجه شده، بلکه حاشیه ایمنی سرمایه خود را نیز تا آستانه خط قرمز رگولاتور عقب رانده است. همزمانی این روندهای منفی، بیش از هر چیز صندلی مدیریت ارشد بانک را در برابر افکار عمومی، سهامداران و ناظر پولی مسئول و پاسخگو میکند.
جهش هزینه ها در بانک پاسارگاد
بارزترین نشانه انحراف از مسیر بهینه عملیاتی در گزارش پاسارگاد، جهش چشمگیر ۱۲۳ درصدی «هزینههای اداری و عمومی» است. به گونه ای که پرش این رقم به بیش از ۷ هزار و ۳۱۱ میلیارد تومان در مدتزمان تنها سه ماه، اتفاقی نیست که بتوان آن را پشت شانههای تورم عمومی یا روند طبیعی توسعه فعالیتهای بانکی پنهان کرد. پرسش کلیدی اینجاست که تیم مدیریت بانک دقیقاً چه پروژهها، توسعه شعبهها یا ریختوپاشهای فناوری را کلید زده که چنین بار سنگینی را به ترازنامه تحمیل کرده است؟ سکوت بانک، گمانهزنیها درباره ضعف کنترل داخلی و بیتوجهی به انضباط مالی را تقویت میکند.
موتور خاموش اعتبارسنجی و صعود مطالبات مشکوکالوصول در پاسارگاد
در کنار تورم هزینههای جاری، شاخص مطالبات مشکوکالوصول نیز با رشدی معادل ۱۴۴ درصد از مرز ۴ هزار میلیارد تومان عبور کرده است. این پرش خطرناک، صراحتاً نشاندهنده ناکارآمدی مدلهای ارزیابی ریسک اعتباری و شیوههای وصول مطالبات در بانک پاسارگاد است. هرچند مدیران بانک ممکن است این ارقام را به حساب رویکرد محتاطانه و پیشگیرانه بگذارند، اما واقعیت این است که انباشت بدهیهای معوق، ریشه در ضعف نظارت بر تخصیص تسهیلات کلان دارد؛ روندی که در نهایت دود آن به چشم سهامدار خرد میرود.
شریانهای تنفسی وابسته به بازار بینبانکی
موضوع نگرانکننده دیگر، گستره بدهیهای بانک پاسارگاد به شبکه بانکی است که تا رقم خیرهکننده بیش از ۱۹۳ هزار میلیارد تومان پیشروی کرده است. اتکای سنگین به بازار بینبانکی برای جبران کسری نقدینگی کوتاهمدت، پاسارگاد را به شدت در برابر نوسانات نرخ سود و سیاستهای انقباضی بانک مرکزی آسیبپذیر کرده است. این یعنی مدیریت بانک بهجای تکیه بر خلق ارزش پایدار و سپردههای ارزانقیمت، ترازنامه خود را روی پل معلق بدهیهای بینبانکی معلق نگه داشته است.
کفایت سرمایه بانک پاسارگاد روی لبه تیغ قانون
خروجی این مدیریتِ پرهزینه و کمانعطاف، رشد ناچیز ۷ درصدی سود انباشته و از همه فاجعهبارتر، سقوط نسبت کفایت سرمایه از ۱۱ درصد به کف قانونی ۸ درصد است. این افت معنادار به زبان ساده یعنی بانک پاسارگاد سپر مازاد و حاشیه ایمنی خود در برابر تکانهها و زیانهای غیرمنتظره را از دست داده و ترازنامه بانک، دقیقاً روی مرز حداقلی الزامات نظارتی قرار گرفته است؛ وضعیتی که انعطافپذیری بانک را به شدت کاهش داده و آسیبپذیری آن را بالا برده است.