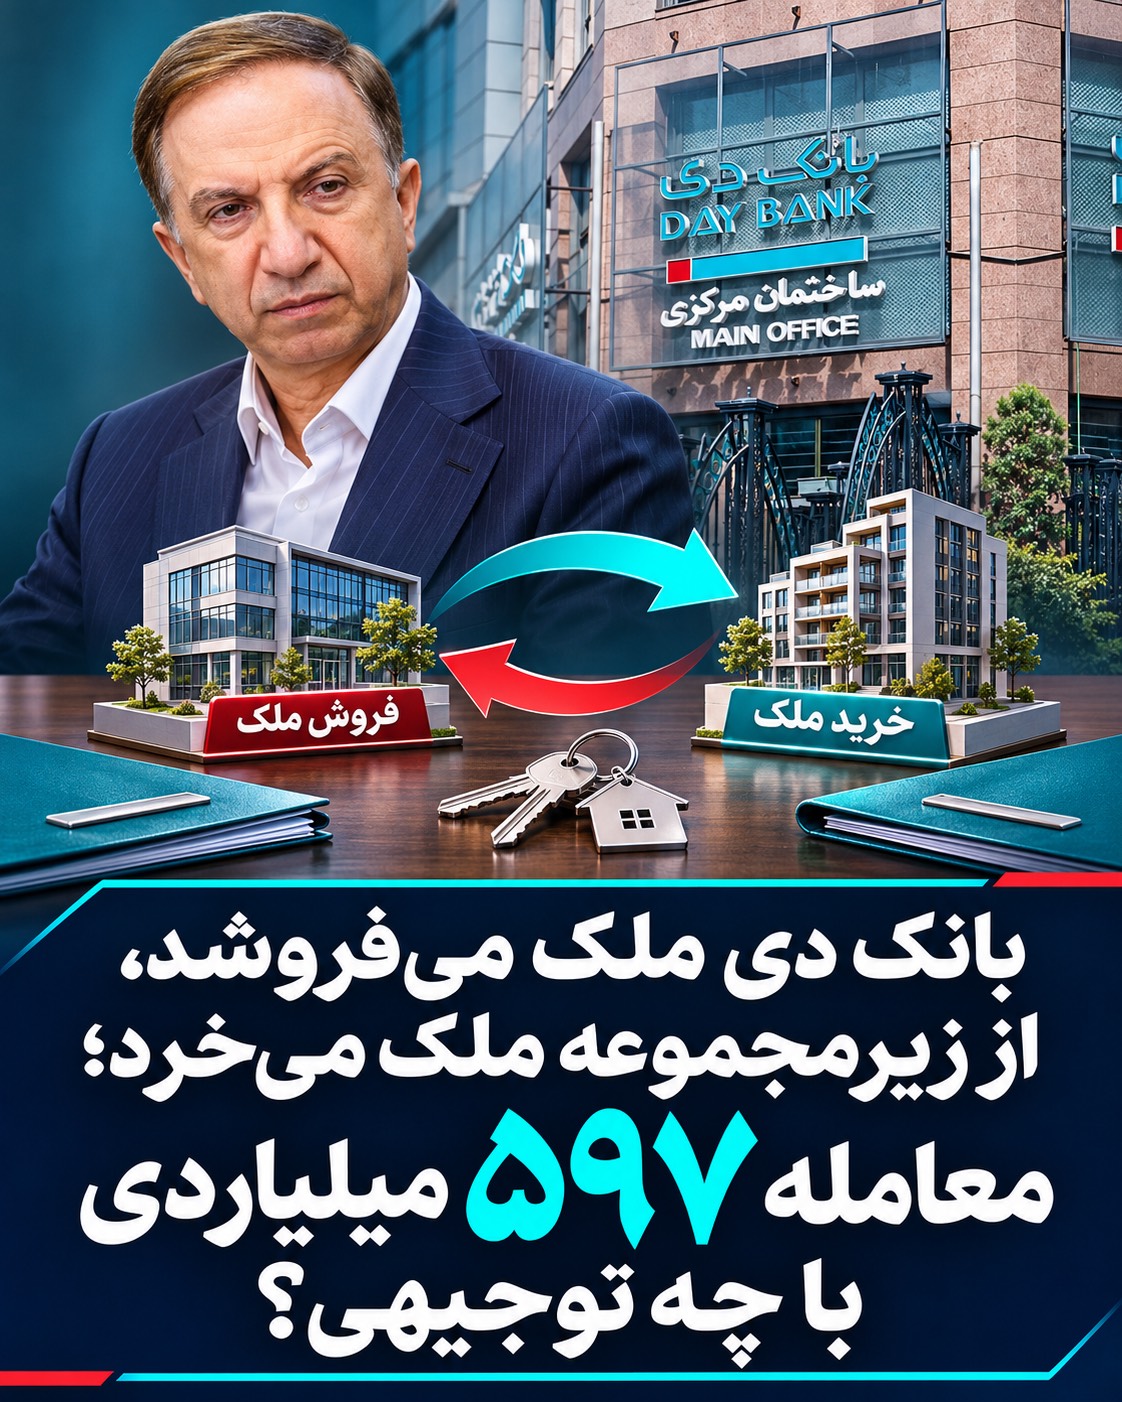
بانک دی درحالی خریدار ملک نزدیک به ۶۰۰ میلیارد تومانی شرکت زیرمجموعه خود شده که همزمان، انتشار آگهیهای فروش املاک این بانک ادامه دارد. معاملهای که پرسشی روشن پیش روی مدیران میگذارد: خرید ملک «هاشمیه مشهد» چه ضرورتی داشته و چگونه به اصلاح وضعیت مالی بانک کمک میکند؟
به گزارش خبرنگار روزنو،بر اساس یادداشت توضیحی صورتهای مالی شرکت توسعه دیدار ایرانیان، این شرکت در مردادماه ۱۴۰۵ ملک موسوم به هاشمیه مشهد را به بانک دی واگذار کرده است. مبلغ فروش حدود ۵۹۷ میلیارد تومان اعلام شده و طبق توضیح سند، وصول وجه معامله از طریق دو فقره چک با سررسیدهای آتی پیشبینی شده است.
بنابراین، رقم معامله را نباید معادل پرداخت نقدی کامل در زمان خرید دانست؛ اما تعهد خرید برای بانک ایجاد شده و مدیران باید درباره ضرورت پذیرش این تعهد، مبنای قیمتگذاری و کاربری ملک پاسخ دهند.
فروش دارایی از یک در، خرید ملک از در دیگر
بانکی که برای فروش املاک خود مزایده برگزار میکند، باید توضیح دهد چرا همزمان ملکی دیگر را از شرکت وابسته میخرد. آیا ملک برای استقرار واحدهای بانک ضروری بوده؟ آیا قرار است جایگزین ساختمانی پرهزینه شود؟ یا هدف، نگهداری و فروش مجدد آن است؟
هرکدام از این سناریوها توجیه مالی متفاوتی میخواهد. بدون انتشار کاربری، هزینههای نگهداری، بازده مورد انتظار و مقایسه خرید با گزینههایی مانند اجاره، نمیتوان صرف انجام معامله را به نفع بانک و سهامداران دانست.
انتقال سند درون گروه، خروج از ملکداری نیست
فروش ملک از شرکت زیرمجموعه به بانک مادر، بهخودیخود دارایی را از مجموعه اقتصادی بانک خارج نمیکند؛ مالکیت آن درون گروه جابهجا میشود. در نتیجه، این معامله بهتنهایی نشانه کاهش داراییهای ملکی گروه یا جذب منابع از خریدار بیرونی نیست.
اگر هدف، اصلاح ساختار داراییها بوده، مدیران باید نشان دهند انتقال ملک به ترازنامه بانک چه مزیت مشخصی داشته است. همچنین هرگونه سود شناساییشده در صورتهای مالی جداگانه شرکت فروشنده، باید از منظر معاملات درونگروهی و اثر آن بر صورتهای مالی تلفیقی بررسی شود؛ فروش به بانک مادر لزوماً به معنای ایجاد سود برای کل گروه نیست.
قیمت ۵۹۷ میلیاردی چگونه تعیین شد؟
معامله میان بانک و شرکت زیرمجموعه، حساسیت شفافیت را افزایش میدهد. گزارش کارشناسی ملک، تاریخ ارزیابی، وضعیت سند، محدودیتهای احتمالی انتقال و مصوبات ارکان تصمیمگیر باید روشن باشد. شرایط پرداخت مؤجل نیز بخشی از ارزیابی اقتصادی معامله است و باید در کنار قیمت بررسی شود.
به گزارش روزنو،این سند بهتنهایی اثباتکننده گرانخری، تخلف یا معامله صوری نیست؛ اما برای رفع ابهام، توضیح کلی درباره «مدیریت داراییها» کفایت نمیکند. بانک باید نشان دهد قیمت و شرایط معامله چگونه منافع آن را تأمین کرده است.
در شرایط ناترازی مطرحشده برای بانک دی، مطالبه اصلی از مدیران ارائه توجیه اقتصادی قابل سنجش است: این خرید چه مشکلی از بانک حل میکند، چه اثری بر نقدینگی و هزینهها دارد و چرا خرید از زیرمجموعه بر سایر گزینهها ترجیح داده شده است؟ سهامداران حق دارند بدانند معامله نزدیک به ۶۰۰ میلیارد تومانی، بخشی از برنامه اصلاح بانک است یا صرفاً جابهجایی ملک و تعهدات درون مجموعه.