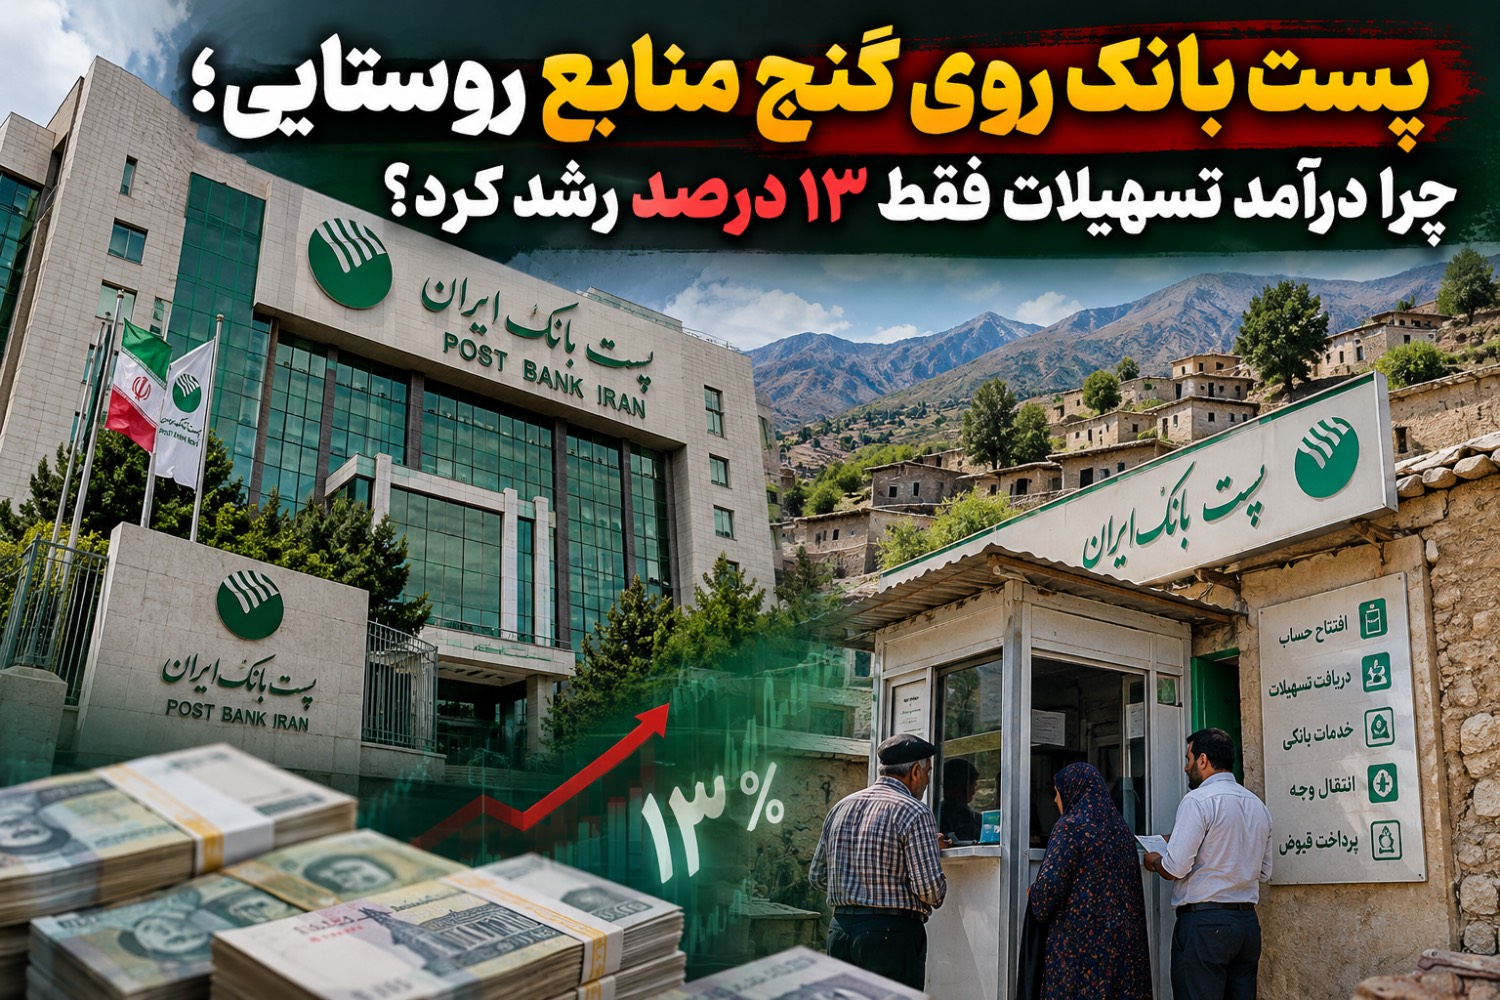
رشد تنها ۱۳ درصدی درآمد تسهیلات و سپردهگذاری پست بانک، در کنار گستردگی شبکه بانکی این مجموعه، پرسشهایی درباره عملکرد مدیریت و میزان بهرهبرداری از ظرفیتهای موجود ایجاد کرده است.
به گزارش خبرنگار روزنو، پست بانک ایران با هزاران باجه روستایی در سراسر کشور، از جایگاهی برخوردار است که بسیاری از بانکهای دیگر برای دستیابی به آن باید هزینههای قابلتوجهی متحمل شوند. با این حال، بررسی عملکرد مالی این بانک در نیمه نخست سال ۱۴۰۴ این پرسش را مطرح میکند که شبکه گسترده روستایی تا چه اندازه به افزایش درآمد و بازدهی بانک کمک کرده است؟
بر اساس ارقام منتشرشده، پست بانک در ششماهه نخست سال ۱۴۰۴ حدود ۳۴۸۶ میلیارد تومان سود خالص شناسایی کرده که نسبت به مدت مشابه سال قبل ۲۶ درصد افزایش یافته است؛ رشدی مثبت که البته بهتنهایی برای ارزیابی موفقیت مدیریت چنین مجموعه بزرگی کافی نیست.
شبکه گسترده، رشد محدود درآمد تسهیلات!
نکته قابلتأمل در کارنامه پست بانک، اختلاف میان رشد منابع درآمدی است. در حالی که درآمد کارمزدهای بانک ۴۲ درصد افزایش یافته، درآمد حاصل از تسهیلات و سپردهگذاری تنها ۱۳ درصد رشد کرده است.
این تفاوت، پرسشی اساسی درباره سیاستهای درآمدزایی و نحوه تخصیص منابع بانک ایجاد میکند؛ بهویژه آنکه پست بانک از ظرفیت گستردهای برای جذب سپرده از طریق باجههای روستایی برخوردار است.
آیا این منابع بهدرستی مدیریت شدهاند؟ چه میزان از سپردههای جذبشده به تسهیلات سودآور اختصاص یافته و چه سهمی از ظرفیت شبکه روستایی عملاً بلااستفاده مانده است؟
هزینه شبکه روستایی چقدر است، بازدهی آن چقدر؟
داشتن بیش از ۵۵۰۰ باجه روستایی زمانی میتواند یک مزیت اقتصادی محسوب شود که هزینه فعالیت و بازدهی آن بهصورت شفاف قابل ارزیابی باشد.
پرسش اینجاست که پست بانک چه میزان هزینه بابت اداره، پشتیبانی و پرداخت کارمزد به این شبکه متحمل میشود و در مقابل، چه درآمدی از محل فعالیت این باجهها به دست میآورد؟
بدون ارائه چنین اطلاعاتی، نمیتوان مشخص کرد گستردگی شبکه روستایی تا چه اندازه به سودآوری بانک کمک کرده و چه میزان از ظرفیت آن همچنان نیازمند بهرهبرداری مؤثرتر است.
مدیریت پست بانک چه برنامهای برای افزایش بهرهوری دارد؟
صورتهای مالی پست بانک نشان میدهد این مجموعه سودآور بوده، اما پرسش اصلی درباره کیفیت این سود و تناسب آن با امکانات و ظرفیتهای بانک است.
مدیریت پست بانک باید توضیح دهد چرا رشد درآمد تسهیلات و سپردهگذاری به ۱۳ درصد محدود شده و چه برنامهای برای تقویت بازدهی منابع و افزایش سهم شبکه روستایی در درآمدهای عملیاتی دارد.
پست بانک بیش از آنکه به نمایش تعداد باجههای روستایی نیاز داشته باشد، به ارائه گزارشی شفاف از بازدهی اقتصادی این شبکه نیازمند است.
تا زمانی که میزان منابع جذبشده، هزینه فعالیت باجهها و سهم آنها در سودآوری مشخص نشود، نمیتوان درباره موفقیت بانک در استفاده از این ظرفیت بزرگ قضاوت قطعی کرد.