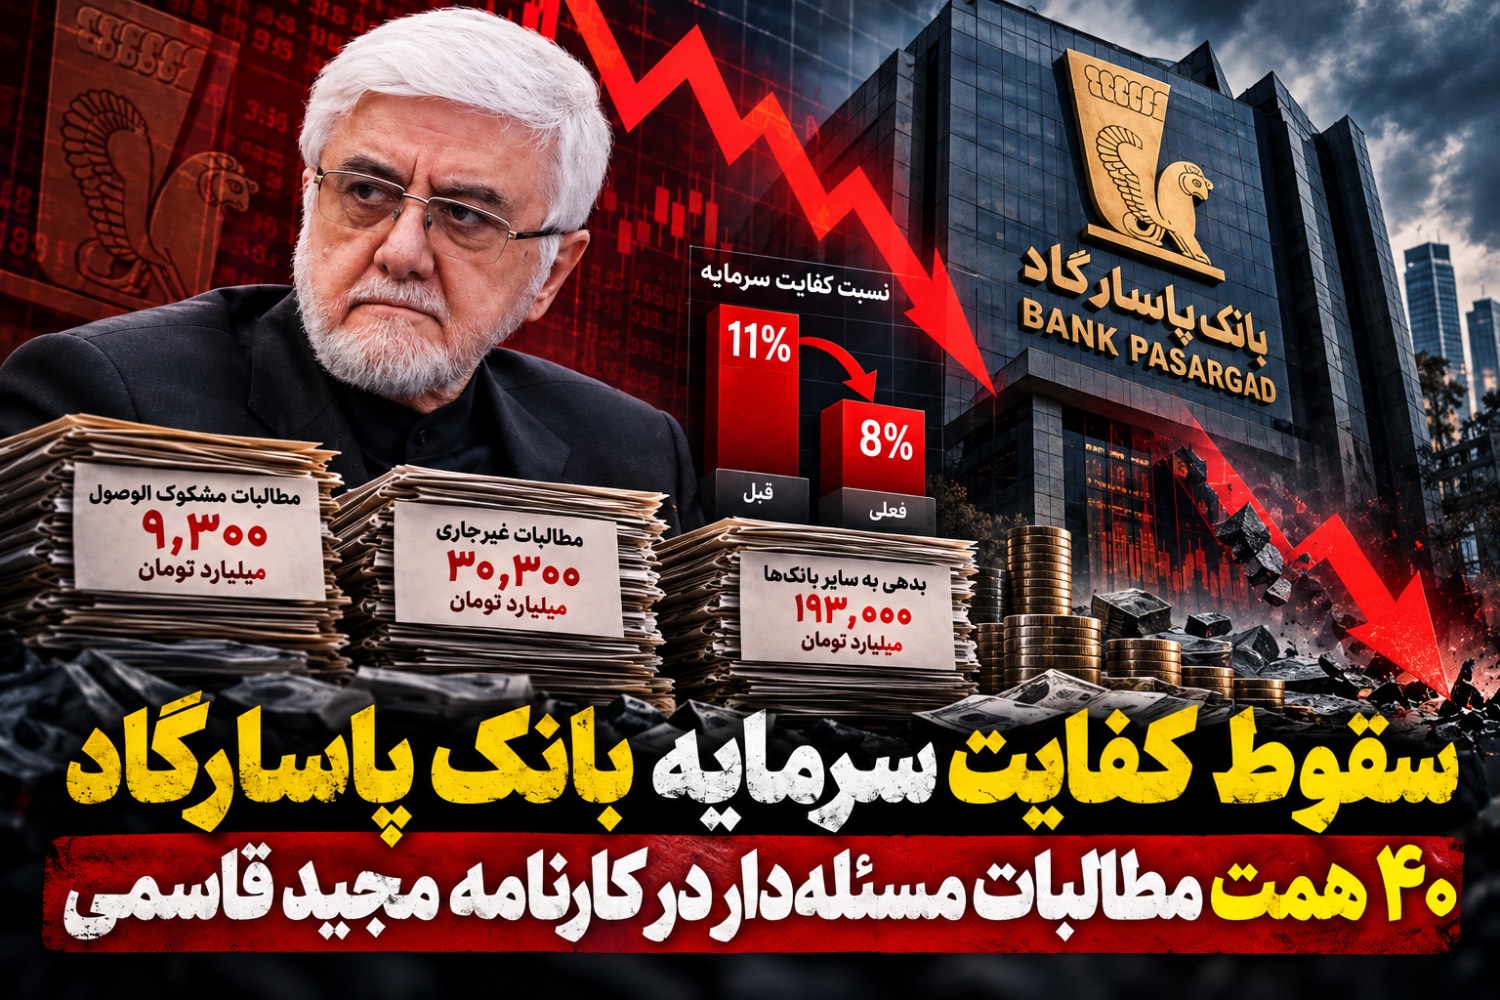
از افت سه واحد درصدی نسبت کفایت سرمایه تا بدهی سنگین به سایر بانکها؛ آیا زنگ خطر در ترازنامه بانک پاسارگاد به صدا درآمده است؟
به گزارش خبرنگار روزنو، بانک پاسارگاد تحت مدیریت مجید قاسمی با مجموعهای از شاخصهای مالی نگرانکننده مواجه شده است؛ شاخصهایی که پرسشهای جدی درباره کیفیت داراییها، مدیریت ریسک و سیاستهای اعتباری این بانک خصوصی ایجاد میکند.
بر اساس ارقام مورد استناد، نسبت کفایت سرمایه بانک پاسارگاد از ۱۱ درصد به ۸ درصد کاهش یافته است؛ عقبنشینی سه واحد درصدی در یکی از مهمترین شاخصهای سنجش توان بانک برای پوشش ریسکها و زیانهای احتمالی.
اما ماجرا تنها به افت کفایت سرمایه محدود نمیشود.
در کنار این کاهش، رقم مطالبات مشکوکالوصول بانک به حدود ۹ هزار و ۳۰۰ میلیارد تومان رسیده و مجموع مطالبات غیرجاری نیز حدود ۳۰ هزار و ۳۰۰ میلیارد تومان اعلام شده است؛ ارقامی که ضرورت بررسی دقیقتر کیفیت تسهیلات پرداختی و عملکرد نظام اعتبارسنجی بانک را دوچندان میکند.
از سوی دیگر، بدهی بانک پاسارگاد به سایر بانکها نیز از مرز ۱۹۳ هزار میلیارد تومان عبور کرده است؛ عددی قابلتوجه که بدون بررسی ترکیب بدهیها، سررسیدها و منابع تأمین مالی نمیتوان از کنار آن بهسادگی گذشت.
پرسش اساسی اینجاست: بانک پاسارگاد با چه راهبردی در حال مدیریت این حجم از تعهدات و ریسکهای اعتباری است؟
کاهش نسبت کفایت سرمایه در کنار حجم بالای مطالبات غیرجاری، این نگرانی را ایجاد میکند که آیا سیاستهای اعتباری و مدیریت منابع بانک توانستهاند تعادل لازم میان توسعه فعالیتها و حفظ سلامت مالی را برقرار کنند؟
مجید قاسمی و مدیران بانک پاسارگاد باید روشن کنند چه عواملی نسبت کفایت سرمایه را از ۱۱ به ۸ درصد رسانده، چه برنامهای برای وصول مطالبات مسئلهدار دارند و چگونه قرار است ریسک ناشی از بدهیهای بینبانکی را کنترل کنند.
اعتبار یک بانک تنها به نام تجاری، ساختمانهای بزرگ و گستردگی فعالیتهای اقتصادی آن نیست؛ معیار اصلی، سلامت ترازنامه و توانایی مدیریت ریسک است.
اکنون پرسش این است که آیا مدیریت بانک پاسارگاد برنامهای روشن و قابلاندازهگیری برای بهبود این شاخصها ارائه خواهد کرد یا سهامداران و سپردهگذاران همچنان باید منتظر توضیح درباره اعداد نگرانکننده صورتهای مالی باشند؟