عملکرد ششماهه بیمه «ما» فقط روایت رشد فروش نیست؛ پشت عدد ۱۳ هزار میلیارد تومانی حقبیمه صادره، مجموعهای از اعداد قرار گرفته که میتواند نگرانیهایی درباره کیفیت رشد، ترکیب نامتوازن پرتفوی و روند عملکرد ماهانه شرکت ایجاد کند.اعداد شهریور بهخصوص قابل تأملاند.
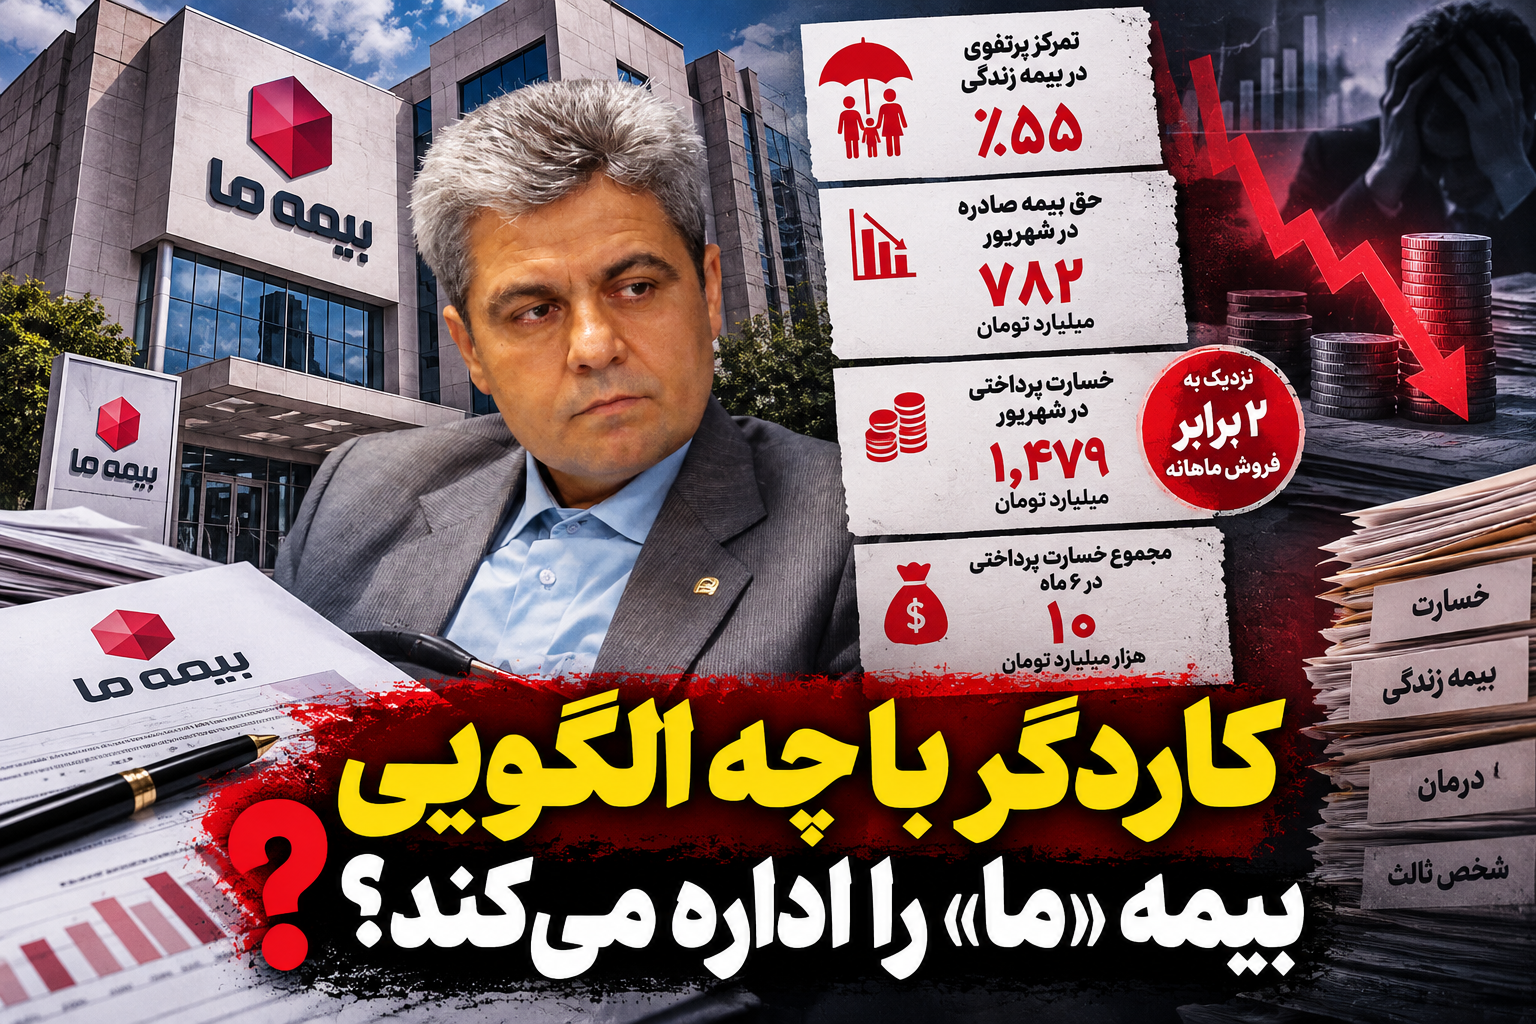
به گزارش خبرنگار روزنو، بیمه «ما» در این ماه تنها حدود ۷۸۲ میلیارد تومان حقبیمه صادر کرده، اما در همان ماه حدود یکهزار و ۴۷۹ میلیارد تومان خسارت پرداخت کرده است.
یعنی میزان خسارت پرداختی در شهریور تقریباً ۱.۹ برابر حقبیمه صادره همان ماه بوده است.
به بیان سادهتر، در برابر هر ۱۰۰ تومان حقبیمه صادرشده در شهریور، حدود ۱۸۹ تومان خسارت پرداخت شده است.
این نسبت، «نسبت خسارت فنی» شرکت نیست و نمیتوان از آن بهتنهایی نتیجه زیاندهی گرفت؛ اما برای شرکتی که قرار است رشد فروش و عملکرد خود را بهعنوان دستاورد ارائه کند، چنین شکافی در عملکرد یک ماه قطعاً نیازمند توضیح است.
ترمز فروش در شهریور؟
نگرانکنندهتر اینکه صدور حقبیمه در شهریور نسبت به آهنگ پنج ماه نخست سال بهشدت پایینتر بوده است.
شرکت تا پایان مرداد حدود ۱۲.۴ همت حقبیمه صادر کرده بود؛ اما شهریور فقط حدود ۷۸۲ میلیارد تومان به فروش اضافه کرده است.
یعنی متوسط ماهانه صدور در پنج ماه نخست حدود ۲.۴۸ همت بوده، درحالیکه صدور شهریور تنها حدود ۰.۷۸ همت ثبت شده است.
بر این مبنا، فروش شهریور تقریباً ۶۸ درصد پایینتر از متوسط ماهانه پنج ماه نخست سال قرار گرفته است.
البته ممکن است قراردادهای بزرگ یا الگوی فصلی فروش در این اختلاف نقش داشته باشند؛ اما همین تفاوت بزرگ، یک سؤال جدی را مقابل مدیریت ابراهیم کاردگر میگذارد:
چرا موتور صدور بیمه «ما» در شهریور چنین افت محسوسی داشته است؟
۱۰ هزار میلیارد تومان از شرکت برای خسارت خارج شد
سمت خسارت نیز عدد کوچکی ندارد.
مجموع خسارت پرداختی بیمه «ما» طی شش ماه نخست سال به حدود ۱۰ هزار میلیارد تومان رسیده است.
فقط در شهریور نزدیک به ۱.۵ همت خسارت پرداخت شده است.
مقایسه ساده مجموع خسارت پرداختی با حقبیمه صادره ششماهه عددی نزدیک به ۷۷ درصد به دست میدهد.
باز هم باید تأکید کرد این عدد نسبت خسارت فنی نیست؛ اما از منظر جریان پرداخت، نشان میدهد حجم بسیار بزرگی از منابع شرکت طی نیمه نخست سال صرف پرداخت خسارت شده است.
در چنین شرایطی، وضعیت نقدینگی، وصول مطالبات، کیفیت سرمایهگذاریها و میزان داراییهای نقدشونده بیمه «ما» اهمیت بسیار بیشتری پیدا میکند.
۵۵ درصد تخممرغها در سبد زندگی
ریسک دیگر در ترکیب پرتفوی پنهان شده است.
حدود ۵۵ درصد کل پرتفوی ششماهه بیمه «ما» به بیمه زندگی اندوختهدار اختصاص دارد.
با اضافهکردن درمان و شخص ثالث، سهم این سه رشته به حدود ۸۵ درصد کل پرتفوی میرسد.
یعنی شرکتی که باید از تنوع رشتههای بیمهای برای توزیع ریسک استفاده کند، بخش عمده پرتفوی خود را روی تعداد محدودی رشته متمرکز کرده است.
تمرکز ۵۵ درصدی روی زندگی بهخودیخود به معنای تخلف یا زیان نیست، اما تعهدات بلندمدتی برای شرکت ایجاد میکند که کیفیت مدیریت ذخایر و سرمایهگذاری منابع را به مسئلهای حیاتی تبدیل میکند.
اگر بازده سرمایهگذاری ذخایر متناسب با تعهدات آینده نباشد یا حجم بازخریدها افزایش پیدا کند، فشار نقدینگی میتواند بیشتر شود.
بنابراین فروش بالای زندگی فقط زمانی نقطه قوت است که پشت آن مدیریت حرفهای دارایی و بدهی قرار داشته باشد.
رشد روی کاغذ؛ کیفیت رشد کجاست؟
مدیریت بیمه «ما» میتواند به عدد ۱۳ همتی فروش ششماهه اشاره کند؛ اما این عدد نباید سه واقعیت دیگر را پنهان کند:
فروش شهریور به حدود ۷۸۲ میلیارد تومان کاهش یافته؛ خسارت همان ماه به حدود ۱.۴۸ همت رسیده؛ و بیش از نیمی از پرتفوی شرکت روی زندگی متمرکز شده است.
این ترکیب، روایت متفاوتی از صرفاً «رشد فروش» ارائه میکند.
سؤال اصلی دیگر این نیست که شرکت چقدر بیمهنامه فروخته؛ بلکه این است که این فروش با چه کیفیت، چه میزان تعهد و چه مقدار فشار بر منابع شرکت همراه شده است.
بانک ملت کجای ماجراست؟
پرسشها فقط متوجه ابراهیم کاردگر نیست.
بانک ملت بهعنوان سهامدار عمده بیمه «ما» نیز باید نسبت به چنین ترکیبی از پرتفوی حساس باشد.
وقتی ۵۵ درصد فروش یک شرکت بیمه به زندگی وابسته میشود و همزمان پرداخت خسارت ششماهه به حدود ۱۰ همت میرسد، سهامدار عمده باید بداند منابع بیمههای زندگی چگونه سرمایهگذاری شدهاند و چه میزان دارایی نقدشونده برای پاسخ به تعهدات شرکت وجود دارد.
آیا بانک ملت درباره این میزان تمرکز پرتفوی ارزیابی ریسک مستقلی انجام داده است؟
چند سؤال سخت از کاردگر
عملکرد شهریور اکنون چند پرسش مشخص را روی میز مدیرعامل بیمه «ما» گذاشته است:
چرا صدور شهریور حدود ۶۸ درصد پایینتر از متوسط ماهانه پنج ماه نخست قرار گرفته است؟
چرا خسارت پرداختی شهریور تقریباً دو برابر صدور همان ماه شده است؟
علت تمرکز ۵۵ درصدی پرتفوی بر زندگی چیست؟
منابع حاصل از فروش سنگین بیمههای زندگی دقیقاً در چه داراییهایی سرمایهگذاری شدهاند؟
بازده این سرمایهگذاریها در مقایسه با تعهدات آتی بیمهگذاران چقدر است؟
و مهمتر از همه، آیا ترکیب فعلی پرتفوی در ماههای آینده نیز ادامه خواهد یافت؟
شهریور، ویترین متفاوت بیمه «ما»
عملکرد شهریور تصویر متفاوتی از بیمه «ما» نشان میدهد: ۷۸۲ میلیارد تومان صدور در مقابل ۱٬۴۷۹ میلیارد تومان خسارت پرداختی.
در کنار آن، شرکت در پایان ششماهه با حدود ۱۰ همت خسارت پرداختی و تمرکز ۵۵ درصدی پرتفوی روی زندگی مواجه است.
این اعداد بهتنهایی بحران یا زیاندهی را اثبات نمیکنند، اما برای مطالبه توضیح از مدیریت کاملاً کافیاند.
حالا ابراهیم کاردگر باید توضیح دهد آیا شهریور فقط یک ماه استثنایی در کارنامه بیمه «ما» بوده یا نشانهای است که باید درباره دوام رشد فروش، تمرکز پرتفوی و کیفیت درآمدهای شرکت جدیتر نگران شد