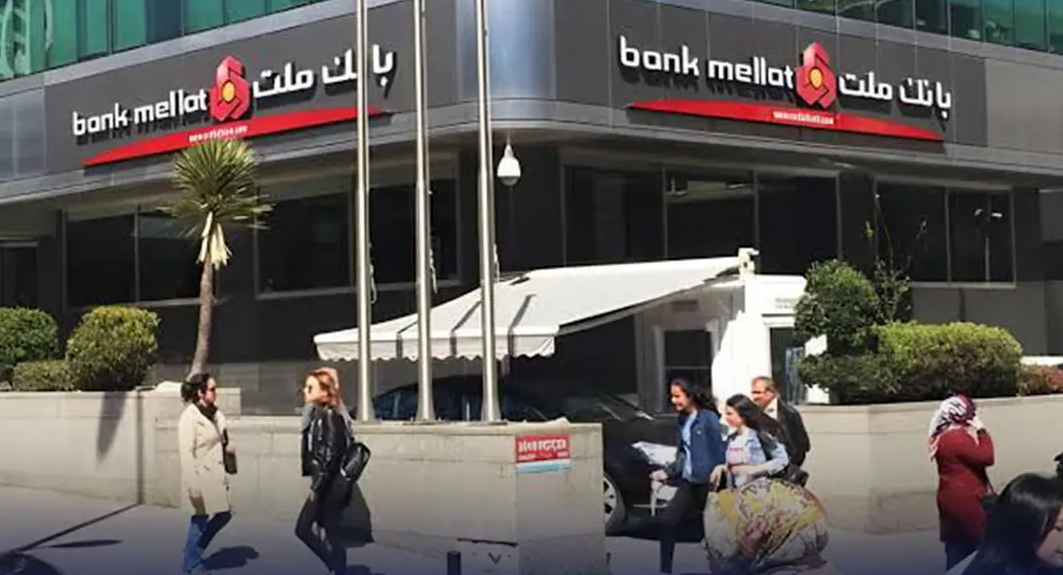
نهاد تنظیم و نظارت بانکی ترکیه (BDDK) مجوز فعالیت شعبه استانبول بانک ملت را رسماً لغو کرد. شعبه بانک ملت ایران در استانبول بیش از چهار دهه فعال بوده است. مجوز بانک ملت درحالی لغو شد که فشارهای مالی و تحریمی بر شبکه بانکی ایران همچنان ادامه دارد و این تصمیم ترکیه آسیبپذیری اتصال مالی ایران را نشان میدهد.
به گزارش روز نو رویترز گزارش داده است که این تصمیم در چارچوب مقررات بانکی ترکیه اتخاذ شده، هرچند اطلاعیه رسمی مستقیماً به اقدامات آمریکا اشاره نکرده است. خب هنگامی که یک بانک ایرانی از یک بازار مهم همسایه خارج شود، تجارت ایران از چه مسیری باید ادامه پیدا کند؟
ایران سالهاست برای حفظ تجارت خارجی خود به شبکهای از مسیرهای جایگزین متکی است که شامل بانکهای واسط، صرافیها، شرکتهای تجاری، حسابهای خارج از کشور، ارزهای محلی و سازوکارهای غیرمستقیم تسویه است. این مسیرها در مقاطعی توانستهاند تجارت را زنده نگه دارند، اما یک تفاوت مهم وجود دارد. زنده ماندن تجارت با ارزان و پایدار بودن تجارت یکی نیست.
براساس دادههای وزارت تجارت ترکیه، حجم تجارت این کشور با ایران در سال ۲۰۲۵ حدود ۶ میلیارد دلار بوده است؛ بنابراین ترکیه همچنان یکی از مسیرهای مهم تجاری ایران محسوب میشود. حال اگر در چنین بازاری حضور مستقیم یک بانک ایرانی از بین برود، تجارت متوقف نمیشود، اما بخشی از عملیات مالی میتواند به واسطههای بیشتر، مسیرهای پیچیدهتر و ریسک بالاتر منتقل شود. یعنی هزینههای تحریم مالی ایران بیشتر میشود که این هزینهها را در آمار رسمی تجارت نمیبینیم.
یک مثال شاید وضعیت را بهتر ترسیم کند. فرض کنیم یک صادرکننده ایرانی کالایی را به ترکیه میفروشد. هنگامی که مسیر مستقیم بانکی وجود داشته باشد، پرداخت، تسویه، ضمانت و مدیریت حساب در یک چارچوب مشخص انجام میشود. اما درشرایطی که دسترسی بانکی محدود میشود، ممکن است معامله به چند واسطه، چند حساب و چند حوزه قضایی وابسته شود. هر حلقه اضافی نیز کارمزد بیشتر، زمان و ریسک بیشتر و احتمال اختلاف بیشتر دارد.
مشکل از این هم فراتر میرود. بانک خارجی باید دائماً ریسک همکاری با طرف ایرانی را ارزیابی کند. اگر احتمال تحریم ثانویه وجود داشته باشد، ممکن است بانکی که از نظر حقوقی امکان همکاری دارد، از نظر تجاری حاضر به پذیرش ریسک نباشد. نمونه اخیر نیز صرفا به ترکیه محدود نیست. رویترز در ماههای اخیر از فشار آمریکا بر بانکها و مؤسسات مالی در ترکیه، امارات، عراق و دیگر کشورهایی که با ایران ارتباط تجاری دارند گزارش داده است. حالا باید در نظر بگیریم که آیا همسایگان به ایران کمک میکنند؟
و به عبارت دیگر ظرفیت مالی همسایگان برای تحمل ریسک همکاری با ایران چقدر است؟ همسایگان ایران میتوانند بخشی از این خلأ را پر کنند، اما جایگزین کامل شبکه بانکی بینالمللی نیستند. اعتبار اسنادی، تأمین مالی، ضمانتنامه، بیمه، تسویه ارزی، تأمین سرمایه در گردش، فاینانس و دسترسی به شبکههای پرداخت را هم در دنیای تجارت شامل میشود.
مدلهای جایگزین مانند تجارت با ارزهای محلی یا پیمانهای پولی نیز محدودیتهای خود را دارند؛ لذا در صورتی که حجم تجارت دو کشور متوازن نباشد، طرفین باید راهی برای تسویه مازاد پیدا کنند. اگر ارز محلی نقدشوندگی کافی نداشته باشد، شرکتها دوباره به یک ارز واسط نیاز پیدا میکنند؛ بنابراین حذف دلار از یک معامله به معنای حذف ریسک مالی از آن معامله نیست.
تجربه عراق هم این محدودیت را پیش رویمان قرار میدهد. به خصوص که ایران و عراق روابط تجاری گستردهای دارند، اما ساختار مالی عراق خود به شبکه مالی تحت نفوذ دلار و نظام مالی آمریکا وابسته است. رویترز گزارش کرده که فشار بر بانکها و نظام مالی عراق یکی از ابزارهای فشار بر تجارت ایران بوده است. در عین حال تجارت دوجانبه ایران و عراق در سال ۲۰۲۵ بیش از ۱۰ میلیارد دلار گزارش شده است. از سوی دیگر، تجربه اخیر امارات نشان میدهد حتی مسیرهای واسطهای نیز مصون نیستند.
رویترز گزارش داده که در سال ۲۰۲۶ فشارهای مالی بر شبکههای مرتبط با تجارت ایران در امارات افزایش یافته و برخی کانالهای تجاری و مالی با محدودیت مواجه شدهاند. براین اساس میتوانیم نتیجه بگیریم که اتکا به همسایگان کفایت نمیکند. چون کانالهای مالی و تجاری کشورمان در حال بسته شدن است. اما مسئله کمبود شعبه خارجی نیست. درواقع باید یک معماری پایدار برای اتصال مالی خارجی مدنظر باشد. از این زاویه اگر بانک ترکیهای کنار رفت، آیا ساختار جایگزین از پیش طراحی شده است؟ در شرایطی که یک بانک عراقی یا اماراتی تحت فشار قرار میگیرد، تجارت ایران چه مسیر دیگری پیش روی خودش دارد؟
بانکداری خارجی ایران در چنین شرایطی احتمالاً به سمت بانکداری واسطهای، روابط محدود دوجانبه و سازوکارهای چندلایه تسویه حرکت میکند. اما این مدل قاعدتا بدون اصلاحات نهادی و افزایش شفافیت و کاهش ریسک میتواند هزینه مبادله را بالا ببرد و قدرت رقابتی صادرکننده ایرانی را کاهش دهد. واقعیت این است که تجارت را میتوان با مسیرهای پیچیده هم ادامه داد، اما اقتصاد رقابتی را نمیتوان برای همیشه با مسیرهای گران و پرریسک اداره کرد.
لغو مجوز بانک ملت در استانبول این مسئله مهم را پیش رویمان قرار داده که اگر میخواهیم با همسایگانمان تجارت کنیم. درست است که بازار و مرز زمینی داریم، اما مسیر پولی و مالی دوکشور نیز نباید شکننده باشد. چون مسیر شکننده مالی مانع بزرگی برای تجارت محسوب میشود.